Succession d’un compte-titres : la remise à zéro fiscale qui change tout pour les héritiers
Au décès de son titulaire, un compte-titres ordinaire n’est pas supprimé : il entre dans l’actif successoral et reste ouvert jusqu’au règlement de la succession. Les héritiers bénéficient d’un avantage fiscal majeur, puisque les plus-values latentes accumulées par le défunt ne sont pas taxées, mais ils doivent aussi arbitrer entre conserver et vendre, tout en subissant le risque de marché. Voici comment tout cela s’articule.
Ce que devient le compte-titres au décès
Un compte maintenu, mais un statut qui change
Dès que la banque est informée du décès, le compte est généralement bloqué pour les opérations courantes et basculé en compte de succession. Les titres qu’il contient font partie de l’actif successoral, au même titre qu’un bien immobilier ou des liquidités. Le compte reste ouvert jusqu’au dénouement de la succession, c’est-à-dire jusqu’au partage et au transfert ou à la vente des titres. Les conditions tarifaires avantageuses dont bénéficiait le défunt ne se transmettent pas : le compte de succession est facturé selon la grille de la banque.
Calculateur du prix de revient fiscal d’un compte-titres hérité
Estimez le prix de revient réévalué de vos titres après une succession, puis la plus-value imposable et l’impôt dû lors de la cession.
Estimation indicative, fondée sur les formules présentées. Une validation par un notaire ou un conseiller fiscal est nécessaire avant toute décision de cession.
Quelle valeur retenir pour la succession ?
Les titres sont évalués à la date du décès. Pour certains titres cotés, il est possible de comparer le cours moyen du jour du décès avec la moyenne des 30 derniers cours de clôture précédant le décès, et de retenir la méthode la plus adaptée. Les OPCVM sont, eux, évalués au cours du jour du décès. Cette valeur sert de base au calcul des droits de succession, qui dépendent ensuite du lien de parenté et des abattements applicables.
Plus-values latentes, moins-values et droits : ne pas tout confondre
La remise à zéro des plus-values latentes
Le point le plus souvent mal compris : les plus-values latentes constituées par le défunt ne sont pas imposées au décès. Le prix de revient fiscal des titres est réévalué à leur valeur successorale. Si le défunt avait acheté des actions 40 000 € et qu’elles valent 100 000 € au jour du décès, l’héritier qui les vend plus tard ne sera taxé que sur l’écart entre 100 000 € et le prix de cession. Les 60 000 € de gain antérieur disparaissent fiscalement, d’où l’intérêt de conserver certains titres très valorisés plutôt que de les vendre de son vivant.
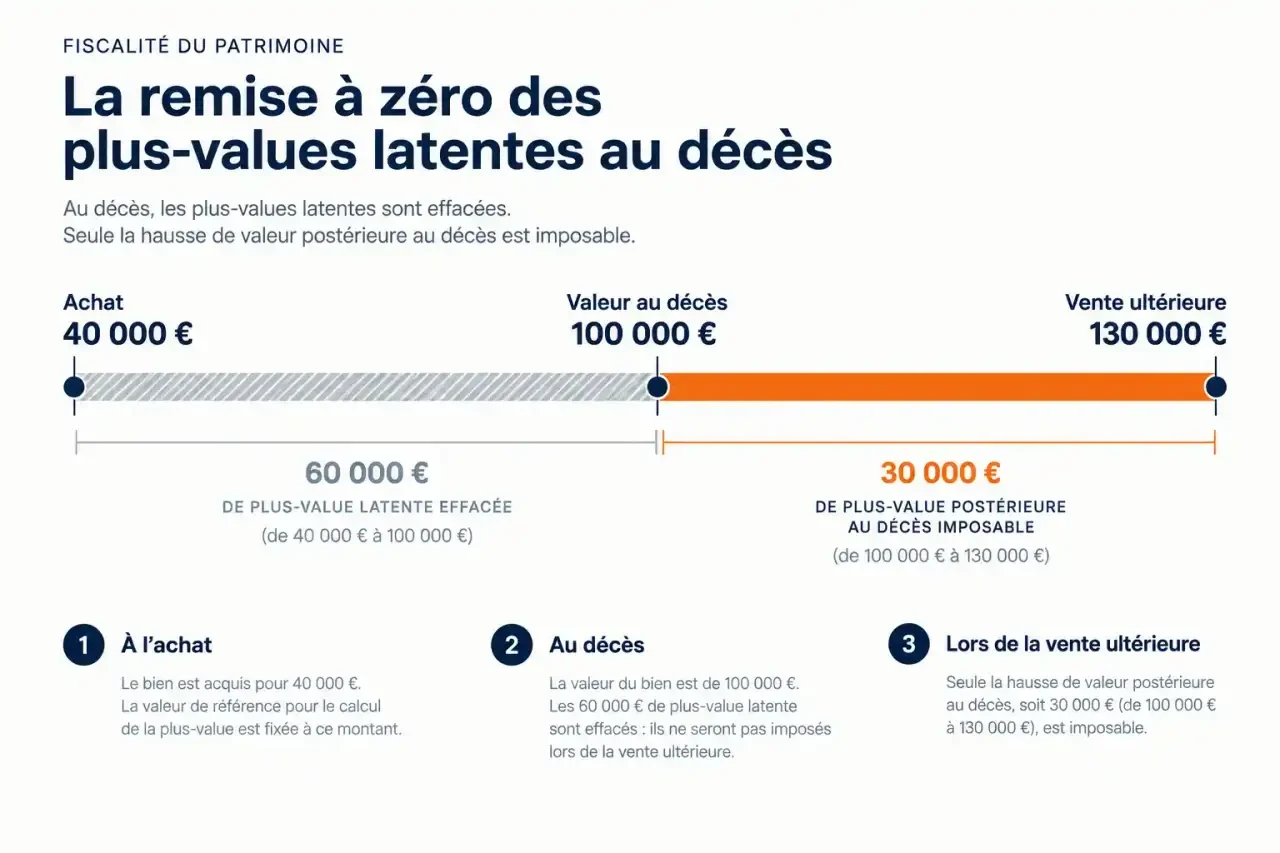
À l’inverse, les moins-values latentes sont effacées elles aussi : l’héritier ne peut pas les récupérer. Quant aux moins-values déjà réalisées par le défunt, leur report, limité à 10 ans, est soumis à des conditions à vérifier avec le notaire.
Droits de succession, impôt sur la plus-value et fiscalité des revenus
Trois mécanismes distincts coexistent. Les droits de succession portent sur la valeur au décès. L’impôt sur la plus-value ne s’applique qu’en cas de vente ultérieure, sur la hausse postérieure au décès, au taux du prélèvement forfaitaire unique de 30 % (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux). Enfin, les dividendes perçus après le décès sont des revenus des héritiers et relèvent de leur propre fiscalité.
Un levier utile : une quote-part des droits de succession et certains frais peuvent majorer le prix de revient. Dans un exemple où le compte-titres pèse 20 % de l’actif et où les droits atteignent 70 000 €, 14 000 € s’ajoutent au prix de revient, porté ainsi à 114 000 € pour un compte de 100 000 €. Cela réduit d’autant la plus-value taxable en cas de vente.
Conserver, vendre ou attribuer : les options des héritiers
Trois façons de dénouer le compte
Les héritiers peuvent demander le transfert des titres vers leur propre compte-titres, leur vente avec partage des liquidités, ou l’attribution de l’ensemble à l’un d’eux, avec compensation éventuelle pour les autres. La conservation permet de rester investi et de différer toute imposition, mais prolonge l’exposition aux marchés. La vente simplifie le partage et fige la valeur, mais peut contredire une stratégie de long terme.
Si les titres sont vendus rapidement, l’écart avec la valeur successorale sera faible, donc l’impôt aussi. C’est un argument pratique en faveur d’une cession proche du décès quand l’héritier n’a pas de convictions sur le portefeuille.
L’indivision : un frein à anticiper
Quand plusieurs héritiers conservent les titres ensemble, ils sont en indivision. Les décisions de gestion se prennent collectivement, et un désaccord suffit à bloquer un arbitrage alors que les cours bougent. Un héritier peut vouloir vendre pendant qu’un autre veut conserver. Pour éviter ces tensions, mieux vaut décider tôt : répartir les titres en nature, vendre, ou attribuer le portefeuille à un seul héritier. Un notaire aide à formaliser le partage.
Compte-titres ou PEA : deux sorts très différents
Le PEA est clôturé automatiquement au décès, et les titres sont généralement transférés vers un compte-titres de succession. Il ne peut pas être repris par les héritiers. Le compte-titres ordinaire, lui, peut être transféré tel quel. Autre différence : le PEA est plafonné à 150 000 € de versements et sa fiscalité avantageuse suppose une détention de 5 ans, alors que le compte-titres n’a pas de plafond.
| Critère | Compte-titres ordinaire | PEA |
|---|---|---|
| Sort au décès | Maintenu jusqu’au règlement de la succession | Clôturé automatiquement |
| Titres | Transférables aux héritiers | Transférés vers un compte de succession |
| Plafond de versement | Aucun | 150 000 € |
| Fiscalité des gains | PFU de 30 % | Selon l’ancienneté du plan |
Démarches, frais et risque de marché
Le parcours étape par étape
- Informer la banque et le notaire, avec l’acte de décès.
- Obtenir le relevé de valorisation des titres au jour du décès.
- Intégrer cette valeur à la déclaration de succession et régler les droits.
- Décider du sort des titres : transfert, vente ou attribution.
- Réaliser le partage et conserver les justificatifs du prix de revient réévalué.
Si le défunt détenait un compte à l’étranger, des obligations déclaratives supplémentaires peuvent s’appliquer.
Frais bancaires et baisse des marchés
Les frais varient selon l’établissement. Dans un exemple, 300 € de frais de succession et 100 € de frais de transfert par héritier représentent 600 € pour trois héritiers. Ils méritent d’être comparés, voire négociés.
Le risque majeur est de marché : la base successorale est figée au décès, mais la valeur réellement perçue peut baisser avant le partage. Un portefeuille de 50 000 € qui perd 15 % tombe à 42 500 € alors que les droits restent calculés sur 50 000 €. Pensez aussi à la notion de courant : comme un cours d’eau, un portefeuille continue d’évoluer pendant les mois de règlement, et l’indivision revient à rester immobile au milieu du flux. Fixer à l’avance une règle de décision commune, par exemple un seuil de baisse déclenchant la vente, évite les débats à chaud entre cohéritiers.
Ces règles sont susceptibles d’évoluer et leur application dépend de chaque situation : un notaire ou un conseiller fiscal reste indispensable avant toute décision.
- Plafond de déduction épargne retraite : le montant de votre avis n’est pas votre économie d’impôt - 1 novembre 2026
- Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer - 31 octobre 2026
- Succession d’un compte-titres : la remise à zéro fiscale qui change tout pour les héritiers - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rentabilité, fiscalité, emplacement : les vérifications avant d’investir dans le locatif saisonnier
 Achat immobilier en PACS : 3 stratégies juridiques pour sécuriser votre investissement
 Déclarer une location meublée en LMNP : SIRET, régime fiscal et cases 2042-C-PRO
 Premier achat immobilier : éviter le coup de cœur qui épuise votre budget