Plafond de déduction épargne retraite : le montant de votre avis n’est pas votre économie d’impôt
Le plafond de déduction épargne retraite correspond au montant maximal de versements admissibles que vous pouvez déduire de votre revenu imposable. Il figure dans la rubrique « Plafond épargne retraite » de votre avis d’impôt. Pour savoir combien verser sur un PER avec un avantage fiscal, il faut toutefois vérifier l’année concernée, les reports disponibles et les cotisations déjà prises en compte.
Un plafond fiscal, pas une somme à récupérer
Une déduction diminue le revenu soumis à l’impôt ; elle ne réduit pas directement l’impôt du même montant. Un plafond disponible de 6 000 € ne signifie donc pas que l’administration vous remboursera 6 000 €. Il indique une capacité de déduction, utilisable si vous effectuez des versements éligibles.
Calcul du plafond de déduction retraite
Estimation pédagogique du plafond disponible à partir des valeurs que vous saisissez. Les montants officiels varient selon l’année et votre situation : ils ne sont pas déterminés automatiquement par cet outil.
Résultat estimatif
- Plafond annuel théorique
- —
- Reports saisis
- —
- Sommes déjà imputées
- —
- Plafond restant estimé
- —
Renseignez les champs pour afficher le calcul.
Swiss Life illustre cette différence avec un versement de 1 000 € : l’économie fiscale peut atteindre 300 € dans une tranche à 30 %, ou 450 € dans une tranche à 45 %. Ces résultats supposent que la totalité du versement déduit aurait été imposée dans la tranche considérée. Si la déduction fait changer de tranche, le gain réel doit être calculé plus finement.
Trois montants sont à distinguer :
- Le plafond annuel, calculé à partir de votre situation et de vos revenus de référence.
- Le plafond disponible, qui peut intégrer des plafonds antérieurs encore utilisables.
- Le montant effectivement déductible, limité par vos versements éligibles et votre capacité de déduction restante.
Ce plafond n’impose pas de verser de l’argent. Ne pas l’utiliser ne déclenche aucune pénalité : vous renoncez simplement à une possibilité de déduction, immédiatement ou à terme selon les règles de report.
Retrouver le bon montant et la bonne année sur l’avis
Consultez votre avis d’impôt sur le revenu, dans la rubrique « Plafond épargne retraite ». Les montants sont individualisés pour chaque membre du foyer concerné. Repérez surtout la ligne indiquant explicitement l’année des cotisations : le millésime de l’avis ne suffit pas à identifier la période d’utilisation.
Un avis établi en 2026 porte sur les revenus de l’année précédente. Il peut aussi présenter le plafond applicable aux cotisations versées en 2026, calculé à partir de ces revenus et augmenté des reliquats admissibles. Les versements effectués en 2026 seront ensuite déclarés en 2027.
Ne cumulez pas une seconde fois les reports déjà inclus dans le total affiché. L’avis peut détailler plusieurs composantes avant de présenter le plafond utilisable. Additionner toutes les lignes sans lire leur intitulé conduit à surestimer votre capacité de déduction.
Votre meilleure boussole est l’année du versement, et non celle inscrite en grand sur l’avis. Pour chaque opération, notez trois repères sur une même ligne : date du versement, plafond applicable à cette date, déclaration sur laquelle le versement sera porté. Cette petite chronologie évite de déduire deux fois une cotisation ou de mobiliser un reliquat sur la mauvaise période.
Si votre situation a changé ou si un montant paraît incohérent, consultez les informations d’impots.gouv.fr et le document 2041 GX consacré à l’épargne retraite. Le service des impôts peut également clarifier le calcul individuel.
Salariés et indépendants : deux calculs à ne pas mélanger
Pour les salariés, une référence aux revenus de l’année précédente
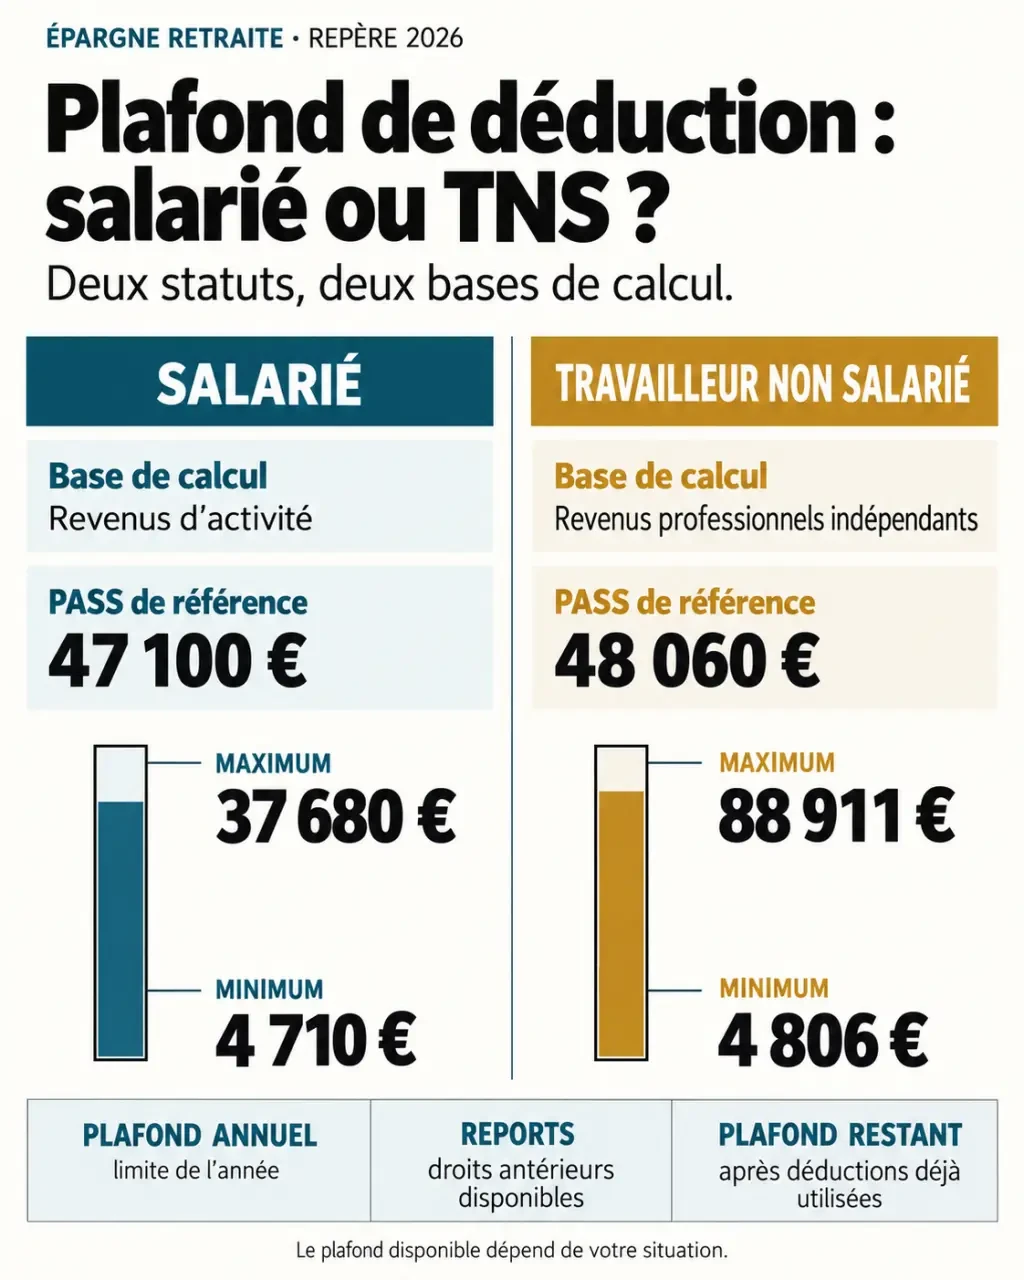
Le calcul général retient 10 % des revenus professionnels imposables de l’année précédente, dans la limite de huit plafonds annuels de la Sécurité sociale, ou PASS. Un minimum correspondant à 10 % du PASS de référence s’applique lorsqu’il est plus favorable, notamment pour les personnes ayant peu ou pas de revenus professionnels.
Pour les versements de 2026, les bornes du plafond annuel sont de 4 710 € minimum et 37 680 € maximum, avant prise en compte des ajustements individuels et des reports. Certaines cotisations de retraite supplémentaire et contributions d’entreprise peuvent réduire la capacité disponible : une simple multiplication de votre salaire par 10 % ne remplace donc pas le montant personnalisé.
Pour les TNS, une déduction professionnelle spécifique
Les travailleurs non-salariés peuvent relever d’un plafond de déduction du bénéfice professionnel. Sa formule combine 10 % du bénéfice imposable, retenu dans la limite de huit PASS, et 15 % de la fraction du bénéfice comprise entre un et huit PASS. Le minimum correspond à 10 % du PASS de l’année concernée.
| Repère pour 2026 | Salarié : plafond général | TNS : plafond professionnel |
|---|---|---|
| PASS de référence | 47 100 €, celui de l’année précédente | 48 060 €, celui de 2026 |
| Minimum annuel | 4 710 € | 4 806 € |
| Maximum annuel | 37 680 € | 88 911 € |
Ces bornes ne constituent pas automatiquement votre droit personnel à déduction. Pour un indépendant, il faut notamment distinguer la déduction du bénéfice professionnel de celle du revenu global. Un même versement ne peut pas être déduit deux fois. L’attestation du gestionnaire et le traitement retenu par le comptable doivent être cohérents.
Reports et couple : augmenter la capacité réellement utilisable
Les reliquats ont une date limite
Un plafond non consommé peut être utilisé ultérieurement, mais sa durée de validité dépend de son année de constitution. Les règles présentées par Bercy pour 2026 prévoient un allongement à cinq ans pour les nouveaux plafonds concernés, tandis que les reliquats antérieurs relevant du régime de trois ans conservent leur échéance propre. Il ne faut donc pas prolonger automatiquement tous les anciens droits.
Pour sécuriser un versement important, vérifiez chaque millésime dans votre avis et dans la notice fiscale applicable. Le plafond de l’année est utilisé avant les reliquats, puis les plus anciens reliquats admissibles sont mobilisés. À titre d’illustration, deux plafonds encore valables de 3 000 € peuvent représenter 6 000 € de capacité supplémentaire, s’ils ne sont pas déjà compris dans le total indiqué.
La mutualisation nécessite une imposition commune
Les couples mariés ou pacsés soumis à imposition commune peuvent demander la mutualisation de leurs plafonds. La case 6QR de la déclaration permet d’exercer cette option. Elle peut être utile lorsqu’un conjoint verse davantage que son plafond personnel et que l’autre dispose de droits inutilisés.
Cette possibilité ne concerne pas les concubins déclarant séparément leurs revenus. Elle ne transforme pas non plus toutes les limites professionnelles des indépendants en une enveloppe commune : il faut identifier le cadre fiscal dans lequel chaque versement est déduit.
Verser sur un PER sans confondre déduction et intérêt patrimonial
Les versements volontaires sur un PER individuel ou certains PER d’entreprise peuvent être déductibles, sous conditions. Les anciens produits, comme le PERP ou les contrats Madelin, conservent leurs règles propres. À l’inverse, le PERCO, l’abondement de l’employeur et les cotisations obligatoires ne doivent pas être assimilés à de simples versements volontaires : leur traitement fiscal diffère.
Si vous versez 5 000 € avec seulement 4 000 € de plafond disponible, seuls 4 000 € peuvent être déduits, comme l’illustre Swiss Life. L’excédent ne devient pas automatiquement une déduction reportable. Avant de dépasser votre plafond, faites préciser au gestionnaire le traitement des sommes non déduites et les modalités d’une éventuelle option de non-déduction.
Enfin, l’économie d’impôt à l’entrée n’est qu’une partie du bilan. Les sommes sont généralement immobilisées jusqu’à la retraite, hors cas légaux de déblocage anticipé, et la fiscalité de sortie dépend notamment de la déduction initiale. Bercy indique également une limite de déductibilité liée à l’âge de 70 ans, à vérifier selon la date du versement.
Le bon montant à verser est donc celui qui respecte votre plafond, préserve votre épargne disponible et reste pertinent après comparaison entre votre imposition actuelle et celle attendue à la retraite.
- Plafond de déduction épargne retraite : le montant de votre avis n’est pas votre économie d’impôt - 1 novembre 2026
- Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer - 31 octobre 2026
- Succession d’un compte-titres : la remise à zéro fiscale qui change tout pour les héritiers - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Vin placement financier : bouteilles, GFV et conservation, les vrais leviers de rendement
 Peut-on avoir 2 Livrets A ? Non : unicité, FICOBA et alternatives autorisées
 Fiscalité de l’or : comment choisir entre taxe forfaitaire et plus-value réelle ?
 Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer