Immatriculation LMNP sur l’INPI : obtenir son SIRET sans confondre statut et fiscalité
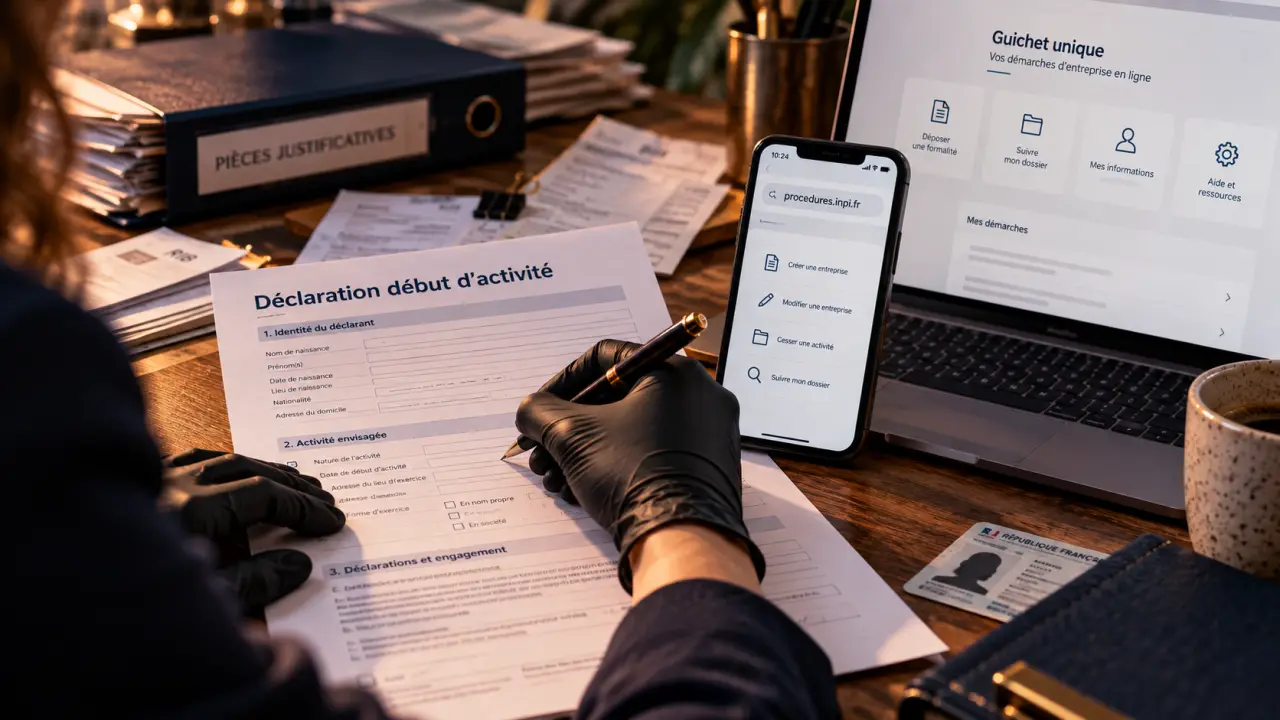
Votre location meublée doit être déclarée sur le guichet unique de l’INPI, même si vous restez loueur en meublé non professionnel. Cette formalité permet d’obtenir un numéro SIRET ; elle ne remplace ni la déclaration annuelle des revenus ni les éventuelles démarches en mairie. Pour un bien détenu en nom propre, le parcours passe généralement par une création d’entreprise individuelle.
Avant la saisie : obligation, calendrier et documents à préparer
Depuis le 1er janvier 2023, la déclaration de début d’activité s’effectue sur le guichet unique des formalités d’entreprises, accessible en saisissant procedures.inpi.fr dans votre navigateur. L’ancien formulaire papier P0i n’est plus le parcours à utiliser.
La déclaration doit être réalisée dans les 15 jours suivant le début de l’activité. La date renseignée doit correspondre au démarrage effectif de la location ou de la mise à disposition du logement, et non automatiquement à la signature de l’acte d’achat. Si vous engagez des dépenses avant la première location et envisagez le régime réel, faites vérifier la date pertinente avant de déposer.
Prévoyez environ 30 à 45 minutes pour une première saisie, avec les éléments suivants à portée de main :
- Votre pièce d’identité lisible et en cours de validité.
- Vos informations personnelles et coordonnées.
- L’adresse du logement loué et celle retenue pour la correspondance.
- La date de début et une description précise de l’activité.
- Votre choix fiscal, préparé en amont.
- Les justificatifs complémentaires demandés selon votre situation, ainsi qu’un mandat si un tiers dépose pour vous.
La formalité de début d’activité LMNP est gratuite : 0 €. Un accompagnement privé peut être payant, mais il ne constitue pas un passage obligatoire.
Remplir le guichet unique sans créer une activité inadaptée
Identifier le déclarant et la bonne formalité
Connectez-vous au portail avec le mode d’authentification proposé, puis ouvrez une formalité de création si vous débutez sans activité préexistante à prendre en compte. Pour une location exercée seul en nom propre, sélectionnez « Entrepreneur individuel ». Le LMNP est une qualification fiscale, pas une forme de société.
Ne confondez pas micro-BIC et statut de micro-entrepreneur : bénéficier du micro-BIC pour une location meublée ne signifie pas créer une micro-entreprise au régime micro-social. Si vous possédez déjà un SIREN pour une autre activité, signalez-le et vérifiez si le parcours approprié est une modification ou un ajout d’établissement plutôt qu’une nouvelle création.
Décrire le logement et l’exploitation réelle
Renseignez votre identité, votre adresse personnelle, puis les informations relatives à l’établissement. Distinguez l’adresse de correspondance de celle du bien loué : elles peuvent être différentes. En présence de plusieurs logements, vérifiez les établissements à déclarer au lieu de regrouper arbitrairement toutes les adresses.
Décrivez concrètement l’activité, par exemple « location meublée d’un logement à usage d’habitation de longue durée ». Pour une exploitation touristique, précisez son caractère de courte durée. Choisissez les catégories correspondant aux libellés proposés et indiquez une activité permanente ou saisonnière selon la réalité. Le code APE est attribué par l’INSEE à partir de cette description : ce n’est pas une option fiscale.
Contrôler, signer et conserver les preuves
Téléversez les pièces réclamées, puis relisez la synthèse, notamment les adresses, la date de début et les options fiscales. Effectuez la signature électronique selon les modalités affichées et transmettez la formalité. Un brouillon enregistré n’est pas un dossier déposé. Téléchargez la synthèse signée et l’accusé de dépôt, puis surveillez le tableau de bord.
Choisir le régime fiscal sans le confondre avec le statut LMNP
Les recettes de location meublée relèvent des bénéfices industriels et commerciaux, ou BIC, et non des revenus fonciers. Le choix entre micro-BIC et réel dépend notamment du type de location, des recettes et des conditions d’éligibilité applicables.
| Régime | Fonctionnement | Point de vigilance |
|---|---|---|
| Micro-BIC | Un abattement forfaitaire représente les charges. | Les dépenses réelles ne sont pas déduites séparément. |
| Réel | Les charges justifiées et, sous conditions, les amortissements interviennent dans le résultat. | Une comptabilité et des déclarations professionnelles sont nécessaires. |
Imaginez une balance : d’un côté, l’économie d’impôt potentielle ; de l’autre, le coût de la comptabilité, le temps de suivi et les conséquences à la revente. Comparer uniquement les charges de la première année peut fausser l’arbitrage. Faites une simulation sur plusieurs exercices, avec et sans travaux, plutôt que de choisir le réel parce que votre première facture est élevée.
La TVA constitue un choix distinct. La location meublée d’habitation est généralement exonérée de TVA ; certaines prestations d’hébergement suivent d’autres règles. Exonération et franchise en base ne sont pas synonymes : ne sélectionnez pas systématiquement une franchise sans vérifier la nature de votre activité.
Enfin, le statut LMP ne se choisit pas simplement en cochant une case. Il dépend notamment de recettes annuelles supérieures à 23 000 € et de leur comparaison avec les autres revenus d’activité du foyer fiscal. Les obligations sociales doivent être examinées séparément, particulièrement en courte durée.
Adapter la déclaration à l’indivision et à la location touristique
Un logement détenu en indivision ne se déclare pas comme un bien possédé seul. Le dossier doit identifier l’exploitation commune et les indivisaires selon le parcours prévu. Le régime micro-BIC n’est en principe pas applicable à l’activité exercée en indivision : faites valider le traitement fiscal avant la saisie. Une détention par des époux mérite également une vérification selon leur régime matrimonial.
Si le logement appartient à une société, notamment une SCI, ne reproduisez pas le parcours d’un particulier en entreprise individuelle. La location meublée peut modifier les conséquences fiscales pour la société ; un avis professionnel est préférable avant toute formalité.
Pour un meublé de tourisme, l’obtention du SIRET ne vaut pas autorisation de louer. Vérifiez auprès de la mairie les règles d’enregistrement, de changement d’usage et les restrictions locales. La résidence principale est généralement soumise à un plafond de 120 jours de location par an, que certaines communes peuvent abaisser à 90 jours. Vérifiez aussi le règlement de copropriété et la taxe de séjour.
Après le dépôt : SIRET, fiscalité et correction des erreurs
Le délai indicatif de réception du SIRET est de 1 à 3 semaines, sans garantie : une pièce manquante peut prolonger le traitement. L’INSEE attribue ce numéro de 14 chiffres, consultable sur l’avis de situation au répertoire Sirene. L’accusé de dépôt ne signifie pas que toutes les vérifications sont terminées.
Après l’enregistrement, contrôlez les informations du service des impôts des entreprises, notamment le mémo fiscal et la référence d’obligation fiscale, ou ROF. Si vous recevez le questionnaire 751-SD, répondez dans le délai indiqué, généralement 15 jours. Pensez également à la déclaration initiale de cotisation foncière des entreprises, formulaire 1447-C-SD, avant le 31 décembre de l’année de création, même si une exonération peut s’appliquer.
En cas de demande de régularisation, ouvrez son motif dans le tableau de bord : pièce illisible, adresse incohérente ou information manquante. Corrigez le dossier existant plutôt que de déposer une seconde création. Si le portail est indisponible, conservez les preuves du problème et contactez l’assistance sans attendre l’échéance.
Une erreur fiscale nécessite aussi un échange avec le SIE : modifier la formalité ne suffit pas toujours à exercer une option dans les délais. Enfin, conservez vos justificatifs et préparez vos déclarations annuelles : obtenir un SIRET marque le début du suivi administratif, pas sa fin.
- Plafond de déduction épargne retraite : le montant de votre avis n’est pas votre économie d’impôt - 1 novembre 2026
- Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer - 31 octobre 2026
- Succession d’un compte-titres : la remise à zéro fiscale qui change tout pour les héritiers - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Suppression de la réduction d’impôt CGA : 915 euros de moins dès 2026
 Réforme TNS 2026 : l’assiette unique avec abattement de 26 % qui change cotisations, CSG-CRDS et retraite
 Mesures loi Sapin 2 : les 8 piliers à mettre en place et les contrôles de l’AFA
 Loi, norme, conformité : le cadre réglementaire expliqué sans confusion