Déclarer une location meublée en LMNP : SIRET, régime fiscal et cases 2042-C-PRO
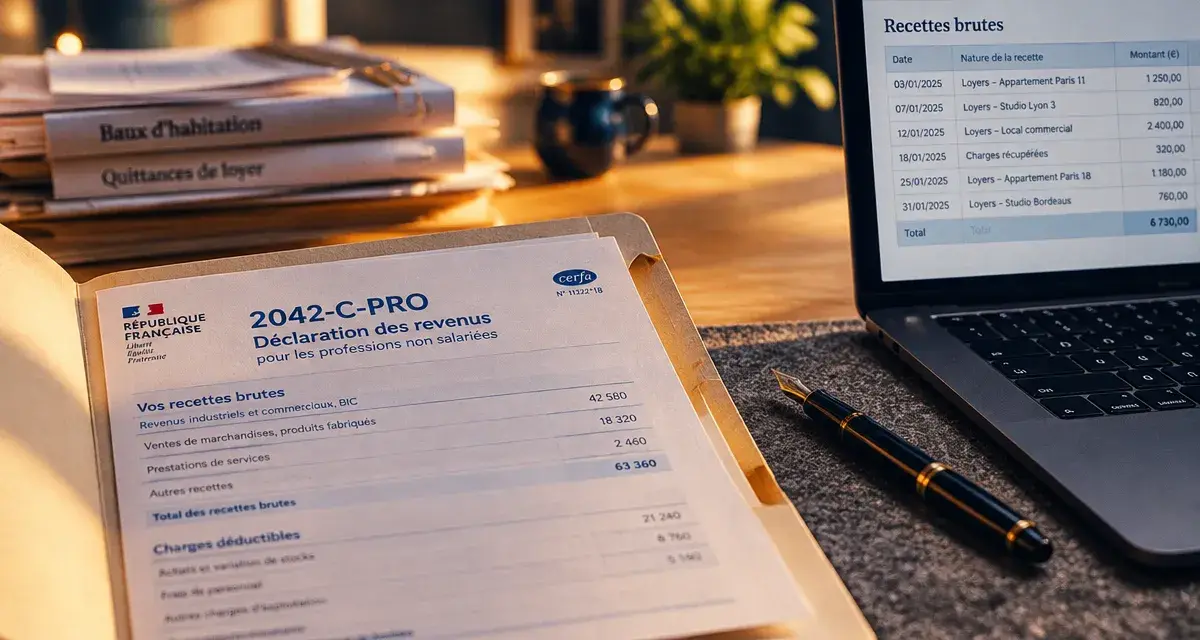
La déclaration d’une location meublée non professionnelle ne consiste pas simplement à ajouter les loyers aux revenus du foyer. Les recettes relèvent des bénéfices industriels et commerciaux (BIC). Le bailleur doit d’abord déclarer le début de son activité, puis utiliser les formulaires correspondant au régime fiscal choisi. L’objectif est de reporter le bon montant, au bon endroit, sans confondre recettes, bénéfice et déficit.
LMNP ou LMP : le statut se détermine au niveau du foyer fiscal
Une location est considérée comme meublée lorsque le logement comporte le mobilier indispensable à la vie courante du locataire. Les loyers ne sont donc pas imposés comme des revenus fonciers, mais dans la catégorie des BIC. Le statut de loueur en meublé non professionnel ou professionnel ne dépend pas du choix du bailleur. Il s’apprécie chaque année pour l’ensemble du foyer fiscal.
Calcul de la base imposable au micro-BIC
Estimez la base imposable à partir de vos recettes brutes annuelles encaissées.
Attention : ce résultat n’est ni une estimation personnalisée de l’impôt ni un calcul applicable à tous les régimes. Les seuils, taux et règles doivent être vérifiés pour l’année déclarée.
Formule : recettes brutes × (1 − taux d’abattement). Pour le cas avec abattement de 50 %, un minimum d’abattement de 305 € est appliqué.
Les deux conditions qui caractérisent le LMNP
Vous relevez du statut de loueur en meublé non professionnel si au moins l’une des deux conditions suivantes est remplie : vos recettes annuelles de location meublée sont inférieures à 23 000 €, ou elles restent inférieures aux autres revenus d’activité du foyer fiscal, comme les salaires, les pensions ou les revenus professionnels. Le statut LMP s’applique lorsque les recettes dépassent 23 000 € et excèdent les autres revenus d’activité du foyer.
Pour une déclaration de location meublée non professionnelle, un dépassement de 23 000 € ne suffit donc pas à entraîner automatiquement un changement de statut. Il faut aussi comparer les recettes avec les autres revenus professionnels du foyer. Le seul montant des loyers ne permet pas de trancher.
Les recettes à prendre en compte
Les recettes correspondent aux sommes encaissées au titre de la location. Les loyers et les charges récupérées auprès du locataire doivent être pris en compte. En revanche, un dépôt de garantie destiné à être restitué ne constitue pas un revenu. Conservez les baux, quittances, relevés de plateformes, factures et décomptes de charges. Ces documents permettent de reconstituer le total annuel et de justifier les montants en cas de contrôle ou d’erreur de saisie.
Avant la première déclaration : SIRET, début d’activité et CFE
La location meublée est une activité qui doit être déclarée. Dans les 15 jours suivant le début de la location, le bailleur doit effectuer sa formalité de création auprès du guichet unique des formalités des entreprises. Cette démarche entraîne l’inscription au répertoire Sirène et l’attribution d’un numéro SIRET.
Pourquoi le SIRET est indispensable
Le SIRET identifie l’activité de location meublée auprès de l’administration. Il ne transforme pas le propriétaire en société et ne signifie pas, à lui seul, que des cotisations sociales sont dues. Son absence peut toutefois compliquer les échanges avec le service des impôts des entreprises et les démarches liées au régime réel. En cas de changement d’adresse d’exploitation, d’arrêt de location ou de modification importante de l’activité, les informations déclarées doivent être mises à jour.
Ne pas oublier la cotisation foncière des entreprises
Un loueur en meublé peut être redevable de la CFE, même s’il exerce à titre non professionnel. La situation dépend notamment de la commune, des éventuelles exonérations et des caractéristiques de l’activité. La taxe foncière reste distincte de cette cotisation. La CVAE ne concerne que les niveaux de chiffre d’affaires atteignant 152 500 € HT, un seuil qui dépasse souvent les situations courantes de LMNP.
Pour éviter les erreurs, tenez un tableau mensuel dès le début de la location. Séparez le loyer hors charges, les provisions, les commissions de plateforme, les dépenses payées et les dates d’encaissement. Ce suivi facilite le calcul des recettes annuelles, notamment si vous changez de locataire, louez seulement quelques mois ou combinez location longue durée et location saisonnière.
Micro-BIC ou régime réel : choisir selon les charges réellement supportées
Le régime fiscal détermine le montant imposable et les formulaires à produire. Pour les locations meublées de longue durée, le micro-BIC est accessible lorsque les recettes restent sous le seuil de 77 700 €, sous réserve des règles applicables à l’année concernée. Les meublés de tourisme obéissent à des règles particulières : leur classement, ou son absence, peut modifier le seuil et l’abattement.
| Régime | Calcul du revenu imposable | Déclaration principale | Intérêt pratique |
|---|---|---|---|
| Micro-BIC | Recettes encaissées moins un abattement forfaitaire de 50 % pour une location meublée classique, avec un minimum de 305 € | 2042-C-PRO | Simplicité lorsque les charges réelles restent faibles |
| Régime réel | Recettes moins charges déductibles et amortissements admis | 2031-SD puis 2042-C-PRO | Souvent pertinent avec des intérêts d’emprunt, des travaux, des frais ou du mobilier importants |
Le micro-BIC : simple, mais sans déduction au détail
Au micro-BIC, vous indiquez les recettes brutes encaissées, charges comprises. L’administration applique ensuite l’abattement, réputé couvrir l’ensemble des dépenses. Les intérêts de prêt, l’assurance, les frais d’agence, les travaux et l’achat de mobilier ne peuvent donc pas être déduits séparément. Pour un meublé de tourisme non classé, l’abattement cité est de 30 %. La qualification exacte de la location doit donc être vérifiée avant la saisie.
Le réel : une comptabilité plus exigeante, un résultat plus précis
Au régime réel, les dépenses engagées pour l’activité peuvent être prises en compte lorsqu’elles sont justifiées. Il peut s’agir des intérêts d’emprunt, de l’assurance, de la taxe foncière, des frais de gestion, de travaux éligibles ou de dépenses de mobilier, selon leur nature. Les amortissements du bien et des équipements peuvent également réduire le résultat fiscal dans les limites applicables. Ce régime nécessite une liasse fiscale 2031 et ses annexes, généralement préparées à partir d’une comptabilité structurée.
Exemple : avec 10 000 € de loyers annuels et 1 500 € de charges, le résultat avant amortissement atteint 8 500 € au réel. Au micro-BIC classique, la base imposable serait de 5 000 € après l’abattement de 50 %. Le choix dépend donc de la comparaison entre les charges et amortissements estimés et le montant de l’abattement. Le régime réel n’est pas systématiquement préférable.
Remplir la 2042-C-PRO sans confondre recettes et résultat
La déclaration complémentaire 2042-C-PRO est le document annuel central pour les revenus de location meublée. La case à utiliser dépend du régime fiscal, du type de location et de la personne qui déclare les revenus. Les lettres changent selon qu’il s’agit du déclarant 1, du déclarant 2 ou d’une personne à charge.
| Situation | Montant à reporter | Cases à repérer |
|---|---|---|
| LMNP au micro-BIC, location meublée classique | Recettes brutes encaissées | 5NI, 5OI ou 5PI |
| LMNP au micro-BIC, tourisme classé ou chambre d’hôtes | Recettes brutes encaissées | 5NG, 5OG ou 5PG |
| LMNP au micro-BIC, tourisme non classé | Recettes brutes encaissées | 5NH, 5OH ou 5PH |
| LMNP au réel avec bénéfice | Résultat fiscal de la liasse 2031 | 5NA, 5OA ou 5PA |
Au réel, ne reportez pas le total des loyers dans la case réservée au bénéfice. La 2031 sert d’abord à calculer le résultat fiscal. Si l’activité produit un déficit, les rubriques concernées se situent notamment entre 5NY et 5PY. Les déficits antérieurs relèvent des cases 5GA à 5GJ. Lors de la déclaration en ligne, relisez les intitulés affichés : ils précisent la nature du revenu attendu et le profil du déclarant concerné.
Déficit, prélèvements sociaux et contrôles avant validation
Un déficit LMNP ne peut pas être imputé sur le revenu global du foyer. Il est reportable pendant 10 ans, uniquement sur les bénéfices issus de la même activité de location meublée non professionnelle. Les amortissements non déduits ne suivent pas le même traitement qu’un déficit ordinaire. Leur suivi comptable doit être conservé avec les autres justificatifs.
Le bénéfice LMNP est soumis au barème de l’impôt sur le revenu et, dans la plupart des situations, aux prélèvements sociaux. Le taux global cité est de 17,2 %. Certaines activités de location de courte durée ou certaines recettes peuvent toutefois entraîner le paiement de cotisations sociales. Les prestations para-hôtelières peuvent aussi avoir des conséquences en matière de TVA.
- Vérifiez que l’activité a bien été déclarée et que le SIRET a été obtenu.
- Distinguez les recettes encaissées, les dépenses déductibles et les dépôts de garantie.
- Contrôlez le type exact de location : classique, tourisme classé ou tourisme non classé.
- Au micro-BIC, saisissez les recettes brutes ; au réel, reportez le résultat établi sur la 2031.
- Conservez plusieurs années les contrats, factures, relevés, justificatifs de charges et tableaux d’amortissement.
- Vérifiez les seuils et les cases applicables à l’année des revenus déclarés avant de valider.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rentier en immobilier : le cash-flow seul ne suffit pas, la fiscalité décide de la rente
 Loi Lagleize : date d’application, fonctionnement et réalité de la propriété immobilière
 Parking à 10 000 €, 4 % à 8 % de rendement : rentable seulement si l’emplacement suit
 Indépendant, transparent ou simplement bien vendu : les critères qui distinguent le meilleur cabinet de gestion de patrimoine