Achat immobilier en PACS : 3 stratégies juridiques pour sécuriser votre investissement
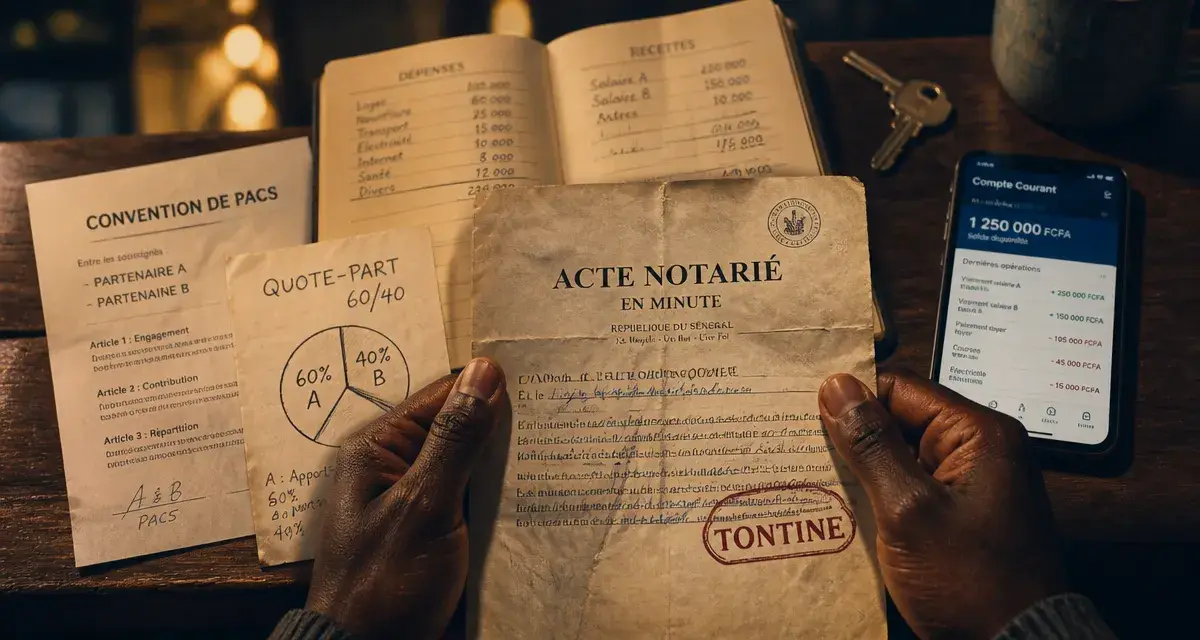
L’achat d’un bien immobilier en couple sous le régime du PACS est une étape majeure qui nécessite une planification rigoureuse. Contrairement au mariage, le PACS ne crée pas automatiquement une communauté de biens. Chaque partenaire reste, par défaut, propriétaire des biens qu’il acquiert personnellement. La structuration de l’achat immobilier est donc déterminante pour éviter les déséquilibres financiers en cas de séparation ou de décès. Comprendre les mécanismes de l’indivision et de la convention de PACS permet de bâtir un patrimoine commun solide.
L’indivision : le régime par défaut et ses limites
Lorsque vous achetez un logement à deux sans mentionner de clause spécifique, vous tombez automatiquement sous le régime de l’indivision. Chaque partenaire est propriétaire du bien à hauteur de sa contribution financière, telle qu’elle figure dans l’acte notarié. Si vous financez l’achat à 50/50, vous êtes propriétaires à parts égales. En revanche, si la répartition est de 60/40, vos droits sur le bien sont proportionnels à cet investissement initial.
La précision de la clé de répartition
L’acte d’achat doit préciser la quote-part de chaque partenaire. Cette mention est irréversible sans un nouvel acte notarié. Il est fréquent que les couples oublient d’ajuster cette répartition lors de travaux financés ultérieurement par l’un des deux. Si vous investissez dans une rénovation, gardez une trace écrite ou procédez à une régularisation pour que cet apport personnel soit pris en compte lors d’une revente.
La gestion des charges au quotidien
L’indivision impose une gestion commune des dépenses liées au bien : taxe foncière, charges de copropriété et intérêts d’emprunt. Ouvrez un compte joint dédié pour centraliser ces flux. Surveiller l’équilibre des versements évite les sentiments d’injustice qui naissent lorsqu’un partenaire assume seul les coûts d’entretien alors que l’autre se concentre sur le remboursement du capital. Cette vigilance transforme la gestion comptable en un outil de transparence au sein du couple.
La convention de PACS : un outil de protection sur-mesure
La convention de PACS est un document souple qui définit les règles de votre vie commune, y compris sur le plan patrimonial. Si l’indivision est la règle pour l’immobilier, vous pouvez choisir le régime de la séparation des biens ou celui de l’indivision des acquêts, qui permet de mettre en commun tous les biens acquis pendant le PACS.
Adapter votre convention
Adapter votre convention de PACS permet d’anticiper les imprévus. Vous pouvez y inclure des clauses de rachat prioritaire en cas de séparation, permettant à l’un des partenaires de racheter la part de l’autre à des conditions préétablies. Cela évite de devoir vendre le bien précipitamment si le marché immobilier est défavorable.
La distinction entre biens propres et biens indivis
Il est nécessaire de distinguer les apports personnels réalisés avant le PACS ou via un héritage. Ces fonds doivent être identifiés comme des biens propres dans votre convention. Sans cette précaution, ces sommes se diluent dans l’indivision, rendant leur récupération complexe en cas de rupture.
La clause de tontine : une protection spécifique pour le survivant
La clause d’accroissement, ou tontine, protège le partenaire survivant en cas de décès. Elle stipule que le partenaire qui survit est réputé avoir été, depuis le premier jour, le seul propriétaire du bien. Le bien n’entre pas dans la succession du défunt, ce qui protège le survivant contre les droits de succession.
| Critère | Indivision classique | Clause de tontine |
|---|---|---|
| Transmission | Entrée dans la succession | Propriété directe au survivant |
| Fiscalité | Droits de succession applicables | Exonération sous conditions |
| Réversibilité | Possible (avec accord) | Impossible (irrévocable) |
Les risques de la tontine
Si la tontine est avantageuse fiscalement, elle est rigide. Une fois signée, elle ne peut être annulée que par l’accord des deux partenaires. En cas de séparation, le bien est bloqué : aucun des deux ne peut forcer la vente de sa part, contrairement à l’indivision où le principe « nul ne peut être contraint à demeurer dans l’indivision » s’applique.
Anticiper la séparation : les mécanismes de sortie
La rupture d’un PACS est une épreuve qui peut être compliquée par la détention d’un bien immobilier. Prévoir les modalités de sortie dès l’achat protège votre sérénité. Il existe trois options principales pour gérer le bien après la séparation.
Le rachat de soulte
L’un des partenaires rachète la part de l’autre. Le notaire calcule la soulte, la somme à verser pour compenser la valeur du bien. Cette opération nécessite une réévaluation du bien au prix du marché actuel et le rachat du crédit immobilier en cours par l’acquéreur seul.
La vente du bien
Si aucun des deux partenaires ne souhaite conserver le bien, la vente est la solution la plus simple. Le produit de la vente est réparti selon les quotes-parts définies dans l’acte d’achat, après remboursement du capital restant dû à la banque et paiement des frais d’agence et de notaire.
Le maintien en indivision
Certains couples conservent le bien pour le mettre en location après la rupture. Cette solution nécessite une entente cordiale et une gestion rigoureuse. Il est indispensable de rédiger une convention d’indivision spécifique pour définir les règles de gestion locative, la répartition des loyers et le paiement des charges.
L’importance du testament pour compléter le PACS
Le PACS n’offre aucun droit successoral automatique. En l’absence de testament, le partenaire survivant n’hérite de rien, le bien immobilier pouvant revenir aux parents ou aux frères et sœurs du défunt. Il faut combler cette lacune dès l’acquisition.
Rédiger un testament authentique
Le testament est le seul moyen de léguer votre part de propriété à votre partenaire. Il est conseillé de passer par un notaire pour rédiger un testament authentique. Cela garantit que le document sera enregistré au Fichier Central des Dispositions de Dernières Volontés (FCDDV) et qu’il sera conforme aux règles de réserve héréditaire, notamment si vous avez des enfants issus d’une précédente union.
La protection fiscale
Le testament permet de clarifier vos intentions. Bien que le partenaire pacsé soit exonéré de droits de succession, la rédaction formelle de vos volontés évite tout conflit avec les autres membres de votre famille, sécurisant ainsi le maintien du survivant dans le logement familial.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Investir sur une entreprise : actions, fonds et risques à anticiper
 Où placer 20 000 euros entre sécurité, rendement et liquidité ?
 Indépendant, transparent ou simplement bien vendu : les critères qui distinguent le meilleur cabinet de gestion de patrimoine
 Investir dans une entreprise non cotée : capital, risque et horizon de 3 à 7 ans