Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer
Vous tapez « axa épargne retraite » : soit pour retrouver votre espace client, soit pour savoir si le PER d’AXA mérite votre argent. Cet article répond aux deux. Il détaille le fonctionnement du plan, ses supports, ses modes de sortie, les cas de déblocage, le sort des anciens contrats PERP et Madelin, puis le chemin le plus court vers votre espace en ligne.
Le PER AXA : ce qu’il fait réellement pour vous
Une déduction fiscale en échange de l’indisponibilité
Le Plan d’Épargne Retraite, créé par la loi PACTE, permet de déduire vos versements de votre revenu imposable, dans la limite d’un plafond réglementaire. Chez AXA, on peut commencer à partir de 45 € par mois. La contrepartie est claire : le contrat n’est pas rachetable avant l’échéance, sauf dans quelques cas précis détaillés plus bas. Plus votre tranche marginale d’imposition est élevée, plus l’économie d’impôt est importante.
Calculateur d’économie d’impôt d’un versement sur un PER
Estimez l’économie d’impôt liée à un versement déductible : économie = versement déductible × taux marginal d’imposition.
À savoir : la somme déduite à l’entrée sera imposée à la sortie. En cas de sortie en capital, la part de capital versée est imposée au barème de l’impôt sur le revenu, et les gains sont soumis au prélèvement forfaitaire.
Ce résultat est une estimation indicative, non contractuelle. Votre plafond personnel de déduction figure sur votre avis d’imposition.
Une logique à garder en tête : ce que vous déduisez à l’entrée est imposé à la sortie. Le calcul est donc surtout intéressant si vos revenus, et donc votre taux d’imposition, sont plus faibles à la retraite qu’en activité.
Un acteur installé, avec un réseau physique
AXA se présente comme le numéro 1 du marché français de l’épargne retraite (source France Assureurs 2022, sur les cotisations 2021) et s’appuie sur plus de 8 300 conseillers et agents. Pour un premier versement, un transfert ou un doute sur le plafond, pouvoir en discuter en agence est un vrai argument. Il ne dispense pas de comparer les frais avec d’autres offres.
Quels supports pour faire fructifier votre épargne ?
Du fonds sécurisé aux actifs réels
Le PER peut être investi sur plusieurs familles de supports : fonds en euros, unités de compte, et un support eurocroissance. AXA revendique d’avoir été le premier acteur majeur à l’intégrer dans un PER : il garantit 100 % des sommes investies au terme, avec un rendement plus dynamique qu’un fonds en euros classique en échange d’une garantie seulement à l’échéance. Cette part est composée à 50 % d’actifs verts. L’offre donne aussi accès à des actifs réels : infrastructures, immobilier, non coté.
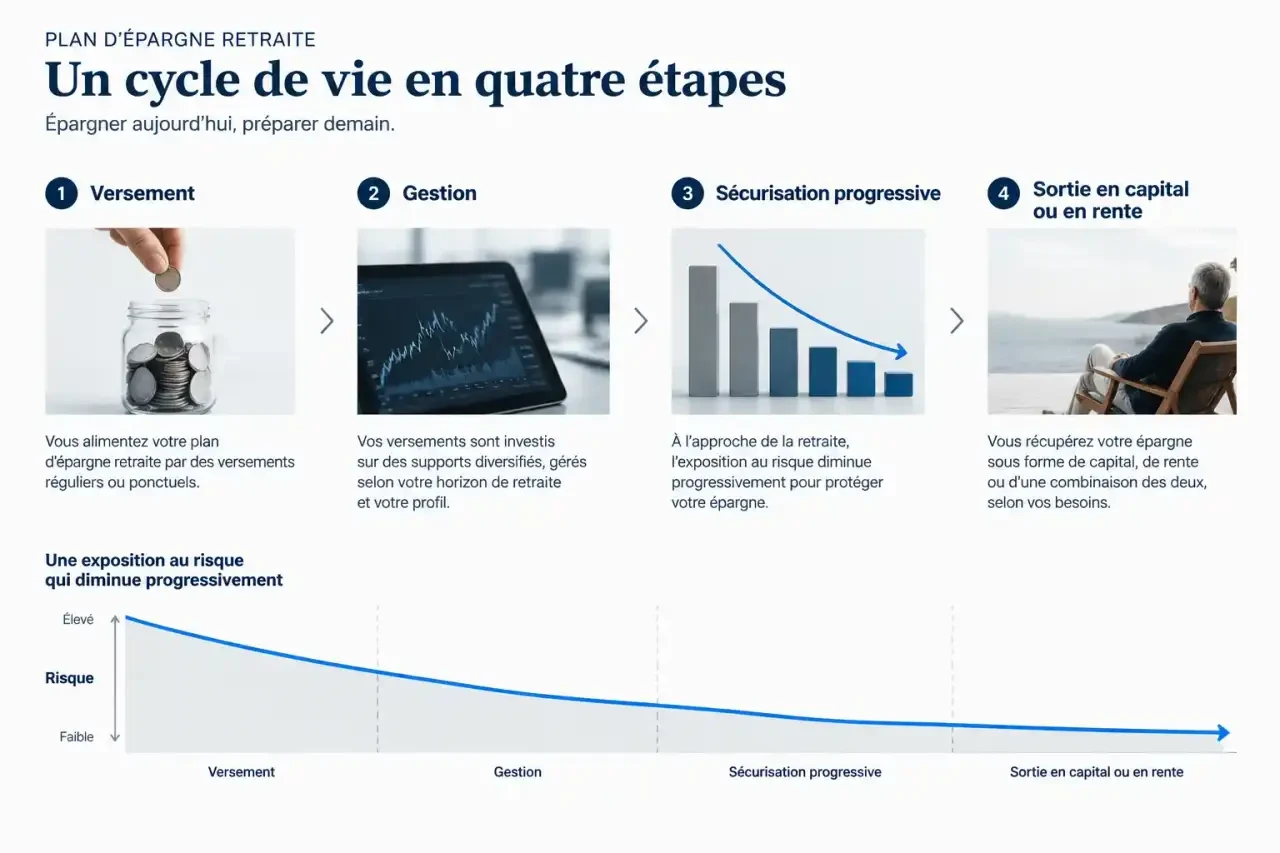
Attention : les unités de compte et le fonds Croissance comportent un risque de perte en capital, sans garantie du montant investi. Lisez le Document d’Informations Clés (DIC) et les tableaux de frais avant d’arbitrer.
Le prisme du temps : l’horizon décide du risque
Regardez votre PER comme à travers un prisme : la même épargne se décompose en teintes très différentes selon la distance qui vous sépare de la retraite. À 35 ans, vingt-cinq ans devant vous absorbent les secousses des marchés, et une part dynamique se défend. À 60 ans, une baisse de 20 % n’a plus le temps d’être rattrapée. C’est l’idée de la sécurisation progressive, que l’on appelle aussi désensibilisation : l’exposition au risque diminue à l’approche de la retraite, selon votre profil d’épargnant. Le bon réflexe est de vérifier chaque année que cette trajectoire correspond encore à votre situation, plutôt que de la subir sans la regarder.
Capital, rente ou mixte : préparer la sortie
Les trois façons de récupérer votre argent
À la retraite, vous pouvez sortir en capital (en une ou plusieurs fois), en rente, ou en combinant les deux. Le capital offre de la liberté pour un projet ou une transmission ; la rente assure un revenu régulier, utile pour compléter la pension. Deux réserves : l’option pour la rente est irrévocable, et les droits issus de versements obligatoires (épargne d’entreprise) obéissent à leurs propres règles, avec une sortie en rente.
Deux rentes pensées pour les proches
- La rente viagère réversible : après votre décès, une partie continue d’être versée à la personne que vous avez désignée.
- La rente à annuités garanties : elle est versée pendant une durée définie, avec plusieurs bénéficiaires successifs possibles.
Le choix dépend surtout de votre situation familiale : un couple dont l’un des conjoints a peu de droits à la retraite a tout intérêt à étudier la réversion.
Débloquer son PER avant la retraite : les cas autorisés
L’indisponibilité n’est pas totale. Deux grandes familles de motifs permettent un rachat anticipé :
- L’acquisition de la résidence principale, hors sommes issues de versements obligatoires ;
- Les accidents de la vie : invalidité (vous, votre conjoint ou partenaire de Pacs, votre enfant), décès du conjoint ou partenaire de Pacs, fin de droits au chômage, surendettement, cessation d’activité non salariée après liquidation judiciaire.
Un rachat peut entraîner des prélèvements sociaux et fiscaux : demandez une simulation avant de lancer la démarche.
Anciens contrats, indépendants et accès à votre espace
PERP, Madelin, contrats d’entreprise : garder ou transférer ?
Vos PERP et contrats Madelin existants restent alimentables. Ils peuvent aussi être transférés vers un PER pour profiter de ses atouts : options de sortie, supports comme l’eurocroissance, souplesse du déblocage. Avant de transférer, comparez les frais des deux contrats et vérifiez ce qui est transférable, notamment les versements obligatoires, dont les règles de sortie diffèrent.
Indépendants : la déduction Madelin
Les travailleurs non salariés bénéficient de la loi Madelin, qui permet de déduire les cotisations du bénéfice imposable. Si vous êtes dans ce cas, demandez à votre conseiller de comparer cette déduction avec celle d’un PER avant de choisir.
Se connecter et passer à l’action
Pour consulter votre épargne retraite AXA et l’historique de votre épargne salariale, passez par les espaces client dédiés sur axa.fr : particuliers, salariés ou entreprises. Depuis « Mes contrats », vous accédez aussi aux simulateurs. Le simulateur Retraite permet d’estimer votre situation, et un conseiller peut ensuite vous accompagner pour ouvrir un plan, transférer un contrat ou désigner vos bénéficiaires.
Frais, transparence et points de vigilance
Le PER AXA publie des tableaux de transparence des frais, des documents d’informations clés et les taux de participation aux bénéfices, comme l’exige la loi PACTE. Ces documents sont votre meilleur outil de comparaison : examinez les frais sur versement, les frais de gestion et le coût des unités de compte. Posez enfin trois questions à votre conseiller : quel est mon plafond de déduction, quelle sera l’imposition à la sortie, et comment mon épargne sera-t-elle sécurisée avec les années ?
- Plafond de déduction épargne retraite : le montant de votre avis n’est pas votre économie d’impôt - 1 novembre 2026
- Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer - 31 octobre 2026
- Succession d’un compte-titres : la remise à zéro fiscale qui change tout pour les héritiers - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Placements à court terme : comment sécuriser votre capital tout en maximisant vos gains
 Peut-on avoir 2 Livrets A ? Non : unicité, FICOBA et alternatives autorisées
 Épargne retraite : combinez PER, épargne salariale et liquidité sans confondre capital et rente
 Investir dans les parkings : comment protéger le rendement des charges et de la vacance