Premier achat immobilier : éviter le coup de cœur qui épuise votre budget
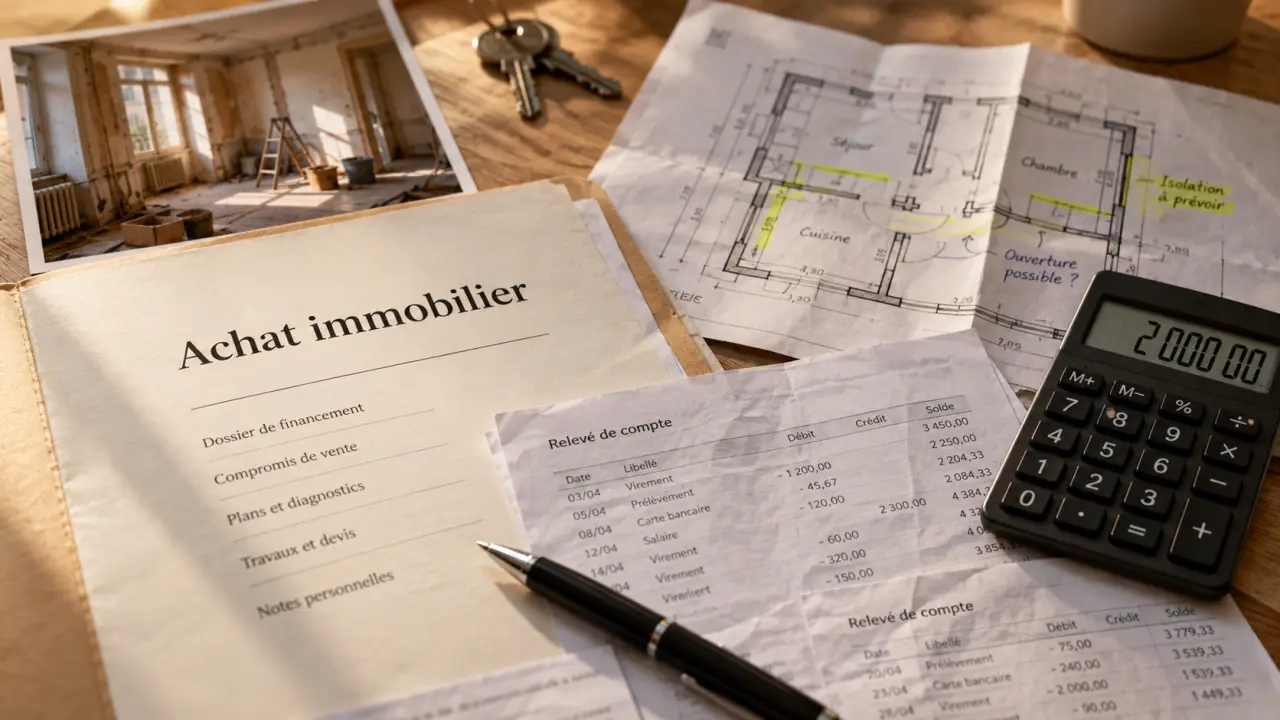
Pour un premier achat immobilier, le bon budget n’est pas le montant maximal qu’une banque accepte de prêter. C’est celui qui permet de devenir propriétaire sans sacrifier son équilibre financier, tout en choisissant un logement adapté à ses prochaines années. Avant les visites, trois points doivent être clarifiés : votre capacité de financement, le coût réel du bien et les vérifications à effectuer avant de vous engager.
1. Fixer un budget qui laisse une marge après l’achat
Le prix affiché ne représente qu’une partie de la dépense. Votre enveloppe doit aussi couvrir les frais d’acquisition, les éventuels frais d’agence non inclus dans le prix annoncé, la garantie du prêt, les frais de dossier, le déménagement et les premiers travaux. Dans l’ancien, une remise en état apparemment légère peut mobiliser rapidement l’épargne prévue pour l’ameublement.
Partir du reste à vivre, pas seulement de la mensualité
Établissez un budget mensuel après achat : remboursement du crédit, assurance emprunteur, assurance habitation, charges de copropriété éventuelles, énergie, transport et provision pour la taxe foncière. Ajoutez une réserve pour l’entretien. Un logement moins cher mais éloigné du travail peut devenir plus coûteux au quotidien qu’un bien mieux situé.
Conservez une épargne de sécurité distincte de votre apport. Utiliser toute votre trésorerie pour réduire le crédit vous laisserait sans solution face à une chaudière défaillante, un appel de fonds ou une baisse temporaire de revenus. Le montant à garder dépend de la stabilité de vos revenus et de l’état du logement.
Faire valider le financement avant les visites sérieuses
Une première simulation bancaire permet de cadrer votre recherche, mais elle ne constitue pas un accord définitif. Préparez vos justificatifs de revenus, vos relevés de comptes, votre situation professionnelle et le détail de vos crédits en cours. Comparez les propositions à durée et montant identiques, en examinant le TAEG, le coût de l’assurance et les conditions de remboursement anticipé, pas uniquement le taux nominal.
Selon votre situation, le logement et sa localisation, des dispositifs comme le prêt à taux zéro, le prêt d’accession sociale ou certaines aides locales peuvent être accessibles. Leurs conditions évoluent : faites vérifier votre éligibilité avant de les intégrer au financement.
2. Choisir un logement qui reste pertinent dans quelques années
Un premier bien n’est pas nécessairement celui de toute une vie. Il doit néanmoins convenir assez longtemps pour que les frais liés à l’achat et à une éventuelle revente ne fragilisent pas votre projet. Interrogez-vous sur votre horizon professionnel, vos déplacements, la place nécessaire pour télétravailler et les évolutions possibles de votre foyer.
Hiérarchiser les critères avant de comparer les annonces
Distinguez les caractéristiques impossibles à changer de celles que des travaux peuvent améliorer. On peut remplacer une cuisine, rarement déplacer un immeuble, créer un ascenseur ou supprimer le bruit d’un axe routier. Cette distinction évite de survaloriser une décoration séduisante au détriment de l’emplacement ou de la qualité du bâtiment.
- Indispensables : secteur, temps de trajet acceptable, accessibilité, nombre de pièces réellement nécessaires.
- Négociables : étage selon l’immeuble, extérieur, stationnement, agencement ou prestations.
- Rédhibitoires : nuisances incompatibles avec votre quotidien, travaux hors budget, contraintes d’accès majeures.
Chaque logement porte l’empreinte d’une manière de vivre : l’entrée encombrée révèle parfois un manque de rangement, une rallonge traversant le séjour un équipement électrique mal adapté, une chambre transformée en passage une circulation peu fonctionnelle. Pendant la visite, ne regardez pas seulement les meubles des occupants. Reconstituez votre propre journée, du départ matinal au coucher : où poser les courses, faire sécher le linge, travailler au calme ? Cette lecture des usages aide à distinguer un défaut décoratif d’une gêne durable.
Pensez également à la revente sans spéculer sur une hausse des prix. Un plan fonctionnel, un environnement agréable et des charges compréhensibles facilitent généralement la présentation du bien à de futurs acquéreurs. Une singularité que vous adorez peut, à l’inverse, restreindre le nombre d’acheteurs intéressés.
3. Vérifier le bien et l’immeuble avant de faire une offre
Une visite réussie doit produire autre chose qu’une impression. Prenez des notes, demandez les documents disponibles et revenez à un autre horaire lorsque c’est possible. La luminosité, le voisinage et la circulation peuvent modifier sensiblement votre perception du logement.
Examiner l’état technique sans se fier aux finitions
Observez les traces d’humidité, la ventilation, les fenêtres, le chauffage et les installations électriques visibles. Le diagnostic de performance énergétique et les autres diagnostics obligatoires apportent des informations utiles, mais ne remplacent pas une évaluation des travaux. Si vous repérez des fissures, des infiltrations ou une rénovation importante à prévoir, sollicitez un professionnel adapté avant de fixer votre prix.
Pour une maison, examinez aussi la toiture, l’assainissement, les limites du terrain et les éventuelles servitudes. Vérifiez auprès des interlocuteurs compétents que les extensions ou transformations importantes ont fait l’objet des démarches nécessaires. Ne considérez pas une possibilité d’aménagement annoncée oralement comme acquise.
Lire les documents de copropriété comme un futur payeur
Pour un appartement, demandez notamment les procès-verbaux récents d’assemblée générale, les informations financières, le règlement de copropriété et les éléments disponibles sur l’entretien de l’immeuble. Recherchez les travaux votés ou envisagés, les impayés et les difficultés récurrentes. Un ravalement discuté depuis plusieurs réunions mérite une estimation, même si aucun chantier n’a encore commencé.
Des charges faibles ne prouvent pas qu’un immeuble coûte peu à entretenir. Elles peuvent aussi accompagner un entretien différé. Faites préciser par le notaire la répartition des sommes entre vendeur et acquéreur et les engagements prévus dans l’avant-contrat.
4. Sécuriser l’offre, le crédit et la signature
La négociation doit s’appuyer sur des éléments concrets : état du bien, travaux chiffrés, caractéristiques du secteur et comparaison avec des ventes pertinentes. Votre plafond personnel reste toutefois la limite décisive. Un prix négocié n’est pas une bonne affaire s’il vous impose un financement trop tendu.
Ne pas signer une offre comme une simple réservation
Une offre écrite peut avoir des conséquences juridiques. Avant de la transmettre, faites préciser sa durée de validité, le prix, le mode de financement et les conditions envisagées. L’avant-contrat doit ensuite décrire correctement le bien et encadrer l’opération. En cas de recours à un prêt, vérifiez particulièrement la condition suspensive d’obtention du financement : montant, durée, taux prévu et délais doivent correspondre à votre recherche bancaire réelle.
Dans le cadre habituel d’un achat résidentiel par un acquéreur non professionnel, un délai légal de rétractation de dix jours s’applique après la notification de l’avant-contrat, selon les modalités prévues par la loi. Faites-vous expliquer son point de départ par le notaire plutôt que de le calculer approximativement.
Garder une dernière vérification avant la remise des clés
Jusqu’à la signature définitive, respectez les échéances et conservez les justificatifs de vos démarches bancaires. L’offre de prêt immobilier comporte elle-même un délai légal de réflexion : son acceptation ne peut intervenir qu’après dix jours révolus suivant sa réception.
Prévoyez enfin une visite avant la signature pour vérifier que le logement est dans l’état convenu, que les équipements inclus sont présents et qu’aucun dégât nouveau n’est apparu. Préparez l’assurance habitation pour la prise de possession et les relevés de compteurs. Votre premier achat sera mieux sécurisé par ces vérifications concrètes que par la seule impression d’avoir trouvé le bien parfait.
- Premier achat immobilier : éviter le coup de cœur qui épuise votre budget - 23 octobre 2026
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Pourquoi investir dans l’immobilier : les 6 leviers pour bâtir un patrimoine durable
 Immobilier loi : 10 jours pour se rétracter, diagnostics et règles à vérifier avant de signer
 Charges déductibles en LMNP : déduire les bons frais sans confondre charge et amortissement
 SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente