Éviter les frais de succession : transmettre la maison sans laisser ses héritiers à court d’argent
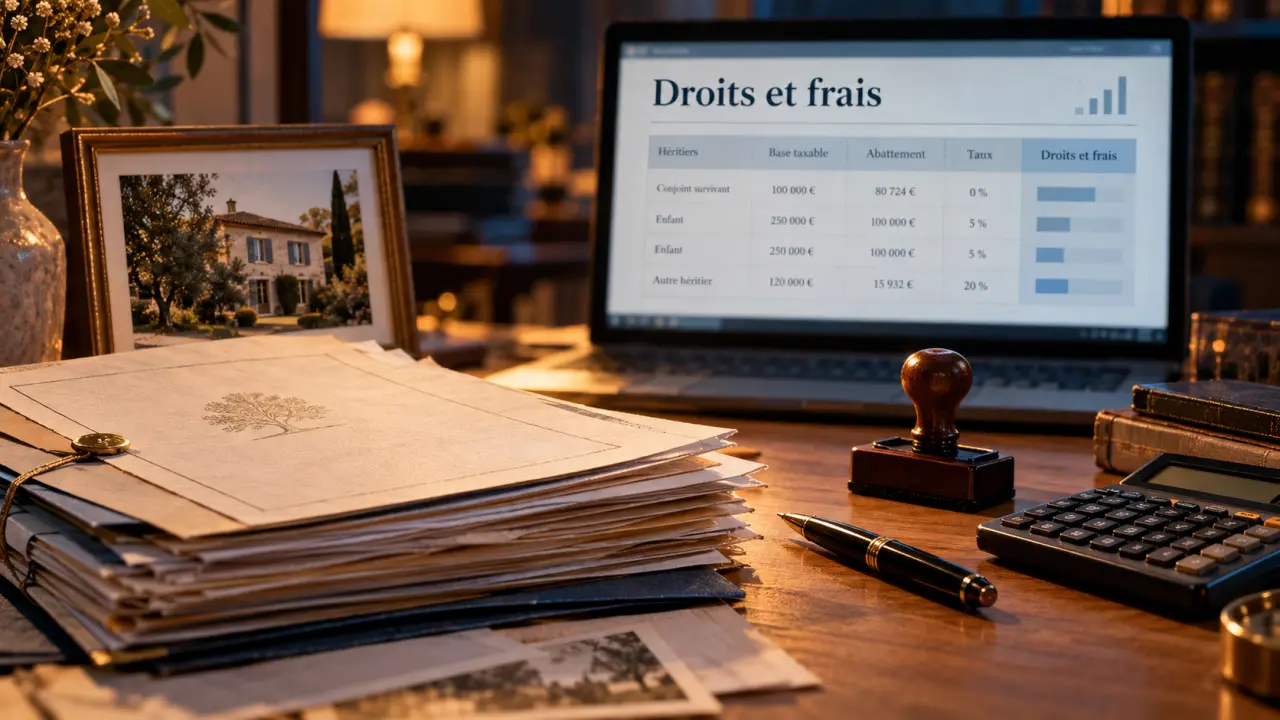
Réduire légalement les droits de succession passe surtout par l’anticipation : donations, transmission de la nue-propriété, assurance-vie et protection du conjoint. Une exonération totale est parfois possible, mais elle ne supprime pas nécessairement les frais d’actes. Pour préserver une maison familiale, il faut donc examiner à la fois l’impôt futur, le coût des opérations et l’argent dont disposeront les héritiers.
Identifier ce qui sera réellement payé au décès
Les droits de succession sont l’impôt dû par les bénéficiaires. Les « frais de succession » désignent plus largement les émoluments du notaire, débours, formalités immobilières et, éventuellement, frais de partage. Ne pas payer de droits ne signifie donc pas régler une succession gratuitement.
Estimation des droits de succession
Simulateur pédagogique fondé sur les règles générales de la fiscalité successorale française.
Actif net = actif brut − dettes déductibles
Base taxable individuelle = part reçue − abattement restant
Droits = application tranche par tranche du barème correspondant
Répartition et situation de chaque héritier
La somme des parts doit être égale à 100 %. Les donations de moins de 15 ans sont déduites de l’abattement disponible de l’héritier.
Résultat estimatif
| Héritier | Part reçue | Abattement restant | Base taxable | Droits estimés | Barème / situation |
|---|
Cette estimation applique notamment les abattements usuels suivants : 100 000 € en ligne directe, 15 932 € entre frères et sœurs, 7 967 € entre oncle/tante et neveu/nièce, et 1 594 € dans les autres cas. En ligne directe, le barème progressif est de 5 % jusqu’à 8 072 €, 10 % jusqu’à 12 109 €, 15 % jusqu’à 15 932 €, 20 % jusqu’à 552 324 €, 30 % jusqu’à 902 838 €, 40 % jusqu’à 1 805 677 €, puis 45 %. Les autres liens sont soumis à des règles spécifiques indiquées dans le tableau. Il s’agit d’une estimation fondée sur ces règles et montants : elle ne remplace pas un calcul notarial. Les donations, situations familiales particulières, assurances-vie et régimes matrimoniaux nécessitent une vérification personnalisée.
Le calcul part de la valeur des biens au jour du décès, dont la valeur vénale des immeubles, diminuée des dettes fiscalement déductibles. Cet actif net est réparti entre les héritiers. Sur chaque part, on applique l’abattement disponible, puis le barème correspondant au lien de parenté.
| Bénéficiaire | Exonération ou abattement successoral |
|---|---|
| Époux survivant | Exonération totale |
| Partenaire de PACS | Exonération totale, mais un testament est nécessaire pour hériter |
| Enfant ou parent | 100 000 € |
| Frère ou sœur | 15 932 €, sauf exonération sous conditions |
| Neveu ou nièce | 7 967 € |
| Petit-enfant | 1 594 € en principe, hors représentation notamment |
| Bénéficiaire handicapé remplissant les conditions | 159 325 € supplémentaires, cumulables avec l’abattement personnel |
En ligne directe, les taux progressifs sont de 5 % jusqu’à 8 072 €, 10 % jusqu’à 12 109 €, 15 % jusqu’à 15 932 €, 20 % jusqu’à 552 324 €, 30 % jusqu’à 902 838 €, 40 % jusqu’à 1 805 677 €, puis 45 %. Chaque taux s’applique seulement à sa tranche, pas à l’ensemble de l’héritage.
Exemple : une maison de 500 000 €, sans dette, revient à deux enfants à parts égales. Sans donation antérieure consommant l’abattement, chacun reçoit 250 000 €, dont 150 000 € taxables après déduction de 100 000 €. Les droits atteignent environ 28 194 € chacun, soit 56 389 € au total, hors frais d’actes.
Donner plus tôt, sans compromettre sa sécurité financière
Utiliser les abattements et organiser le partage
Chaque parent peut donner 100 000 € à chaque enfant tous les 15 ans sans droits de donation, sous réserve des donations déjà réalisées. Deux parents peuvent ainsi transmettre ensemble 200 000 € par enfant. Une donation immobilière exige toutefois un acte notarié et entraîne des frais, même sans impôt.
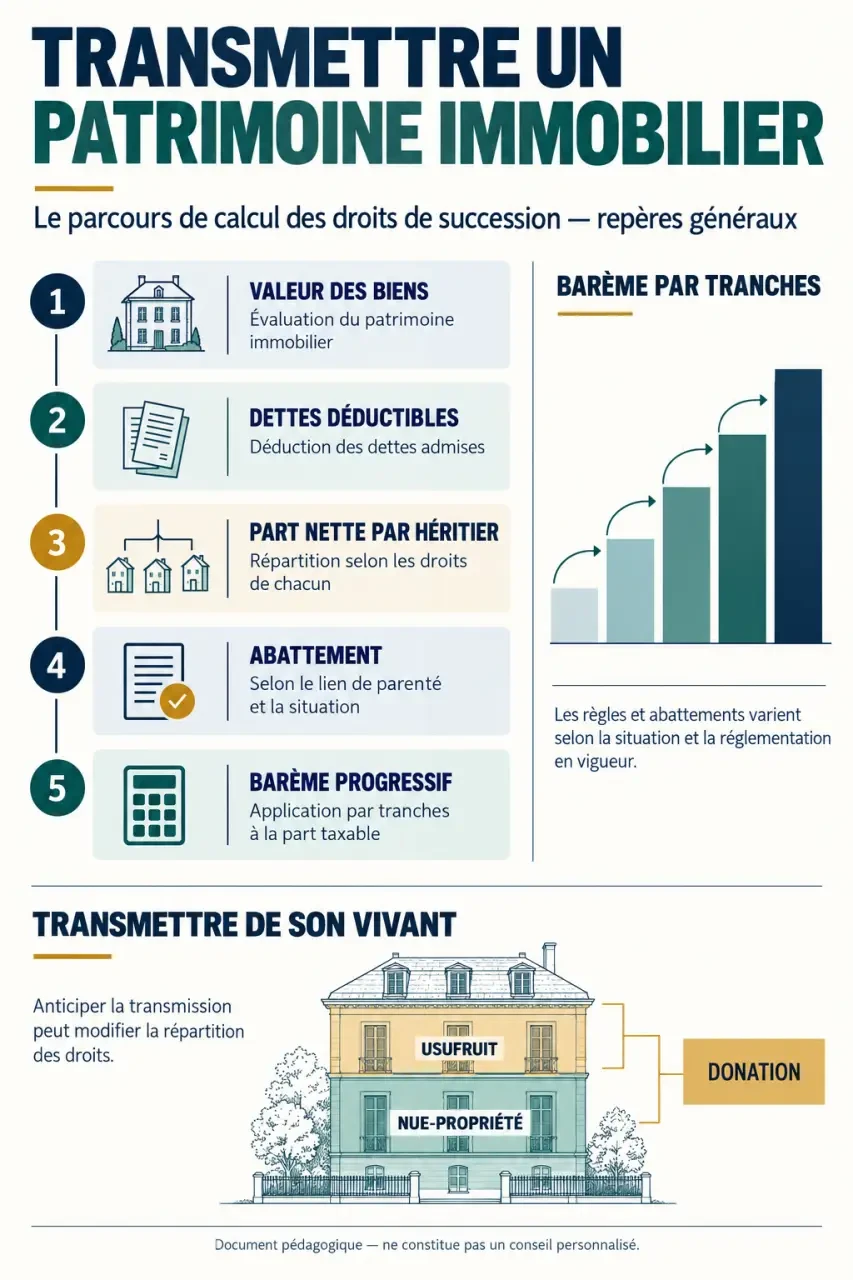
La donation simple transmet un bien ou une somme. La donation-partage organise une répartition anticipée et peut, sous conditions, fixer les valeurs retenues pour le règlement civil de la succession. Elle ne donne pas d’abattement supplémentaire, mais peut limiter les contestations entre enfants.
Les donations antérieures doivent être recensées : celles de moins de 15 ans peuvent réduire l’abattement fiscal restant. Leur traitement civil est distinct. Une donation ancienne peut encore être prise en compte pour l’équilibre entre héritiers ou le respect de leur réserve, même lorsque son rappel fiscal n’est plus applicable.
Transmettre la nue-propriété et conserver l’usage
Avec une donation avec réserve d’usufruit, vous gardez la possibilité d’habiter le logement ou d’en percevoir les loyers. Les enfants reçoivent la nue-propriété : les droits sont calculés sur sa valeur fiscale, déterminée selon votre âge, et non sur toute la valeur du bien.
Au décès de l’usufruitier, la réunion de l’usufruit à la nue-propriété intervient en principe sans nouveaux droits sur cette réunion. En contrepartie, vous ne pouvez plus vendre seul la pleine propriété. L’acte doit anticiper les travaux, les charges et le sort du prix en cas de vente. Donner reste un engagement généralement irrévocable : conservez assez de ressources pour votre logement, votre santé et une éventuelle dépendance.
Choisir les outils complémentaires pour leur véritable utilité
| Outil | Intérêt principal | Limite à anticiper |
|---|---|---|
| SCI familiale | Transmettre progressivement des parts et organiser la gestion | Création, suivi et coûts ; aucune exonération automatique |
| Assurance-vie | Transmettre un capital avec une fiscalité spécifique | Règles dépendant notamment de l’âge aux versements et des dates du contrat |
| Testament | Désigner des bénéficiaires, notamment le partenaire de PACS | Ne supprime pas l’impôt et doit respecter la réserve héréditaire |
| Régime matrimonial ou donation au dernier vivant | Renforcer la protection du conjoint | Effets à examiner pour les enfants, surtout en famille recomposée |
Une SCI facilite les donations de fractions du patrimoine. Avec deux parents et trois enfants, il est possible de donner au total 600 000 € de parts en utilisant six abattements de 100 000 €, s’ils sont disponibles. La SCI ne crée pas cet avantage : les abattements existent aussi sans société. Toute décote des parts doit être justifiée, jamais appliquée artificiellement.
Pour l’assurance-vie, le régime courant des versements avant 70 ans prévoit un abattement de 152 500 € par bénéficiaire, puis un prélèvement de 20 % sur une première tranche taxable et de 31,25 % au-delà. Après 70 ans, les primes relevant du régime concerné bénéficient d’un abattement global de 30 500 €, partagé entre bénéficiaires ; les gains correspondants échappent en principe aux droits de succession. Les dates des contrats et versements imposent une vérification personnalisée.
Le testament protège notamment le partenaire de PACS, qui n’est pas héritier légal. La communauté universelle avec attribution intégrale peut protéger l’époux, mais aussi reporter la transmission aux enfants et alourdir leur fiscalité au second décès. Aucun montage ne dispense d’examiner les droits des héritiers réservataires.
Préserver la maison grâce à un plan de financement
Une succession peu taxée peut rester difficile à partager. Si un enfant souhaite garder la maison, il devra parfois verser une soulte aux autres, en plus de financer les droits et les frais. Il faut donc discuter de l’occupation, de l’entretien et des possibilités de rachat avant de choisir une donation ou une indivision.
Adoptez une logique de vigie : surveillez non seulement la valeur du patrimoine, mais aussi les liquidités mobilisables au décès. Une maison qui prend de la valeur peut augmenter la facture sans créer un euro disponible. Un tableau familial distinguant impôt estimé, frais, soultes et épargne accessible permet de repérer ce décalage avant qu’il n’impose une vente précipitée.
Si les fonds manquent, un paiement fractionné ou, dans certaines situations, différé peut être demandé à l’administration fiscale. Ce n’est pas un droit automatique : des garanties et des intérêts peuvent être exigés. Un crédit ou une vente partielle peuvent aussi être étudiés, sans attendre l’échéance déclarative.
Préparer le dossier et respecter les délais
La présence d’un bien immobilier rend le recours au notaire obligatoire. Celui-ci établit notamment les actes nécessaires à l’identification des héritiers et l’attestation immobilière. Il faut le contacter rapidement : son intervention ne suspend pas les délais fiscaux.
- Rassemblez livret de famille, contrat de mariage ou PACS et testament éventuel.
- Préparez titres de propriété, estimations immobilières, relevés bancaires et justificatifs des dettes.
- Recensez les donations antérieures et les contrats d’assurance-vie.
- Demandez un chiffrage séparant droits fiscaux, frais d’actes et éventuels frais de partage.
La déclaration de succession et le paiement interviennent en principe dans les 6 mois après un décès en France, ou dans les 12 mois lorsque le décès survient à l’étranger, sous réserve des règles particulières. Une dispense de déclaration existe notamment, sous conditions, pour certains proches lorsque l’actif brut est inférieur à 50 000 €, et pour les autres bénéficiaires sous 3 000 €. Elle ne doit pas être confondue avec une exonération d’impôt.
Enfin, retenez une valeur immobilière défendable : une sous-évaluation expose à un redressement et à des pénalités. Faites comparer plusieurs scénarios par le notaire, en intégrant leur coût immédiat et votre besoin de conserver la maîtrise du patrimoine. La bonne stratégie réduit la fiscalité sans fragiliser votre quotidien ni l’équilibre familial.
- Éviter les frais de succession : transmettre la maison sans laisser ses héritiers à court d’argent - 26 octobre 2026
- Investissement immobilier ancien : la décote ne suffit pas à faire une bonne affaire - 25 octobre 2026
- SCPI santé ou logistique : les baux longs ne garantissent pas votre capital - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rentabilité, fiscalité, emplacement : les vérifications avant d’investir dans le locatif saisonnier
 Achat immobilier en PACS : 3 stratégies juridiques pour sécuriser votre investissement
 Pinel vs Pinel+ : comment choisir pour optimiser votre investissement locatif ?
 Déclarer une location meublée en LMNP : SIRET, régime fiscal et cases 2042-C-PRO