Investissement immobilier ancien : la décote ne suffit pas à faire une bonne affaire
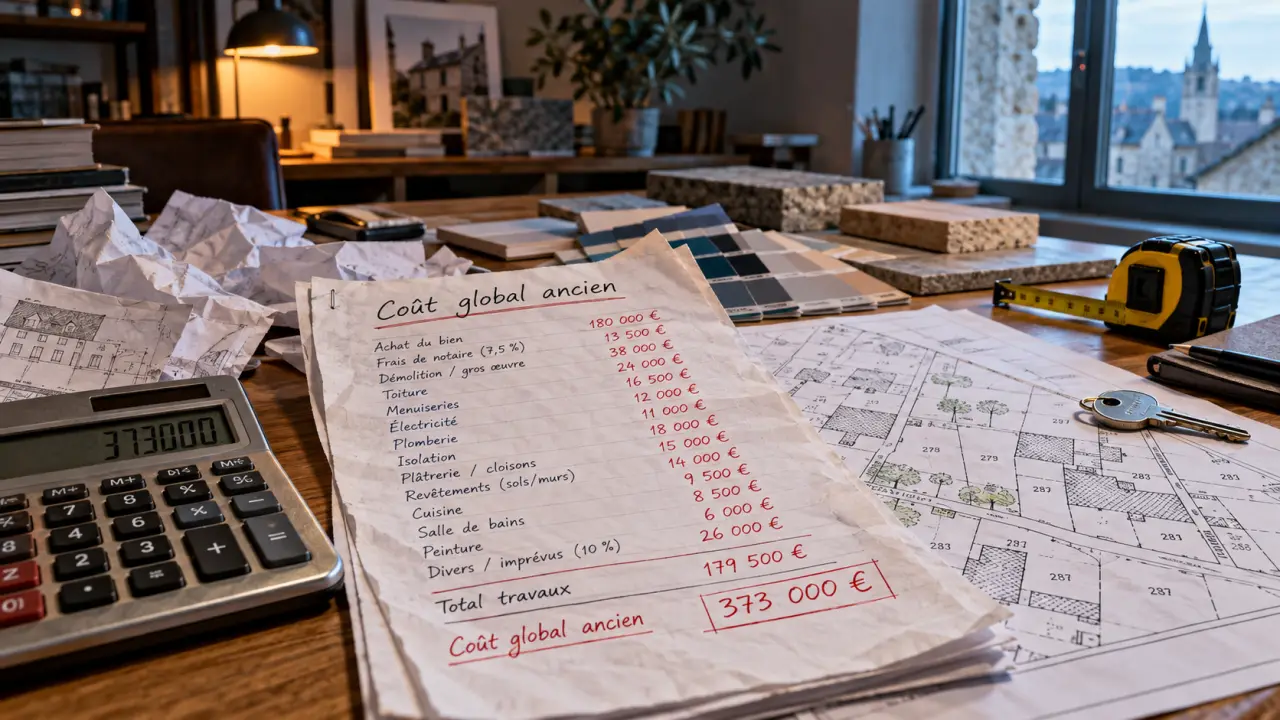
Un investissement immobilier ancien peut offrir un prix accessible, un emplacement recherché et un potentiel de valorisation après rénovation. Mais sa rentabilité dépend du coût total, pas seulement du prix affiché. Avant d’acheter pour louer, il faut confronter le loyer réaliste aux travaux, aux charges, au crédit et à la fiscalité, sans oublier les périodes sans locataire.
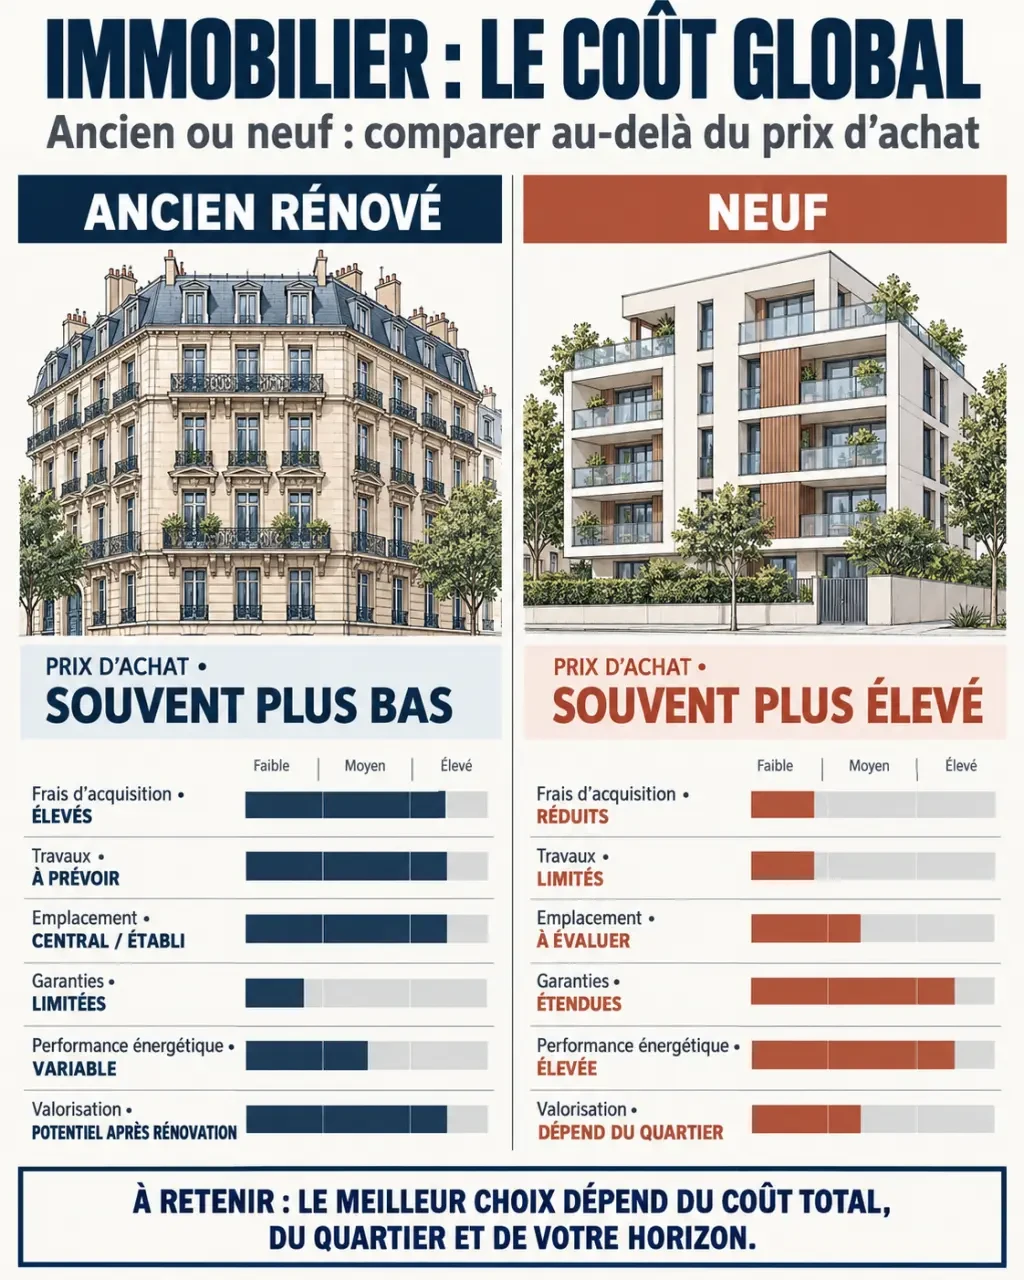
Comparer l’ancien et le neuf sur le coût global
L’ancien présente parfois une décote de 10 à 20 % par rapport au neuf. Cet écart reste indicatif : il varie selon le quartier, l’état du bâtiment et sa performance énergétique. Un appartement à rénover dans une copropriété fragile peut finalement coûter davantage qu’un logement plus cher, mais immédiatement exploitable.
Calculer la rentabilité de l’ancien
Renseignez les paramètres de votre investissement pour obtenir une estimation de sa rentabilité et de son effort de trésorerie.
Coût de l’opération
Revenus locatifs
Charges annuelles
Financement et fiscalité
Résultats estimatifs
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Prix d’achat | Souvent inférieur, avec une marge de négociation liée aux défauts | Généralement supérieur à emplacement comparable |
| Frais d’acquisition | Environ 7 à 8 % | Environ 2 à 3 % |
| Travaux | À chiffrer avant l’offre | Normalement limités au départ |
| Emplacement | Choix fréquent dans les quartiers déjà constitués | Offre dépendante des programmes disponibles |
| Visibilité technique | État réel observable, mais défauts parfois cachés | Garanties propres à la construction neuve, sans supprimer tout risque |
Le parquet, les moulures et la hauteur sous plafond peuvent soutenir l’attractivité locative. Ils ne compensent toutefois ni une mauvaise isolation acoustique ni un chauffage coûteux. Comparez deux logements capables de répondre au même besoin locatif, après travaux, plutôt que deux prix au mètre carré.
Choisir un logement autour des trajets du futur locataire
Commencez par définir votre cible : étudiant, jeune actif, couple ou famille. Cette décision oriente la surface, le nombre de chambres, l’équipement et le choix entre location vide et meublée. Un studio meublé près d’un campus ne répond pas aux mêmes attentes qu’un appartement familial proche des écoles.
Un logement se situe dans l’orbite des lieux que son occupant fréquente chaque jour. Sur une carte, tracez les trajets vers les bassins d’emploi, les transports, les commerces et les établissements d’enseignement. Puis vérifiez-les sur place : une courte distance peut cacher une coupure urbaine, une forte pente ou une desserte peu fréquente. Cette lecture des déplacements révèle parfois davantage que l’étiquette « centre-ville ».
Pour estimer le loyer, confrontez des annonces comparables à l’avis de plusieurs gestionnaires locaux. Distinguez les loyers affichés des loyers réellement obtenus, vérifiez l’éventuel encadrement et interrogez les professionnels sur les délais de relocation. Une forte rotation peut augmenter les frais de gestion et de remise en état.
Pensez aussi à la revente : un plan fonctionnel, une copropriété entretenue et des charges maîtrisées intéressent aussi les propriétaires occupants. Une plus-value reste incertaine ; elle doit être estimée après frais de vente, travaux et fiscalité applicable.
Auditer les travaux avant de négocier le prix
Une visite agréable ne remplace pas un examen technique. Les diagnostics immobiliers sont indispensables, mais ils ne constituent pas un audit complet du bâtiment. Faites examiner les désordres visibles par un professionnel indépendant et demandez des devis détaillés avant de figer votre budget.
- Dans le logement : humidité, fissures, ventilation, fenêtres, chauffage, électricité, plomberie et isolation acoustique.
- Dans l’immeuble : toiture, façade, structure, réseaux communs et ascenseur.
- Dans les documents : diagnostics, procès-verbaux d’assemblée générale, charges, impayés, travaux votés et programme de travaux envisagé.
- Pour une maison : état de la couverture, raccordements et assainissement non collectif, le cas échéant.
Le diagnostic de performance énergétique doit être lu comme un signal économique et réglementaire. Vérifiez que le logement peut être loué à la date prévue et anticipez les prochaines échéances applicables à son classement. Une rénovation énergétique cohérente associe isolation, ventilation et équipements adaptés ; changer uniquement le chauffage ne résout pas toujours les défauts du bâti.
Intégrez au budget les études, les autorisations, les finitions et une réserve pour imprévus. Ajoutez les mensualités et charges dues pendant le chantier, alors qu’aucun loyer ne rentre. Les aides et l’éco-PTZ peuvent contribuer au financement sous conditions : faites confirmer leur montant et leur compatibilité avec votre projet avant de les intégrer au plan financier.
Calculer le rendement et l’effort de trésorerie séparément
Le rendement brut rapporte les loyers annuels au coût total de l’opération. Le rendement net retranche notamment les charges non récupérables, la taxe foncière restant à votre charge, les assurances, la gestion, l’entretien et une provision pour vacance. Précisez toujours si votre calcul inclut le financement et la fiscalité.
Prenons un exemple purement illustratif : achat à 150 000 €, frais d’acquisition de 12 000 € et travaux de 28 000 €. Le coût total atteint 190 000 €, hors frais de financement et éventuel mobilier. Avec un loyer mensuel hors charges de 850 €, les recettes théoriques représentent 10 200 € par an.
- Rendement brut : 10 200 ÷ 190 000 × 100 = 5,37 %.
- Avec 2 600 € de dépenses annuelles et provision pour vacance : le revenu net avant crédit et impôt atteint 7 600 €, soit 4 %.
- Avec 750 € de mensualité, assurance emprunteur comprise : les remboursements atteignent 9 000 € par an. L’effort de trésorerie est donc de 1 400 € par an avant impôt.
Un rendement positif ne signifie donc pas que le loyer couvre toutes les sorties d’argent. Après fiscalité, retranchez également l’impôt et les prélèvements applicables au résultat imposable, qui diffère du solde de trésorerie.
Pour le crédit, présentez un dossier comprenant devis, estimation locative et épargne résiduelle. L’apport demandé dépend de la banque et de votre situation : prévoir seulement les frais d’acquisition peut être insuffisant. Testez aussi un scénario avec retard de chantier et vacance prolongée.
Choisir la fiscalité sans lui laisser dicter l’achat
En location vide, les loyers relèvent des revenus fonciers. Le micro-foncier applique un abattement forfaitaire sous conditions ; le régime réel permet de déduire les charges admises et certains travaux. Les dépenses de construction, reconstruction ou agrandissement ne sont pas assimilables à de simples travaux déductibles.
Au réel, un déficit foncier peut, sous conditions, être imputé sur le revenu global dans la limite de droit commun de 10 700 € par an, hors part provenant des intérêts d’emprunt. Les reports obéissent à des règles distinctes selon leur origine. En location meublée, les revenus relèvent des BIC : comparez micro-BIC et réel, en intégrant aussi les conséquences fiscales à la revente.
D’autres mécanismes répondent à des projets spécifiques :
- Denormandie : logement et commune éligibles, travaux représentant au moins 25 % du coût total, plafonds et engagement locatif. Les réductions sont de 12 %, 18 % ou 21 % pour 6, 9 ou 12 ans, dans les limites applicables.
- Loc’Avantages : conventionnement avec l’Anah, loyer inférieur au marché et conditions de ressources du locataire.
- Malraux et Monuments historiques : opérations patrimoniales soumises à des contraintes spécifiques de restauration et de conservation.
Ne confondez pas déduction du revenu imposable et réduction d’impôt. Les anciens dispositifs, notamment Pinel ancien ou Cosse, ne doivent pas être supposés accessibles à un nouvel achat. Faites valider l’éligibilité à la date de l’opération. Un notaire, un expert-comptable ou un conseiller fiscal peut sécuriser ce choix ; demandez aussi à tout accompagnateur ses honoraires, ses missions exactes et ses éventuels liens commerciaux.
Partager cet article
Articles qui pourraient vous intéresser :
 GFV, achat direct, participation : investir dans le vignoble sans sous-estimer les risques
 22 950 € puis la tranche fiscalisée : comment fonctionne le Livret A Sup du CIC
 Le découvert bancaire reste autorisé en 2026, avec un encadrement renforcé dès novembre
 Placement dans le vin : un actif tangible, mais des frais et des risques à maîtriser