SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente
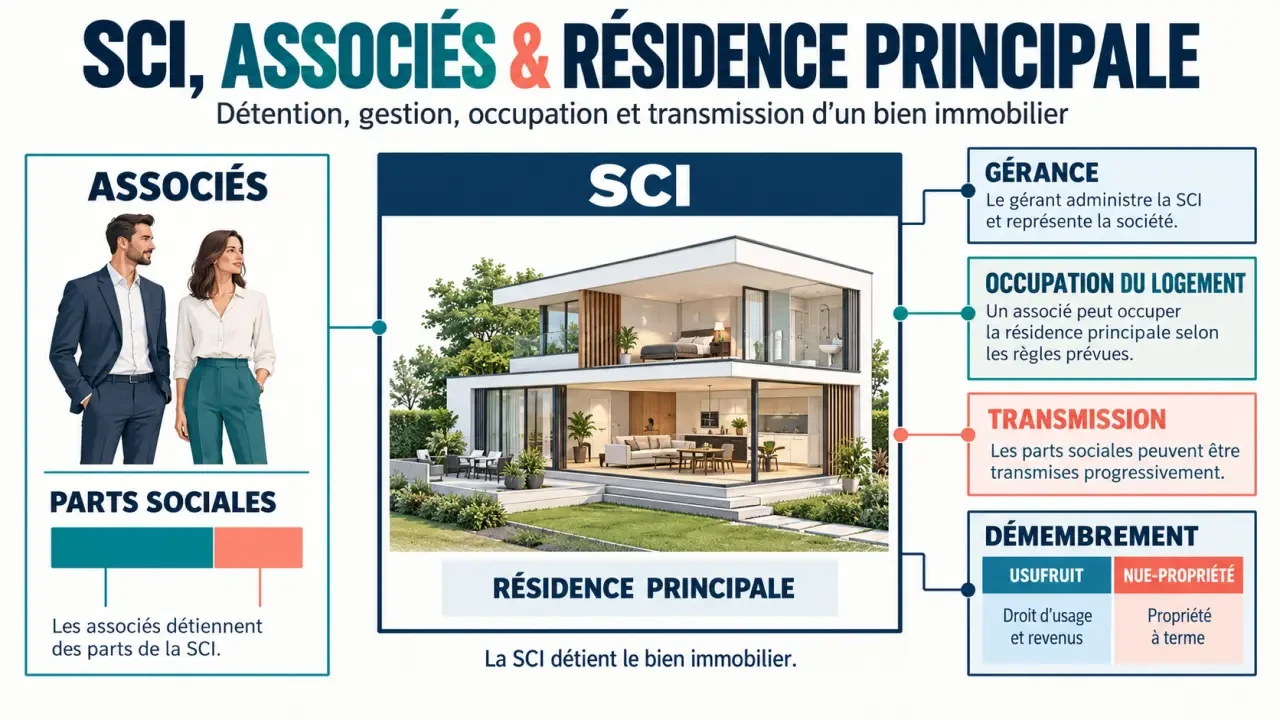
Une SCI peut acheter et détenir une résidence principale. Le bien appartient alors à la société, tandis que les occupants détiennent des parts sociales. Cette différence modifie la gestion du logement, sa transmission et sa fiscalité au moment de la revente. Pour un couple ou une famille, la SCI résidence principale se justifie donc par un projet patrimonial durable, et non par la seule recherche d’un avantage fiscal.
Ce que la SCI change par rapport à l’achat en nom propre
La société civile immobilière dispose d’une personnalité morale et d’un patrimoine distinct de celui de ses associés. Elle doit réunir au moins 2 associés et peut être constituée avec un capital social de 1 euro. Elle acquiert le logement, contracte éventuellement l’emprunt et assume les dépenses liées au bien. Les associés possèdent, quant à eux, des parts sociales selon leurs apports ou la répartition prévue dans les statuts.
| Mode de détention | Gestion quotidienne | Transmission | Point de vigilance |
|---|---|---|---|
| Achat en nom propre | Gestion simple, chaque propriétaire décide dans le cadre de ses droits | Transmission du bien lui-même | Moins de souplesse pour organiser progressivement la succession |
| Indivision | Décisions parfois bloquées entre indivisaires | Quote-part du bien transmise aux héritiers | Conflits possibles en cas de désaccord ou de séparation |
| SCI à l’IR | Règles de majorité et gérance fixées par les statuts | Donation et démembrement des parts possibles | Formalités et suivi juridique supplémentaires |
| SCI à l’IS | Même organisation sociétaire | Transmission des parts possible | Fiscalité de sortie souvent défavorable pour un logement occupé |
Une SCI peut mettre le logement à disposition gratuite d’un associé occupant ou le lui louer au moyen d’un bail. L’occupation à titre gratuit doit être prévue clairement, idéalement dans les statuts ou dans une convention distincte. Il faut aussi déterminer qui règle les charges courantes, les travaux, l’assurance et les échéances d’emprunt. Sans cadre écrit, un accord familial peut devenir source de contestations lors d’une séparation, d’un décès ou d’une vente.
Pourquoi la SCI peut servir un projet familial
Organiser les décisions plutôt que subir l’indivision
L’intérêt principal d’une SCI tient à ses statuts. Ceux-ci désignent le gérant, fixent les règles de majorité et peuvent encadrer la vente de l’immeuble, l’arrivée d’un nouvel associé ou la cession des parts. Une clause d’agrément permet notamment de contrôler l’entrée d’un tiers au capital. Cette organisation peut être utile dans une famille recomposée ou lorsque plusieurs générations détiennent le patrimoine.
Une décision individuelle, comme un départ, un décès ou un besoin de liquidités, n’entraîne pas automatiquement la vente de la maison. Les statuts peuvent prévoir les conditions de rachat des parts, les droits du conjoint survivant et les modalités d’évaluation. Cette organisation ne fonctionne toutefois que si les associés discutent à l’avance des situations de séparation, de décès ou de désaccord.
Transmettre progressivement sans partager matériellement la maison
Donner des parts sociales permet de transmettre une fraction du patrimoine sans diviser le logement. Les parents peuvent conserver la gérance et, selon le montage retenu, l’usufruit des parts, tandis que les enfants reçoivent la nue-propriété. L’abattement de 100 000 euros par parent et par enfant, renouvelable tous les 15 ans, peut être utilisé dans le cadre des règles applicables aux donations.
Cette souplesse ne remplace pas la protection légale liée au mariage ou les dispositions d’un testament. Pour des concubins, la SCI ne crée pas à elle seule de droits successoraux. Pour les couples mariés, pacsés ou non mariés, les clauses relatives au décès, à l’agrément des héritiers et au maintien dans les lieux doivent être examinées avec un notaire. Le démembrement des parts peut compléter cette organisation, mais il doit correspondre aux objectifs du couple et de la famille.
IR ou IS : la fiscalité qui décide souvent de l’intérêt du montage
Le choix fiscal est structurant. Une SCI relève en principe de l’impôt sur le revenu. Elle est alors fiscalement transparente, conformément au mécanisme prévu par l’article 8 du Code général des impôts. Les résultats sont imposés entre les mains des associés, à hauteur de leurs droits. Une option pour l’impôt sur les sociétés est possible, mais elle modifie profondément l’équilibre d’une résidence principale.
SCI à l’IR : une exonération de plus-value sous conditions
En SCI à l’IR, l’exonération de plus-value immobilière prévue pour la résidence principale peut s’appliquer à la quote-part revenant à l’associé qui occupe effectivement le logement à titre habituel au jour de la vente, sous les conditions de l’article 150 U du Code général des impôts. Tous les associés ne bénéficient donc pas nécessairement du même traitement si certains n’occupent pas le bien.
Cette règle impose une vigilance particulière lorsque le logement est occupé seulement en partie, prêté à un proche ou détenu avec des associés non occupants. La réalité de l’occupation et la répartition des parts doivent rester cohérentes avec les déclarations et les documents de la SCI. Une analyse préalable permet aussi d’éviter de retenir un régime fiscal incompatible avec le projet familial.
SCI à l’IS : amortissement aujourd’hui, coût de sortie demain
À l’IS, la société peut amortir l’immeuble, ce qui peut sembler attractif dans une logique locative. Pour une résidence principale, cet intérêt est souvent limité. La vente relève d’une fiscalité professionnelle et l’exonération attachée à la résidence principale de l’associé ne s’applique pas. Les amortissements pratiqués réduisent la valeur comptable du bien et peuvent accroître le gain imposable lors de la cession. Une distribution ultérieure aux associés peut aussi entraîner une seconde imposition.
L’IFI mérite également attention. L’abattement de 30 % applicable à la résidence principale détenue directement ne s’applique pas dans le schéma de détention par SCI présenté ici. Le bien peut toutefois entrer dans l’assiette de l’IFI par l’intermédiaire de la valeur des parts, selon la situation patrimoniale des associés. Le choix de l’IS doit donc être évalué en tenant compte de la durée de détention et de l’horizon de revente.
Acquérir ou apporter un logement : les étapes à sécuriser
Le plus simple consiste généralement à créer la SCI avant la signature de l’achat. Les associés rédigent les statuts, constituent le capital ou prévoient leurs apports, nomment le gérant, publient les formalités nécessaires et procèdent à l’immatriculation. La banque étudie ensuite le financement de la SCI et demande fréquemment des garanties personnelles aux associés. Certains prêts aidés ou dispositifs réservés aux personnes physiques peuvent être incompatibles avec ce mode d’acquisition.
Les statuts doivent aussi préciser les règles d’occupation du logement. Ils peuvent être complétés par une convention indiquant si l’associé occupe le bien gratuitement ou verse un loyer. Le document peut répartir les charges, les travaux, l’assurance et les échéances d’emprunt. Cette précision limite les désaccords lorsque la situation familiale évolue.
Apporter après coup une résidence principale déjà détenue en direct est possible, mais rarement neutre. L’opération exige un acte, une évaluation du bien et peut entraîner des droits, des frais de notaire et des conséquences fiscales. Elle doit être comparée à une acquisition directe par la SCI avant toute décision. Le capital peut aussi être complété par des comptes courants d’associés. Ceux-ci correspondent à des avances faites à la société, dont le remboursement doit être organisé.
Les erreurs qui rendent une SCI résidence principale décevante
- Choisir l’IS sans mesurer la revente : ce régime est rarement adapté à un logement occupé durablement par les associés.
- Signer des statuts standardisés : l’occupation gratuite, le décès, la séparation, l’agrément et la sortie d’un associé doivent être traités.
- Oublier les frais de fonctionnement : assemblées, comptabilité, déclarations et modifications statutaires demandent du temps et peuvent générer des honoraires.
- Confondre protection du conjoint et détention de parts : la SCI complète une stratégie successorale, mais ne la remplace pas.
- Créer la société pour le seul impôt : le projet doit reposer sur une logique familiale, de gestion ou de transmission réelle pour limiter le risque d’abus de droit.
Avant de créer une SCI, il est utile d’examiner le régime matrimonial ou le Pacs, les apports respectifs, le financement, l’objectif de transmission et l’horizon de revente. L’intervention d’un notaire, d’un avocat ou d’un expert-comptable permet de vérifier le choix entre l’IR et l’IS, la rédaction des statuts et les conséquences d’une occupation gratuite. La SCI peut alors devenir un outil cohérent pour gérer et transmettre le logement, à condition que son fonctionnement soit adapté à la situation familiale.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Optimisation fiscale pour particulier : PER, dons et immobilier sans franchir la ligne rouge
 Investissement locatif à Bordeaux : quartiers, rendements et stratégies pour 2026
 Calcul amortissement LMNP : séparez le terrain et ventilez chaque composant
 Gestion locative saisonnière : choisir le bon niveau de délégation sans rogner sa rentabilité