Calcul amortissement LMNP : séparez le terrain et ventilez chaque composant
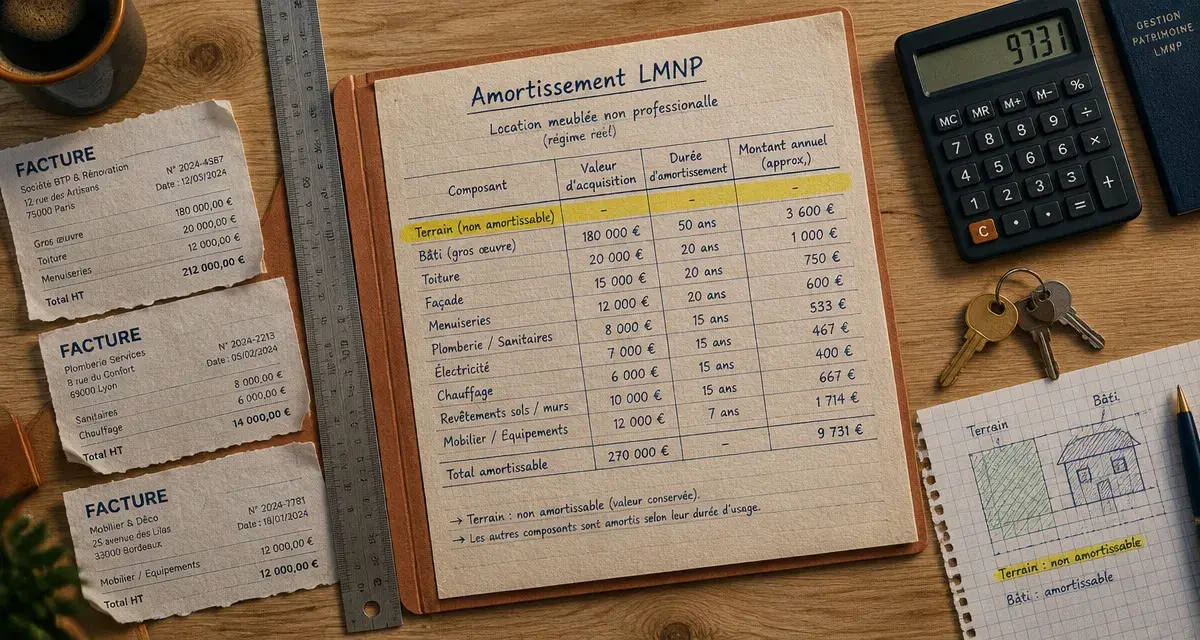
Au régime réel, le calcul de l’amortissement LMNP permet de prendre en compte la perte de valeur théorique d’un logement meublé, de ses équipements et de certains travaux. Cette charge comptable réduit le résultat imposable sans entraîner de sortie de trésorerie supplémentaire. Pour obtenir une base cohérente, il faut isoler le terrain, distinguer les composants du bien et appliquer à chacun une durée d’utilisation adaptée.
Pourquoi l’amortissement change le résultat fiscal en LMNP
En location meublée non professionnelle, les loyers relèvent des bénéfices industriels et commerciaux, ou BIC. Le régime réel autorise la déduction des charges effectivement supportées, comme les intérêts d’emprunt, la taxe foncière, l’assurance, les frais de gestion, les charges de copropriété et certains travaux. Il permet aussi, sous conditions, de déduire des amortissements sur les biens inscrits à l’actif de l’activité.
L’amortissement peut ainsi réduire fortement le résultat fiscal. Un investisseur peut percevoir des loyers tout en déclarant un résultat faible, voire nul, après déduction des charges et de la dotation aux amortissements. Cette dotation n’est ni une dépense supplémentaire ni un remboursement de crédit. C’est une écriture comptable qui traduit l’usure et l’obsolescence des immobilisations.
Régime réel ou micro-BIC : une différence décisive
Au micro-BIC, le bailleur bénéficie d’un abattement forfaitaire sur ses recettes, notamment de 50 % pour certains meublés non classés dans la limite de 77 700 € de recettes. En contrepartie, il ne déduit pas ses charges réelles ni ses amortissements.
Au régime réel, la comptabilité est plus exigeante, mais les dépenses réellement engagées et l’amortissement peuvent être plus favorables lorsque le bien est financé à crédit, nécessite des travaux ou comprend un mobilier important. Le choix dépend donc du niveau des charges, de la composition du bien et de la situation du bailleur.
Déterminer la base amortissable avant toute formule
La première erreur consiste à amortir la totalité du prix d’achat. Le terrain ne se déprécie pas du fait de l’usage : il est donc non amortissable. Sa quote-part doit être retirée du prix global avant de calculer la valeur du bâti.
Une quote-part foncière de 15 % sert souvent de repère, mais elle ne doit pas être appliquée automatiquement. Elle doit rester cohérente avec l’emplacement, la valeur locale du foncier, l’acte d’achat et les caractéristiques du bien. Une estimation trop faible augmente artificiellement la base amortissable et la dotation annuelle. Il est donc préférable de documenter cette ventilation dès l’acquisition.
Ce qui peut entrer dans les immobilisations
La base amortissable peut comprendre le bâti, les frais d’acquisition et les frais d’agence lorsqu’ils sont immobilisés, les travaux qui augmentent durablement la valeur ou la fonctionnalité du logement, ainsi que le mobilier et l’électroménager.
À l’inverse, les dépenses d’entretien courant ou de réparation qui ne transforment pas durablement le bien relèvent généralement des charges immédiatement déductibles. Une facture de peinture d’entretien ne se traite donc pas comme la création complète d’une cuisine équipée.
- Bâti : valeur du logement après retrait de la quote-part du terrain ;
- Frais d’acquisition : traitement selon l’option comptable retenue ;
- Travaux immobilisables : amélioration, rénovation lourde ou équipement durable ;
- Mobilier : literie, table, canapé, réfrigérateur, lave-linge et télévision ;
- Petits achats : les éléments de faible valeur, notamment inférieurs à 500 € HT ou 600 € TTC, peuvent dans certains cas être comptabilisés directement en charges.
Le terrain n’apparaît pas dans l’usage quotidien du logement, mais sa valeur influence directement le calcul. Une ventilation documentée à partir de références locales et des éléments de la transaction évite de devoir reconstituer la méthode plusieurs années plus tard, lorsque les factures, les plans et les justificatifs sont plus difficiles à retrouver.
Appliquer la formule et ventiler les composants
La formule de l’amortissement linéaire est simple : dotation annuelle = valeur amortissable ÷ durée d’utilisation. Toutefois, appliquer une seule durée à l’ensemble de l’immeuble est moins précis qu’une décomposition par composants. Le gros œuvre, la toiture, les installations techniques, les agencements et le mobilier ne s’usent pas au même rythme.
| Élément | Durée indicative | Logique de calcul |
|---|---|---|
| Gros œuvre | 50 à 80 ans | Structure porteuse et durée longue |
| Toiture | 20 à 25 ans | Élément renouvelable plus rapidement |
| Installations techniques | 25 à 30 ans | Réseaux, plomberie et équipements fixes |
| Agencements | 12 à 15 ans | Cuisine, salle de bains et aménagements |
| Mobilier et électroménager | 5 à 10 ans | Usure et obsolescence plus rapides |
Un exemple chiffré de calcul amortissement LMNP
Supposons un achat à 300 000 €, dont 15 % de terrain, soit 45 000 €. Le bâti représente donc 255 000 €. Si 15 000 € de frais d’acquisition et d’agence ainsi que 10 000 € de travaux immobilisables sont retenus avec le bâti, sa base amortissable atteint 280 000 €. Amorti sur 30 ans, le bâti produit une dotation annuelle d’environ 9 333 €.
Ajoutons 6 000 € de mobilier amorti sur 7 ans. La dotation correspondante est d’environ 857 €. L’amortissement total théorique s’élève alors à environ 10 190 € par an. La première année, un prorata temporis doit généralement être appliqué à partir de la mise en service effective du logement, c’est-à-dire lorsqu’il est prêt à être loué meublé.
Respecter le plafond et suivre les amortissements différés
L’amortissement ne peut pas, à lui seul, créer ou augmenter un déficit BIC. L’article 39 C du CGI plafonne donc la déduction annuelle au montant des loyers diminué des autres charges déductibles. Le calcul du plafond intervient avant la prise en compte de l’amortissement.
Avec 10 000 € de loyers et 8 000 € de charges hors amortissement, la limite déductible est de 2 000 €. Si la dotation annuelle calculée atteint 3 000 €, seuls 2 000 € sont utilisés au cours de l’exercice. Le reliquat de 1 000 € n’est pas perdu : il devient un amortissement différé, reportable sur les exercices bénéficiaires ultérieurs.
Le tableau de suivi à conserver
Pour chaque immobilisation, le suivi doit indiquer la date de mise en service, la valeur d’origine, la durée retenue, la dotation annuelle, le montant déduit et le reliquat reporté. Ce tableau permet de vérifier les calculs d’une année sur l’autre et de repérer les amortissements encore disponibles.
Conservez également l’acte d’achat, les factures de notaire et d’agence, les devis et factures de travaux, l’inventaire du mobilier ainsi que les justificatifs utilisés pour estimer le terrain. Ces documents alimentent le livre des immobilisations et contribuent à sécuriser la liasse fiscale n°2031.
Choisir une méthode fiable et anticiper la revente
Un simulateur peut fournir une première estimation à condition de permettre de renseigner séparément le prix, la quote-part du terrain, les frais, les travaux, le mobilier, les loyers et les charges. Il ne remplace pas l’analyse de l’état réel du bien. Dans l’ancien, une cuisine ou une toiture déjà vétuste peuvent conduire à retenir des durées résiduelles différentes de celles d’un logement neuf.
L’intervention d’un expert-comptable spécialisé est particulièrement utile en présence de travaux importants, d’un bien ancien, d’une copropriété complexe ou de plusieurs locations. Il peut arbitrer entre charge et immobilisation, établir une ventilation cohérente et suivre les reports d’amortissement.
Enfin, l’économie d’impôt annuelle doit être examinée avec la stratégie de sortie. La fiscalité applicable lors de la cession, y compris l’éventuelle réintégration des amortissements selon les règles en vigueur, mérite d’être étudiée avant de fixer une durée de détention ou de retenir une méthode de calcul.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rentabilité, fiscalité, emplacement : les vérifications avant d’investir dans le locatif saisonnier
 Achat immobilier en PACS : 3 stratégies juridiques pour sécuriser votre investissement
 Pinel vs Pinel+ : comment choisir pour optimiser votre investissement locatif ?
 Déclarer une location meublée en LMNP : SIRET, régime fiscal et cases 2042-C-PRO