Investir dans les parkings : comment protéger le rendement des charges et de la vacance
Investir dans les parkings peut procurer des revenus complémentaires avec moins de gestion qu’un logement. Mais un prix d’achat modeste ne garantit pas une bonne affaire : charges, vacance, fiscalité et accès difficile peuvent réduire le bénéfice. Pour évaluer un projet, estimez d’abord le loyer réellement envisageable, puis calculez le prix maximal à payer, frais compris.
La demande du quartier compte davantage que le prestige de la ville
Un parking répond à un besoin très local. Deux rues voisines peuvent présenter des situations opposées selon le stationnement gratuit, les immeubles équipés de garages ou les possibilités de se garer le soir. Avant d’acheter, observez le quartier en journée et en soirée, puis comparez plusieurs annonces de location réellement comparables.
Les centres anciens, les gares et les pôles d’emploi sont des pistes, pas des garanties. Près d’une gare, vérifiez notamment si les voyageurs recherchent un abonnement mensuel plutôt qu’un stationnement ponctuel. Demandez aux agences locales quels emplacements trouvent rapidement preneur et repérez les annonces qui restent longtemps en ligne. Une demande supposée ne suffit pas : le loyer et le délai de location doivent être cohérents avec les biens concurrents.
La suppression de places de stationnement en surface peut soutenir la demande privée, tandis qu’une baisse de la motorisation peut la réduire. À Paris, environ 70 000 places en surface ont été supprimées entre 2014 et 2024, soit environ la moitié du parc concerné. Les ZFE et les projets urbains doivent donc être étudiés à l’échelle locale, sans supposer qu’ils feront automatiquement monter les loyers.
Pensez aussi à la revente. Un lot facile à louer, mais difficile à céder, peut immobiliser votre capital. Une configuration standard, un accès indépendant et des charges lisibles facilitent généralement l’analyse des futurs acquéreurs. Le prix d’achat doit tenir compte de cette liquidité, surtout si vous envisagez une durée de détention courte.
Choisir un emplacement utilisable, pas seulement une surface sur un plan
| Type de bien | Intérêt locatif | Point de vigilance |
|---|---|---|
| Place extérieure | Usage simple, achat parfois moins coûteux | Exposition et concurrence du stationnement gratuit |
| Place couverte | Protection contre les intempéries | Charges, hauteur et circulation |
| Box ou garage fermé | Fermeture individuelle recherchée | État de la porte, humidité, usages autorisés |
| Parking moto | Réponse à une clientèle spécifique | Sécurisation et autorisation de partager l’emplacement |
| Place avec borne | Service utile aux conducteurs électriques | Installation, abonnement et facturation électrique |
Des dimensions courantes d’environ 2,30 m sur 5 m ne suffisent pas à garantir le confort. Mesurez la largeur utile, la longueur, la hauteur libre et l’ouverture d’une éventuelle porte. Testez la rampe et les manœuvres avec un véhicule représentatif de votre clientèle.
Une colonne mal placée peut transformer une place correcte sur le plan en emplacement pénible au quotidien. Vérifiez non seulement si la voiture entre, mais aussi si le conducteur peut ouvrir sa portière et sortir facilement. Cette « surface d’usage », invisible dans le métrage, peut compter davantage que quelques centimètres de longueur supplémentaires.
Inspectez l’éclairage, les badges, les infiltrations et la fermeture des accès. Les premiers et deuxièmes sous-sols sont souvent plus pratiques ; les niveaux profonds et les monte-voitures peuvent limiter la clientèle et ajouter des coûts de maintenance. Pour une borne de recharge, faites chiffrer le raccordement et vérifiez les démarches de copropriété : le droit à la prise ne signifie pas que l’installation est gratuite.
Construire le budget et mesurer trois niveaux de rendement
Le prix affiché n’est pas le coût d’acquisition
Le ticket d’entrée se situe souvent entre 10 000 € et 15 000 € dans les villes moyennes, avec des possibilités sous 10 000 € en province. À Paris, certains prix approchent 50 000 €. Ces ordres de grandeur ne remplacent pas une comparaison entre des lots du même quartier : les écarts de prix entre villes et arrondissements peuvent être importants.
Ajoutez les frais d’acte, les frais d’agence éventuels, les travaux immédiats et les frais de financement. Pour une place seule à moins de 20 000 €, les frais d’acquisition peuvent représenter environ 20 % du prix. Demandez un décompte au notaire plutôt que d’appliquer mécaniquement un pourcentage utilisé pour un logement. Intégrez aussi les charges de copropriété et la taxe foncière dans votre budget prévisionnel.
Passer du brut au revenu réellement conservé
- Rendement brut sur prix : loyers annuels théoriques divisés par le prix d’achat, puis multipliés par 100.
- Rendement net avant impôt : loyers encaissés moins les dépenses restant au propriétaire, divisés par le coût total d’acquisition, puis multipliés par 100.
- Rendement net après impôt : même calcul, en retranchant aussi l’impôt et les prélèvements sociaux associés.
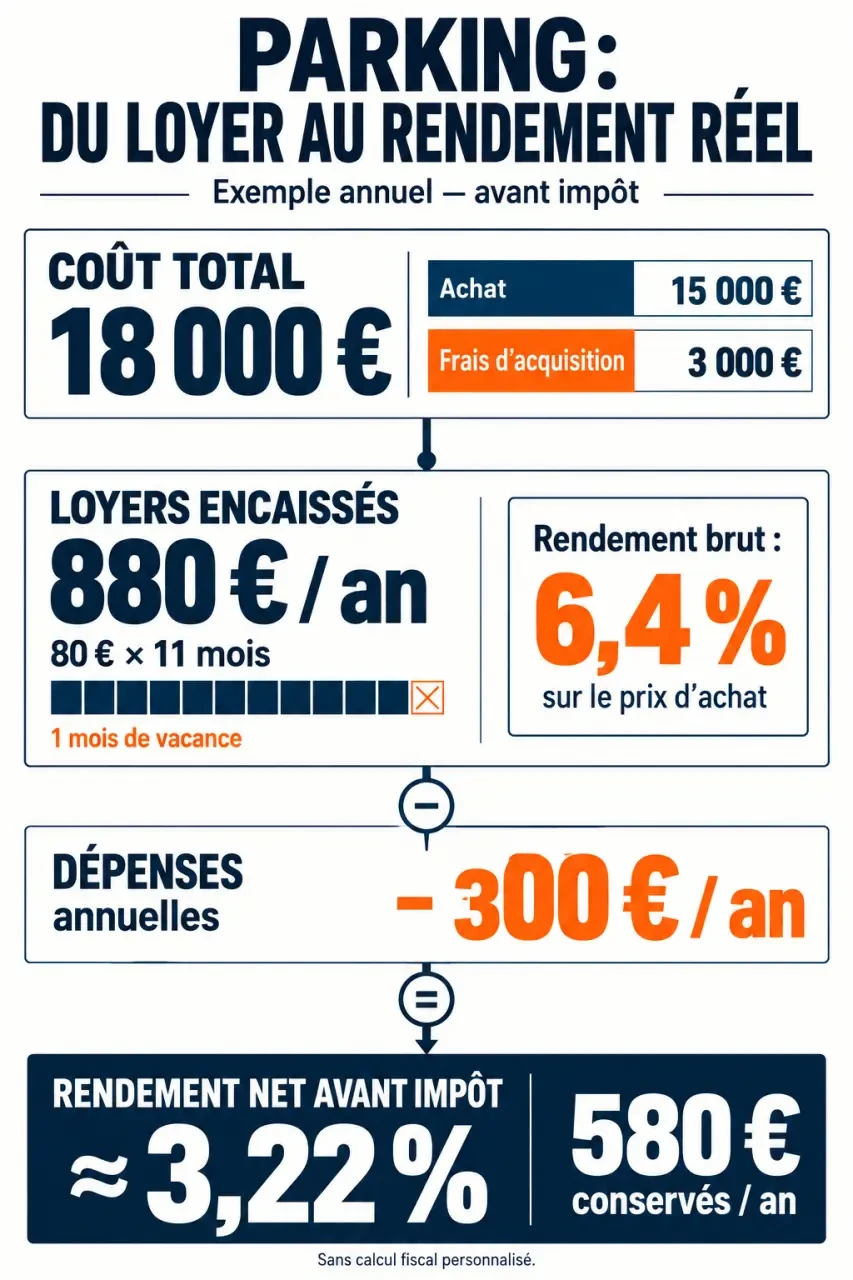
Exemple hypothétique : un achat à 15 000 € loué 80 € par mois affiche 6,4 % de rendement brut. Avec 3 000 € de frais d’acquisition, un mois sans locataire et 300 € de dépenses annuelles non récupérées, le revenu avant impôt tombe à 580 €. Rapporté aux 18 000 € engagés, le rendement net est d’environ 3,22 %, avant financement.
Les rendements bruts souvent annoncés de 4 à 5 % à Paris et de 5 à 8 % ailleurs en France ne sont donc pas directement comparables à un rendement net. Les charges font aussi varier le résultat : 10 à 15 € par mois ou, dans certains cas, 50 à 60 € par mois, cela change radicalement l’équilibre d’un petit loyer. Une place moins chère à l’achat n’est pas forcément plus rentable si elle entraîne davantage de dépenses ou reste souvent vacante.
Un crédit immobilier ou un prêt personnel peut financer l’achat, selon la banque et le montant. Comparez le taux, l’assurance, la garantie et les frais. La trésorerie mensuelle n’est pas le rendement : calculez séparément les loyers diminués des charges, des impôts et des mensualités. Avec un emprunt, la durée de remboursement et le coût total du crédit influent aussi sur le revenu disponible.
Sécuriser l’achat et organiser une location simple
Avant le compromis, obtenez le règlement de copropriété, l’état descriptif de division, les tantièmes, les derniers procès-verbaux d’assemblée générale et les décomptes de charges. Recherchez les travaux votés, les appels de fonds prévisibles et les servitudes. Vérifiez aussi les restrictions éventuelles à la location à une personne extérieure à l’immeuble. Ces documents permettent de repérer des dépenses ou des contraintes qui ne figurent pas dans l’annonce.
Fixez le loyer à partir de places comparables : même secteur, même niveau de protection et même facilité d’accès. Un loyer légèrement supérieur n’améliore rien s’il allonge régulièrement la vacance. Présentez clairement les dimensions, les accès et les charges dans l’annonce. Le prix demandé doit correspondre au service réel : un box fermé et une place extérieure ne répondent pas toujours aux mêmes besoins.
Lorsqu’un parking est loué indépendamment d’un logement, le contrat relève en principe du Code civil. Prévoyez par écrit la durée, le préavis, le loyer, les charges, le dépôt de garantie et les modalités de résiliation. Une indexation doit être rédigée avec un indice juridiquement adapté. Loué comme accessoire d’une habitation, le parking peut suivre le régime du bail principal.
Consignez la remise des badges et leur coût de remplacement, vérifiez les assurances nécessaires et précisez les usages autorisés. En cas d’impayé, respectez la procédure applicable : bloquer unilatéralement l’accès n’est pas une méthode de recouvrement. Des conditions claires dès le départ limitent les désaccords sur les accès, les charges ou l’utilisation du lot.
Intégrer la fiscalité avant de faire une offre
Pour un particulier qui loue un emplacement nu sans prestations particulières, les loyers relèvent généralement des revenus fonciers. Le micro-foncier prévoit, sous conditions, un abattement de 30 % lorsque les revenus fonciers bruts annuels du foyer n’excèdent pas 15 000 €. Les dépenses réelles ne sont alors pas déduites séparément.
Au régime réel, certaines charges, la taxe foncière hors part récupérable et les intérêts d’emprunt peuvent être déductibles selon les règles applicables. Le remboursement du capital ne l’est pas. Comparez les deux régimes sur l’ensemble de vos revenus fonciers, en tenant compte des contraintes liées à l’option. Le choix peut modifier le revenu après impôt, même si le loyer et les charges restent identiques.
La location de stationnement peut aussi relever de la TVA, avec des exceptions et une éventuelle franchise : ne la supposez pas systématiquement exonérée. À la revente, examinez la plus-value immobilière et les exonérations possibles. Une détention en SCI modifie également l’analyse selon son régime fiscal.
Avant toute offre, faites valider les points fiscaux sensibles et testez un scénario intégrant la vacance et les travaux. Un achat solide reste rentable sans loyer optimiste ni hausse de prix indispensable à la revente.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 GFV, achat direct, participation : investir dans le vignoble sans sous-estimer les risques
 22 950 € puis la tranche fiscalisée : comment fonctionne le Livret A Sup du CIC
 Le découvert bancaire reste autorisé en 2026, avec un encadrement renforcé dès novembre
 Placement dans le vin : un actif tangible, mais des frais et des risques à maîtriser