Pinel ou LMNP : réduction d’impôt, loyers amortissables, quel choix en 2025 ?
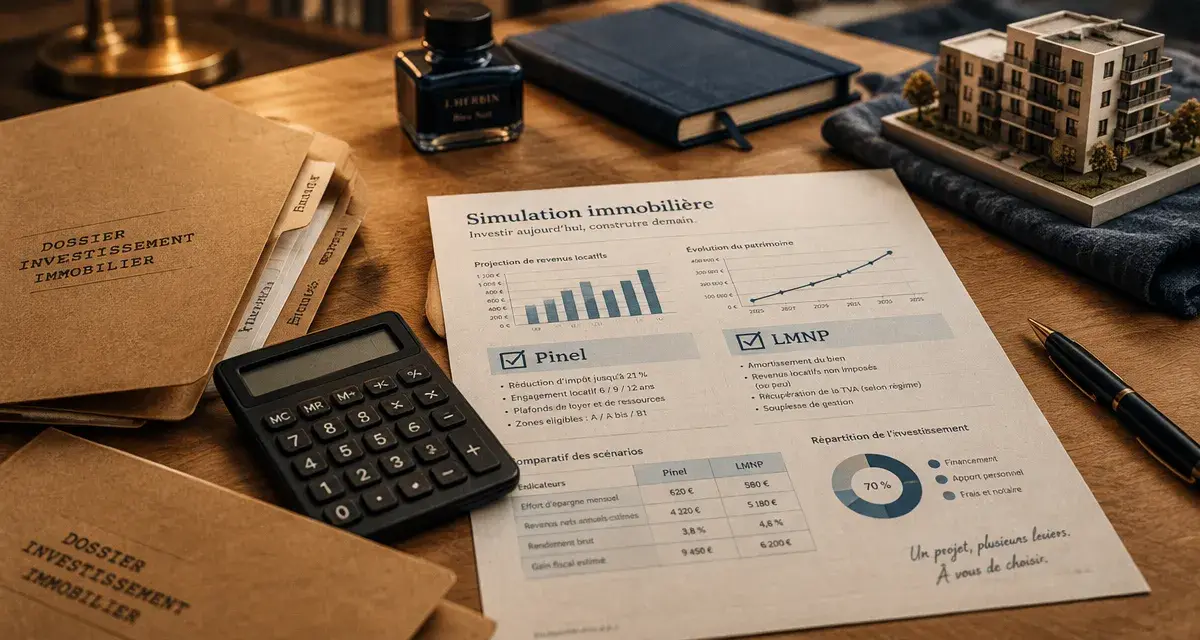
Le choix entre Pinel et LMNP ne se pose plus de la même manière pour un nouvel achat : le dispositif Pinel et le Pinel+ ont pris fin le 31 décembre 2024. Le LMNP reste une solution d’investissement locatif, mais il ne remplace pas mécaniquement une réduction d’impôt. Il répond plutôt à un objectif de revenus locatifs, de souplesse dans le choix du bien et d’optimisation de l’imposition des loyers. Pour comparer les deux approches, il faut examiner l’ensemble du projet : fiscalité, prix d’achat, demande locale, financement, gestion et stratégie de revente.
Pinel et LMNP : deux logiques fiscales très différentes
Le Pinel historique reposait sur une réduction d’impôt accordée en contrepartie de l’achat d’un logement éligible et d’un engagement de location nue à usage de résidence principale. L’investisseur percevait des loyers imposés dans la catégorie des revenus fonciers, tout en bénéficiant d’un avantage fiscal calculé à partir du prix de revient du bien, dans certaines limites.
Le statut de loueur en meublé non professionnel, ou LMNP, concerne à l’inverse la location meublée. Les recettes sont imposées dans la catégorie des bénéfices industriels et commerciaux (BIC). Au régime réel, les charges et l’amortissement du bâti, du mobilier et, selon leur nature, de certains travaux peuvent réduire le résultat imposable. L’amortissement est une charge comptable : il diminue le revenu fiscal sans entraîner de sortie de trésorerie supplémentaire.
| Critère | Pinel historique | LMNP |
|---|---|---|
| Type de location | Location nue, résidence principale du locataire | Location meublée |
| Avantage fiscal | Réduction d’impôt liée à l’engagement locatif | Imposition des loyers potentiellement réduite au réel grâce aux charges et aux amortissements |
| Choix du bien | Cadre réglementé, notamment avec un zonage et des plafonds | Neuf ou ancien, logement classique ou résidence services |
| Liberté de loyer | Plafond de loyer | Loyer fixé selon le marché et les règles applicables localement |
| Durée imposée | Engagement de 6, 9 ou 12 ans | Pas d’engagement fiscal de location équivalent |
Ce qu’il reste du Pinel pour les investissements déjà réalisés
Un investisseur ayant acquis un bien dans les délais du dispositif conserve, sous réserve de respecter les conditions applicables à son opération, le bénéfice de son avantage fiscal. La fin du Pinel ne remet donc pas en cause les engagements en cours. Elle ferme l’accès à de nouveaux investissements sous ce régime.
Un cadre contraignant en échange d’une réduction d’impôt
Le Pinel concernait principalement des logements neufs, acquis en VEFA ou réhabilités sous conditions. Le bien devait se situer dans les zones prévues par le dispositif, être loué nu, respecter des plafonds de loyers et être attribué à des locataires dont les ressources ne dépassaient pas certains seuils. La mise en location devait intervenir dans l’année suivant l’achèvement ou l’acquisition. L’investisseur s’engageait pour 6, 9 ou 12 ans.
Pour les acquisitions réalisées en 2024, la réduction Pinel était de 9 % sur 6 ans, 12 % sur 9 ans et 14 % sur 12 ans. Le Pinel Plus maintenait des taux de 12 %, 18 % et 21 %, avec des exigences renforcées. L’investissement était limité à deux logements par an, dans la limite de 300 000 euros et de 5 500 euros par mètre carré. Comme les autres avantages fiscaux concernés, il entrait dans le plafond global des niches fiscales de 10 000 euros par an.
Le vrai point de vigilance : le rendement après plafonnement
La réduction fiscale ne suffit pas à qualifier un investissement de rentable. Un logement neuf peut être acheté à un prix élevé, tandis que le loyer Pinel se situait généralement 10 à 20 % sous le loyer de marché. Il faut donc comparer le manque à gagner locatif, les mensualités de crédit, les charges non récupérables, la taxe foncière, l’assurance, la vacance et la valeur de revente probable.
Une réduction d’impôt est utile seulement si l’investisseur paie suffisamment d’impôt pour l’imputer. Elle ne doit pas masquer un actif difficile à revendre. Le calcul doit porter sur le rendement global du bien, et non sur le seul montant de l’avantage fiscal.
LMNP : choisir entre micro-BIC et régime réel
Le LMNP s’adresse au propriétaire qui loue un logement équipé du mobilier nécessaire à une occupation normale. Le statut non professionnel est notamment associé à des recettes locatives annuelles inférieures à 23 000 euros ou inférieures à 50 % des revenus globaux du foyer, selon les critères habituellement retenus. La première décision fiscale consiste à choisir entre le micro-BIC et le régime réel simplifié.
Le micro-BIC pour la simplicité
Le micro-BIC applique un abattement forfaitaire de 50 % sur les recettes de location meublée classique. Il convient surtout lorsque les dépenses réelles sont modestes et que l’investisseur souhaite limiter les obligations comptables. Il ne permet toutefois pas de déduire séparément les intérêts d’emprunt, les frais de gestion, l’assurance, les travaux ou l’amortissement.
Un meublé de tourisme classé peut relever d’un abattement de 71 % dans les situations prévues. Ce modèle répond toutefois à une logique locative distincte et demande d’évaluer la saisonnalité ainsi que les règles locales.
Le réel : une comptabilité plus exigeante, souvent plus adaptée au crédit
Au régime réel, les charges réellement supportées sont prises en compte et le bien peut être amorti comptablement, tout comme le mobilier. Cette mécanique peut limiter fortement l’imposition des revenus locatifs pendant plusieurs années, sans transformer les loyers en revenus exonérés. Elle demande une comptabilité rigoureuse et une déclaration adaptée. Le coût d’un expert-comptable ou d’un outil spécialisé doit donc être intégré au calcul.
Pour comparer un projet, il est utile de suivre trois données sur le même axe temporel : la trésorerie mensuelle réellement versée, le résultat fiscal déclaré et le capital restant dû. Un investissement peut afficher un résultat fiscal faible grâce à l’amortissement tout en demandant un effort d’épargne, notamment au début du crédit.
À l’inverse, un cash-flow positif ne garantit pas une bonne opération si le bien a été acheté trop cher ou si la demande locative se fragilise. Cette lecture évite de confondre économie d’impôt, revenu disponible et enrichissement patrimonial.
Rentabilité, gestion et revente : les critères qui départagent vraiment
Les rendements souvent annoncés autour de 3 % pour le Pinel et de 4 à 5 % pour le LMNP ne sont que des repères bruts. La location meublée peut permettre des loyers annoncés de 20 à 30 % supérieurs à ceux d’une location nue, mais elle suppose du mobilier, des remises en état plus fréquentes et parfois une rotation plus élevée. Le rendement net dépend toujours de l’emplacement et de la qualité de la gestion.
- Demande locative : choisissez une ville, un quartier et une typologie cohérents avec les besoins réels, qu’il s’agisse d’étudiants, d’actifs, de familles ou de seniors.
- Prix d’acquisition : comparez le prix au mètre carré avec les transactions locales, surtout dans le neuf où la surcote peut peser sur la revente.
- Financement : intégrez le crédit, l’assurance emprunteur, l’apport, les frais de notaire, les charges de copropriété et la fiscalité dans le cash-flow.
- Vacance : prévoyez une marge de sécurité plutôt que de retenir une occupation parfaite toute l’année.
- Sortie : anticipez l’acheteur futur. Un studio étudiant ne se revend pas selon la même logique qu’un appartement familial.
En résidence services, la gestion peut être déléguée au moyen d’un bail commercial. Cette organisation simplifie la gestion, mais elle crée une dépendance envers l’exploitant. Sa solidité financière, les conditions de renouvellement, l’indexation du loyer et la liquidité du marché secondaire doivent être étudiées avant la signature.
Dans un LMNP classique, la gestion est plus directe, mais le propriétaire garde davantage de contrôle sur le locataire, le niveau de loyer et la stratégie de revente. Cette liberté implique aussi de consacrer du temps à la location et à l’entretien du bien.
Quel choix selon votre objectif patrimonial ?
Pour un nouvel investissement, la question n’est pas de choisir un Pinel désormais inaccessible, mais de déterminer si le LMNP correspond réellement à votre projet. Il peut convenir à un investisseur qui recherche des revenus complémentaires, accepte une location meublée et veut analyser son opération au-delà de la seule baisse d’impôt. L’ancien peut offrir un prix d’entrée plus accessible, mais exige une attention particulière à l’état du bien, aux travaux et à sa performance énergétique.
Un contribuable fortement imposé ne doit pas acheter un bien uniquement pour défiscaliser. Il doit d’abord vérifier que l’emplacement, le prix, le loyer réaliste et le financement produisent une opération cohérente. Pour préparer la retraite, le LMNP au réel peut être intéressant si l’objectif est de constituer progressivement un actif loué et de préserver une part des loyers de l’imposition.
Pour un investisseur qui souhaite limiter la gestion, une résidence services peut être comparée à un logement meublé classique. Cette comparaison doit intégrer les conditions du bail commercial, la dépendance envers l’exploitant et les possibilités de revente.
Avant de signer, construisez un scénario prudent : loyer inférieur à votre hypothèse haute, période de vacance, charges imprévues, fiscalité, mensualité complète et prix de revente raisonnable. Ce n’est qu’après cette simulation que le régime fiscal doit départager deux biens comparables. En immobilier locatif, la qualité de l’actif et de son emplacement reste le premier moteur de la sécurité patrimoniale.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rentabilité, fiscalité, emplacement : les vérifications avant d’investir dans le locatif saisonnier
 Optimisation fiscale pour particulier : PER, dons et immobilier sans franchir la ligne rouge
 Pinel vs Pinel+ : comment choisir pour optimiser votre investissement locatif ?
 Calcul amortissement LMNP : séparez le terrain et ventilez chaque composant