Charges déductibles en LMNP : déduire les bons frais sans confondre charge et amortissement
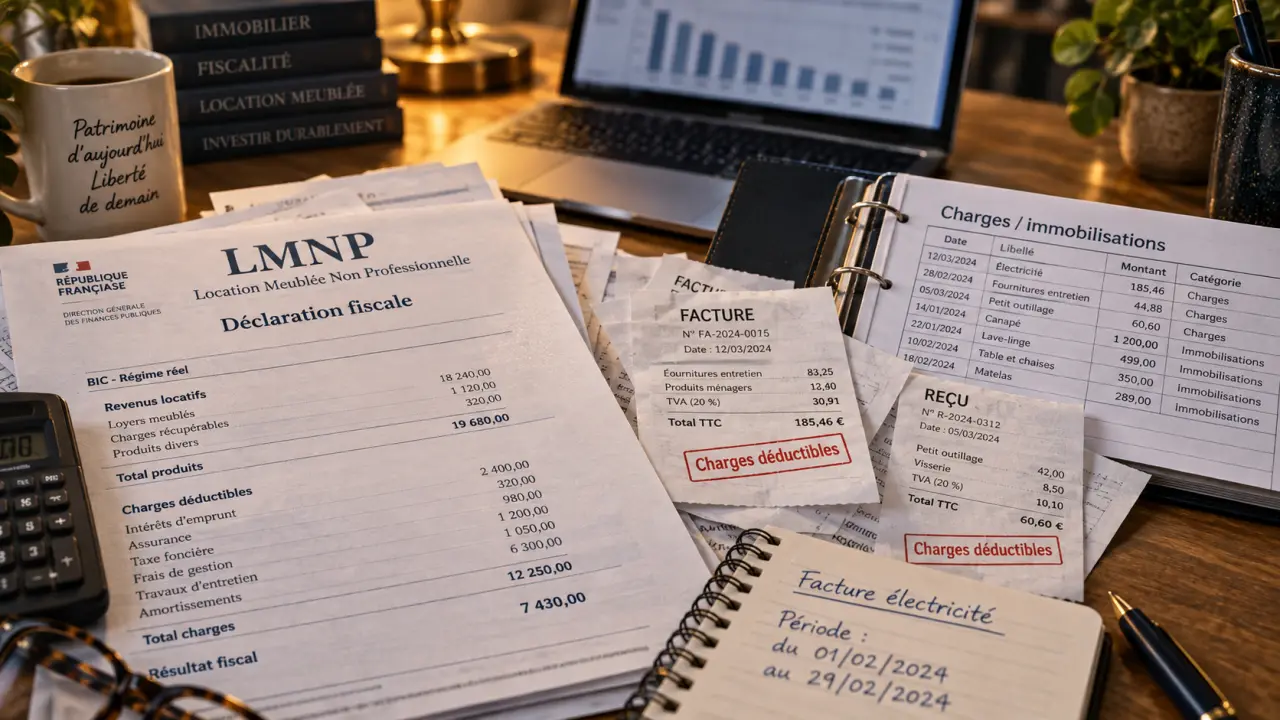
Au régime réel, les charges déductibles en LMNP réduisent le résultat imposable lorsqu’elles sont engagées pour la location, effectivement supportées par le bailleur et correctement justifiées. La principale difficulté consiste à distinguer une dépense courante, déductible immédiatement, d’un investissement durable qui doit être amorti sur plusieurs années.
Le régime réel ouvre la déduction des dépenses réellement supportées
Les revenus d’une location meublée relèvent des bénéfices industriels et commerciaux, ou BIC. Deux modes d’imposition sont possibles : le régime micro-BIC et le régime réel. Seul le régime réel permet de prendre en compte les frais effectivement liés à l’activité locative, ainsi que les amortissements du logement et de ses équipements selon les règles applicables.
| Régime | Traitement des dépenses | Conséquence pratique |
|---|---|---|
| Micro-BIC | Application d’un abattement forfaitaire sur les recettes, généralement de 50 % pour la location meublée classique | Les charges réelles, les intérêts et les amortissements ne s’ajoutent pas à cet abattement |
| Régime réel | Déduction des charges réelles et prise en compte des amortissements | Une comptabilité précise et des justificatifs sont nécessaires |
Le micro-BIC privilégie la simplicité. Le régime réel mérite d’être comparé lorsque les intérêts d’emprunt, les frais de copropriété, les travaux, les assurances ou l’équipement représentent une part importante des loyers. Les règles applicables aux meublés de tourisme peuvent différer. Le choix doit donc tenir compte de la nature exacte de la location.
Les trois conditions à vérifier avant toute déduction
Une dépense n’est pas déductible uniquement parce qu’elle concerne un logement. Elle doit être liée à l’exploitation meublée, engagée dans l’intérêt de cette activité et rester à la charge effective du propriétaire. Une facture d’électricité du logement loué peut, par exemple, être admise si le bailleur la paie et ne la récupère pas intégralement auprès du locataire.
À l’inverse, une dépense personnelle, une charge refacturée puis remboursée ou un frais lié à une période d’occupation privée ne réduit pas librement le bénéfice BIC. En cas d’usage mixte, seule la quote-part objectivement rattachable à la location peut être comptabilisée.
Les charges courantes à déduire au régime réel LMNP
Les charges immédiatement déductibles correspondent en principe aux frais récurrents nécessaires pour conserver, gérer ou exploiter le bien. Leur nature compte davantage que leur intitulé bancaire. Pour chaque somme, le bailleur doit pouvoir expliquer l’utilité et le lien avec la location.
- Financement : intérêts d’emprunt, assurance emprunteur et frais bancaires liés au crédit contracté pour le bien loué.
- Fiscalité et assurance : taxe foncière restant à la charge du propriétaire, cotisation foncière des entreprises, assurance propriétaire non occupant et garanties liées à la location.
- Copropriété : appels de fonds, honoraires de syndic et dépenses non récupérées auprès du locataire, sous réserve de leur traitement comptable exact.
- Entretien : réparations, remise en état entre deux locations, petites fournitures et maintenance qui ne transforment pas durablement le logement.
- Gestion : honoraires d’agence, frais de rédaction ou de gestion locative, annonces, frais de comptabilité et honoraires d’expert-comptable.
- Exploitation : abonnements, internet, énergie ou consommables lorsque le bailleur les supporte pour le logement meublé.
Charges de copropriété : ne pas déduire mécaniquement les appels de fonds
Les provisions versées au syndic demandent une attention particulière. Certaines dépenses peuvent être récupérées auprès du locataire, tandis que d’autres restent à la charge du propriétaire. Il faut aussi isoler les sommes correspondant à des travaux importants ou à des éléments immobilisables. Le décompte annuel du syndic permet de rapprocher les provisions versées de la nature définitive des dépenses.
Pour chaque appel de fonds, vérifiez donc ce que le bailleur a réellement payé, ce qu’il a récupéré auprès du locataire et ce qui relève de l’exploitation du bien. Cette vérification évite à la fois la déduction excessive et l’oubli de charges non récupérables, parfois dispersées dans les appels trimestriels.
Charge, immobilisation ou amortissement : la distinction décisive
Une charge procure un avantage consommé rapidement. Une réparation ponctuelle, une assurance annuelle ou des frais de gestion diminuent le résultat de l’exercice concerné. Une immobilisation, au contraire, procure une utilité durable. Son coût est alors réparti au moyen d’un amortissement au lieu d’être déduit intégralement la première année.
| Nature de la dépense | Traitement habituel | Exemple |
|---|---|---|
| Entretien et réparation | Charge déductible | Remplacement d’un joint, réparation d’une fuite, remise en peinture sans transformation |
| Mobilier et équipement durable | Immobilisation amortissable | Literie, électroménager, mobilier destiné à équiper durablement le logement meublé |
| Travaux améliorant durablement le bien | Souvent immobilisation amortissable | Rénovation qui augmente la valeur ou prolonge notablement l’usage du logement |
| Frais d’acquisition | Traitement à déterminer selon leur nature et l’option comptable retenue | Frais de notaire ou d’agence à l’achat |
Les travaux ne suivent pas tous la même règle
Refaire à l’identique un élément dégradé vise généralement à maintenir le bien en état. La dépense s’apparente alors à une charge. À l’inverse, créer un équipement nouveau, restructurer durablement un espace ou réaliser une amélioration substantielle fait plutôt entrer la dépense dans la catégorie des immobilisations. Le montant peut fournir un indice, mais il ne suffit pas à décider seul. La fonction et la durée d’utilisation restent déterminantes.
Les frais de notaire et d’agence payés lors de l’acquisition exigent également une analyse cohérente avec la comptabilité du dossier. Les traiter systématiquement comme une charge d’entretien est une erreur. Pour un investissement important, un professionnel habitué au LMNP peut sécuriser le plan d’amortissement et la liasse fiscale.
Comptabiliser au bon exercice et conserver les bonnes preuves
Au régime réel, la comptabilité d’engagement rattache une dépense à l’exercice qu’elle concerne, indépendamment de sa date de règlement. Une facture d’électricité de 60 € couvrant deux mois à cheval sur deux exercices peut ainsi conduire à rattacher 30 € à l’année N et 30 € à l’année suivante. Le paiement bancaire prouve le règlement, mais il ne remplace pas l’analyse de la période consommée.
Un dossier de preuve simple, mais complet
Pour chaque charge, conservez la facture détaillée, la preuve de paiement, le contrat ou le bon de commande lorsque cela est nécessaire, ainsi que les documents reliant la dépense au bien loué. Les relevés du syndic, l’échéancier de prêt, les avis de taxe et les mandats de gestion sont particulièrement utiles. Les pièces justificatives doivent être conservées au moins six ans.
- Classez les documents par bien, puis par exercice.
- Indiquez l’objet de la dépense si la facture est ambiguë ou concerne plusieurs logements.
- Repérez séparément les dépenses récupérées auprès du locataire.
- Transmettez les factures d’équipement et de travaux avec leur date de mise en service pour établir les amortissements.
Les erreurs qui gonflent artificiellement les charges LMNP
La première erreur consiste à déduire deux fois une même dépense, une fois dans les charges de copropriété et une autre fois à partir d’une facture isolée. La deuxième consiste à déduire les dépenses payées par le locataire ou remboursées au propriétaire sans enregistrer correctement la recette correspondante. Ces approximations faussent le résultat fiscal et compliquent toute vérification.
Il faut aussi exclure les dépenses sans rapport avec la location, les coûts liés à une jouissance personnelle et les frais de déplacement insuffisamment documentés. Un trajet peut être admis s’il répond à un besoin précis de gestion, de visite, de remise de clés ou de travaux. Sa date, son objet et son lien avec le bien doivent toutefois pouvoir être justifiés.
Enfin, évitez de traiter une dépense durable comme une charge pour obtenir une économie immédiate. Avant la déclaration, établissez un tableau séparant les recettes, les charges, les dépenses récupérables et les immobilisations. Cette méthode donne une vision plus fiable de la rentabilité nette et aide à choisir entre un logiciel comptable et l’accompagnement d’un expert-comptable spécialisé.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Pourquoi investir dans l’immobilier : les 6 leviers pour bâtir un patrimoine durable
 Loi Lagleize : date d’application, fonctionnement et réalité de la propriété immobilière
 Immobilier loi : 10 jours pour se rétracter, diagnostics et règles à vérifier avant de signer
 Assurance de prêt immobilier senior : le TAEA ne suffit pas après 65 ans