Fiscalité de l’or : comment choisir entre taxe forfaitaire et plus-value réelle ?
La revente de métaux précieux, qu’il s’agisse de lingots, de pièces Napoléon ou de bijoux hérités, déclenche une fiscalité spécifique que beaucoup de particuliers découvrent tardivement. Contrairement aux idées reçues, la détention d’or physique n’entraîne aucune charge annuelle : pas d’impôt sur la fortune immobilière, pas de TVA à l’achat et aucune taxation sur la valeur stockée. Tout se cristallise au moment de la cession, où deux régimes fiscaux distincts s’opposent, avec des taux variant du simple au triple.
Les deux régimes fiscaux applicables à la vente d’or
Lors de la revente d’or physique, le vendeur doit choisir entre deux options. Par défaut, l’administration applique la taxe forfaitaire sur les métaux précieux. Elle représente 11 % du prix de vente total, auxquels s’ajoute une contribution pour le remboursement de la dette sociale (CRDS) de 0,5 %, soit un taux global de 11,5 %. Cette taxe est prélevée sur le montant brut de la transaction, indépendamment du prix d’achat initial ou de la performance réelle.
Calculateur de fiscalité : Revente d’or
Mention légale : Cette simulation est basée sur les règles fiscales standards. Elle est fournie à titre indicatif. Les taux et abattements peuvent varier selon votre situation personnelle. Veuillez consulter les textes officiels ou un conseiller fiscal avant toute décision.
La seconde option est le régime de la plus-value réelle sur cession de biens meubles. Ici, le taux global est plus élevé, atteignant 36,2 % (19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux). Toutefois, cette taxation porte uniquement sur le gain net, c’est-à-dire la différence entre le prix de revente et le prix d’acquisition. Ce régime permet également d’appliquer un abattement pour durée de détention, rendant l’opération souvent plus avantageuse sur le long terme.
Comment choisir le bon régime selon votre situation
Le choix dépend essentiellement de votre capacité à justifier l’achat. La taxe forfaitaire est la solution de simplicité : aucun justificatif n’est requis, le professionnel qui rachète l’or prélève directement la taxe et la reverse au fisc. C’est le recours systématique pour les détenteurs ayant perdu leurs factures ou ayant hérité de biens sans traçabilité.
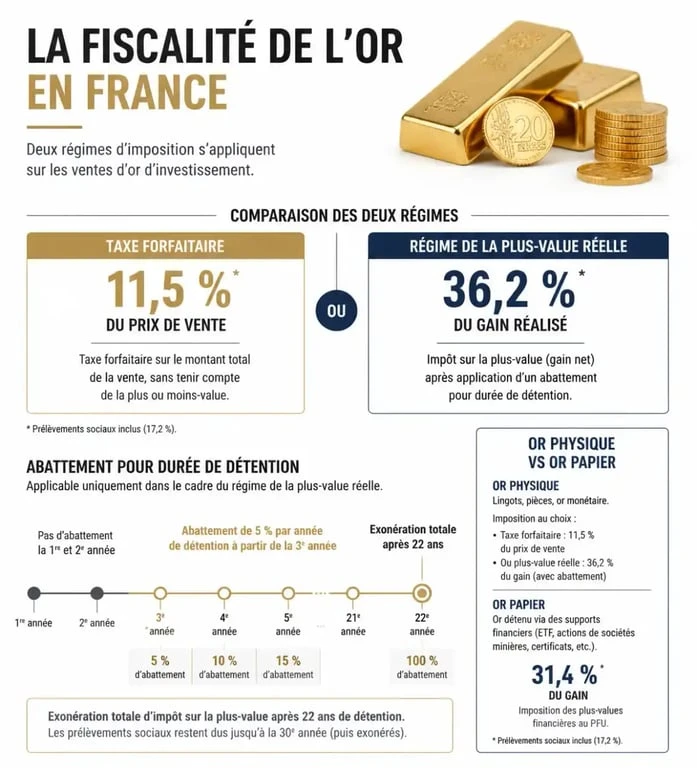
À l’inverse, le régime de la plus-value réelle est optimal si vous possédez une preuve d’achat solide. Prenons un exemple : pour un lingot acquis 10 000 € et revendu 15 000 € après dix ans, la taxe forfaitaire prélève 1 725 € (11,5 % de 15 000 €). Avec l’option plus-value réelle, l’imposition porte sur les 5 000 € de gain, diminués d’un abattement pour durée de détention, ce qui réduit significativement la note finale. En cas de revente à perte, ce régime est d’autant plus protecteur qu’il aboutit à une exonération totale, contrairement à la taxe forfaitaire qui s’applique même en l’absence de gain.
Abattement et exonération après 22 ans de détention
L’argument majeur du régime de la plus-value réelle réside dans son mécanisme d’abattement progressif. À partir de la troisième année de détention, la base imposable diminue de 5 % par an. Ce système réduit mécaniquement l’impôt dû au fil du temps, jusqu’à atteindre une exonération totale de la plus-value après 22 ans de détention.
Ce mécanisme récompense la patience de l’investisseur. Deux lingots achetés au même prix ne subiront pas la même fiscalité selon la date de revente : le premier, cédé après huit ans, supportera une taxation importante, tandis que le second, conservé pendant vingt-deux ans, sera totalement exonéré. Cette règle transforme l’or en un actif de transmission patrimoniale particulièrement efficace.
Qu’est-ce que l’or d’investissement au sens fiscal ?
Tous les objets en or ne bénéficient pas du même statut. L’or d’investissement répond à des critères stricts définis par la réglementation. Pour les lingots et barres, le poids doit être d’au moins 1 gramme avec une pureté minimale de 995‰. Les pièces de monnaie doivent présenter une pureté d’au moins 900‰, avoir été frappées après 1800, avoir circulé officiellement comme monnaie et afficher une prime — l’écart entre leur valeur et leur poids en or — inférieure à 80 %.
Les bijoux, même en or 24 carats, sont exclus de cette catégorie et relèvent du régime des objets d’art et de collection. De même, les pièces frappées avant 1800 sont considérées comme des objets de collection, ce qui modifie les règles d’imposition applicables lors de la revente.
Justificatifs, cas particuliers et succession
Pour opter pour le régime de la plus-value réelle, vous devez impérativement produire une facture ou un document attestant de la date et du prix d’acquisition. Cette preuve est indispensable pour remplir le formulaire n°2092-SD. À défaut, le formulaire n°2091-SD est utilisé pour déclarer la taxe forfaitaire dans le mois suivant la cession.
Les bijoux et objets de collection bénéficient d’un régime spécifique : une taxe de 6,5 % (6 % + 0,5 % de CRDS) ne s’applique que si le prix de vente dépasse 5 000 €. En dessous de ce seuil, la transaction est exonérée. Pour l’or hérité ou reçu en donation, l’absence de facture d’origine impose le recours à la taxe forfaitaire. Il est donc conseillé de conserver tout acte notarié ou inventaire de succession pour tenter de prouver la valeur d’acquisition et préserver l’option pour le régime de la plus-value.
Non-résidents, or papier et règles de traçabilité
Depuis le 1er janvier 2014, les non-résidents fiscaux français sont exonérés de la taxe forfaitaire sur les métaux précieux lors de la vente d’or physique en France. Cette mesure évite une double imposition sur des flux patrimoniaux ne relevant pas de la souveraineté fiscale française.
L’or papier, via les ETF ou les ETC, suit une fiscalité radicalement différente. Ces produits financiers sont soumis au prélèvement forfaitaire unique (PFU) de 31,4 %, sans aucun abattement pour durée de détention. Contrairement à l’or physique, ils ne permettent pas d’exonération progressive, quel que soit l’horizon de placement.
Enfin, la lutte contre le blanchiment impose des règles strictes sur les paiements. Le règlement en espèces est plafonné à 1 000 € pour les résidents fiscaux français et à 15 000 € pour les non-résidents. Au-delà, le virement ou le chèque sont obligatoires pour assurer la traçabilité de la transaction.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Confidentialité des comptes 2025 : deux critères sur trois, exclusions et dépôt au greffe
 Rentabilité, fiscalité, emplacement : les vérifications avant d’investir dans le locatif saisonnier
 Science économique : rareté, marchés et grandes écoles pour comprendre la discipline
 Investissement des banques : financer la croissance sans négliger les risques