Location en loi Pinel : les contrôles à faire avant de signer le bail
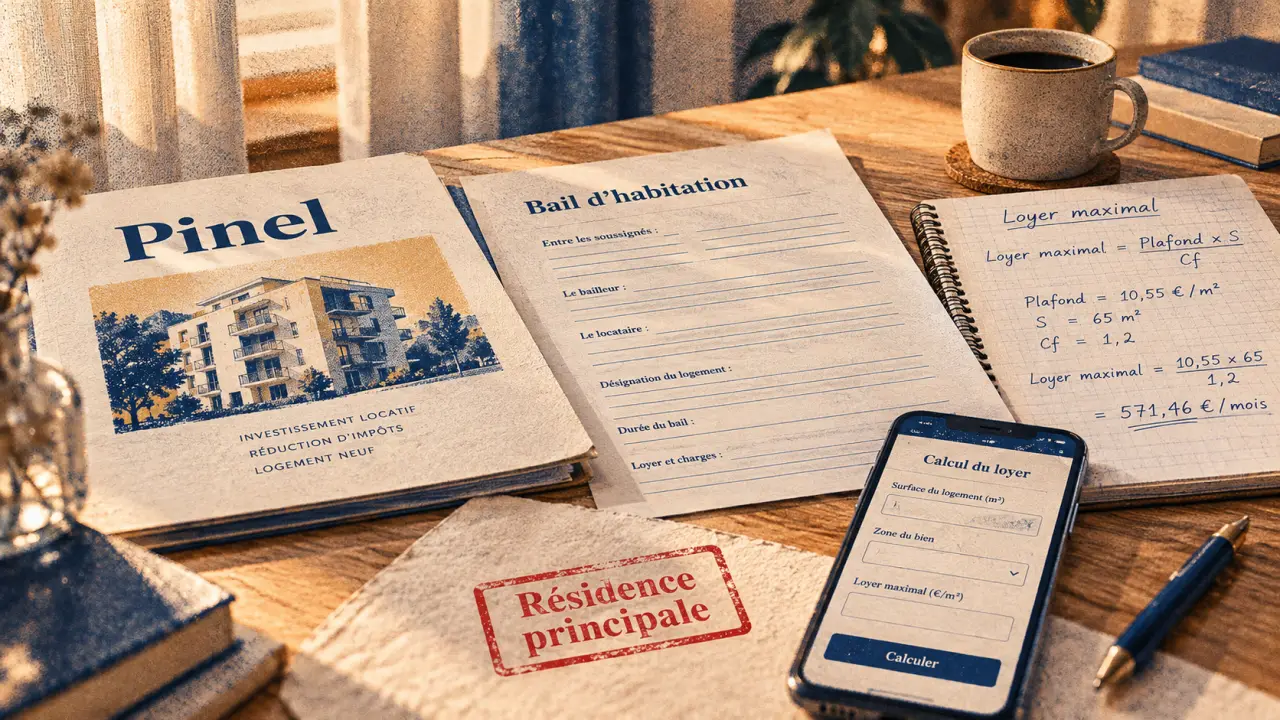
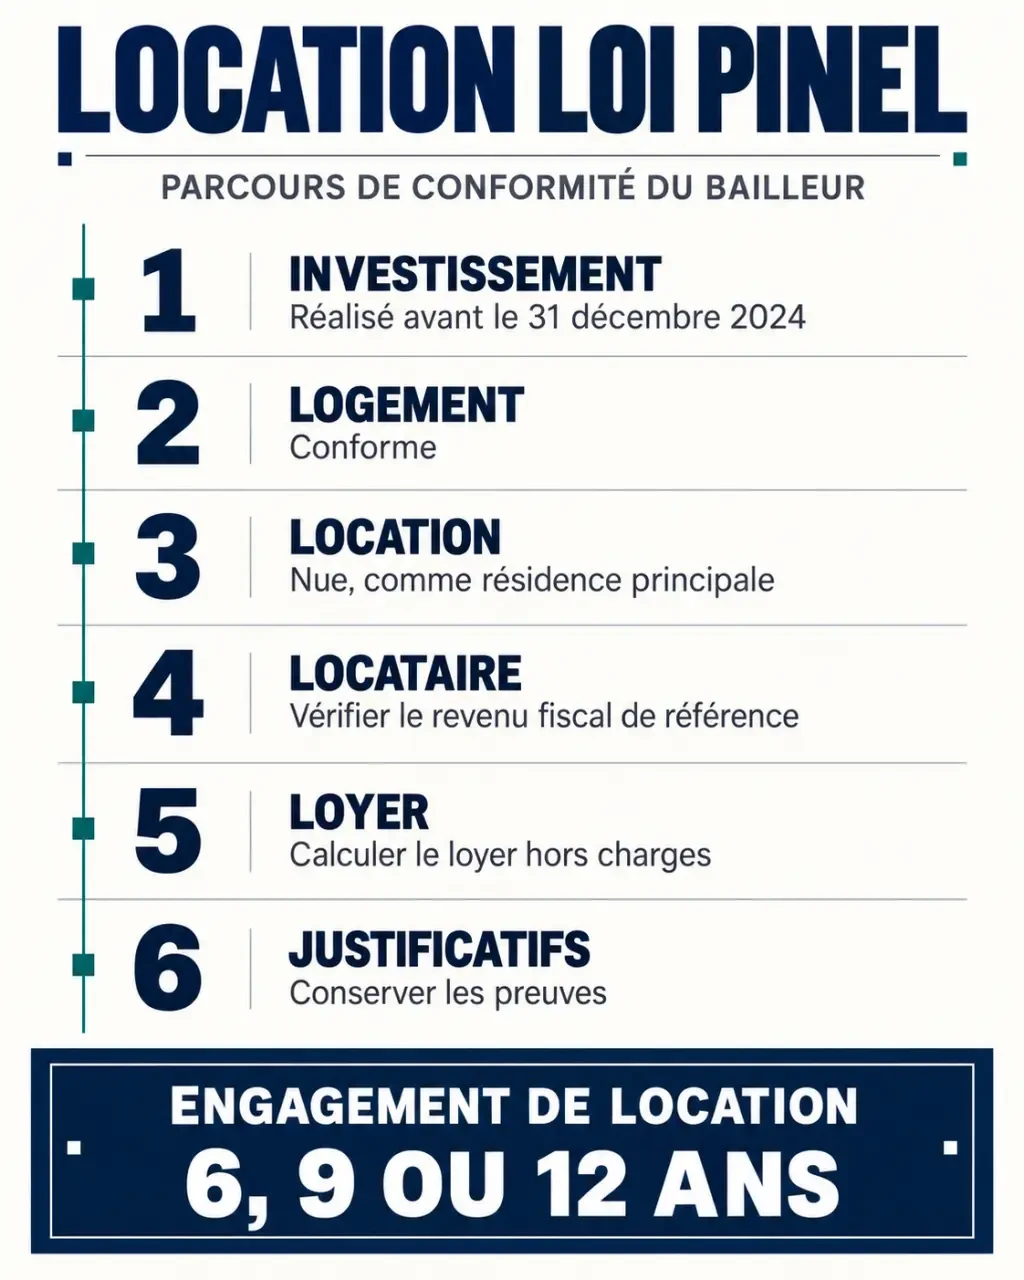
Un logement acquis dans le cadre du Pinel peut toujours être loué, même après la fermeture du dispositif aux nouveaux investissements le 31 décembre 2024. Pour conserver la réduction d’impôt, le propriétaire doit respecter plusieurs conditions : location vide, résidence principale, ressources du locataire, loyer plafonné et durée d’engagement. Ces obligations restent applicables lors d’un changement de locataire.
Un dispositif fermé aux nouveaux achats, mais des locations toujours encadrées
Depuis le 1er janvier 2025, un nouvel investissement ne permet plus d’entrer dans le dispositif Pinel. En revanche, les investissements réalisés avant cette échéance peuvent continuer à produire leurs effets fiscaux, sous réserve de respecter les conditions applicables à l’opération. Une livraison ultérieure n’exclut donc pas automatiquement un achat antérieur éligible : les délais d’achèvement doivent également être vérifiés.
Calcul du loyer maximal Pinel
Saisissez le plafond de loyer applicable au mètre carré ainsi que les surfaces du logement. Le calcul est effectué hors charges.
Détail du calcul
- Surface habitable
- Part des annexes retenue
- Surface utile
- Coefficient multiplicateur
- Plafond de loyer saisi
Attention : un plafond local éventuellement plus faible, les règles d’arrondi réglementaires et les conditions propres à l’opération doivent être vérifiés séparément. Ce résultat est indicatif et utilise uniquement le plafond au m² que vous avez saisi.
Le Pinel repose sur un engagement initial de location de 6 ou 9 ans, avec des prolongations possibles jusqu’à 12 ans. La fermeture du dispositif ne libère pas le bailleur de cet engagement et n’interdit pas à un nouveau locataire d’entrer dans un logement déjà conventionné fiscalement.
| Élément à contrôler | Condition essentielle |
|---|---|
| Investissement | Opération éligible réalisée avant la fermeture du dispositif |
| Logement | Nature, localisation et performance conformes aux règles de l’opération |
| Locataire | Ressources sous plafond et foyer fiscal distinct du propriétaire |
| Bail | Location nue à usage de résidence principale, avec loyer plafonné |
Les zones A bis, A et B1 constituent le périmètre habituel des investissements concernés. Certains dossiers anciens relèvent de règles particulières, notamment en zone B2. Vérifiez le zonage applicable à votre opération plutôt que de vous fier uniquement à la situation actuelle de la commune.
Vérifier le foyer et les ressources du locataire avant la signature
Le revenu fiscal de référence, pas simplement le salaire
Le plafond de ressources dépend de la zone du logement et de la composition du ménage occupant. La comparaison porte en principe sur le revenu fiscal de référence de l’année N−2, figurant sur l’avis d’imposition correspondant, pour un bail signé en année N. Des modalités particulières peuvent s’appliquer lorsque les revenus ont baissé ; il faut alors vérifier les conditions et justificatifs admis par l’administration.
Les plafonds étant actualisés, un barème ancien ne doit pas servir à valider un bail actuel. Le tableau suivant donne uniquement des repères historiques pour les baux conclus en 2024 ; pour une signature ultérieure, consultez le barème de l’année concernée auprès de Service-Public ou de l’Anil.
| Composition du ménage | Zone A bis | Zone A | Zone B1 |
|---|---|---|---|
| Personne seule | 41 855 € | 41 855 € | 34 115 € |
| Couple | 62 555 € | 62 555 € | 45 558 € |
| Personne seule ou couple avec une personne à charge | 82 002 € | 75 194 € | 54 785 € |
Ainsi, pour un bail signé cette année-là en zone B1, une personne seule affichant un RFR de 33 000 € respectait le plafond de 34 115 €. Cela ne suffisait toutefois pas à valider toute la location : le loyer et les autres conditions devaient aussi être conformes. Une hausse des revenus en cours de bail ne remet pas, à elle seule, en cause l’éligibilité initiale.
Louer à son enfant ou à ses parents reste possible
Un ascendant ou un descendant peut occuper le logement s’il n’appartient pas au foyer fiscal du propriétaire et respecte les autres critères. Il doit payer réellement le loyer et utiliser le bien comme résidence principale. Un hébergement gratuit ou un bail de façade ne répond pas à ces exigences.
Avant la signature, réunissez les pièces autorisées : identité, domicile, activité professionnelle et ressources, dont l’avis d’imposition nécessaire au contrôle fiscal. Pour un étudiant rattaché à ses parents ou une colocation, faites vérifier les modalités d’appréciation des ressources : le seul salaire du candidat ne permet pas de conclure.
Calculer le loyer maximal avec la bonne surface
Le plafond Pinel concerne le loyer hors charges. Il dépend du plafond mensuel au mètre carré applicable à la zone, de la surface utile et d’un coefficient multiplicateur. Des plafonds locaux plus faibles peuvent également exister.
Loyer maximal = plafond au m² × surface utile × coefficient multiplicateur. Le coefficient est égal à 0,7 + 19 ÷ surface utile, dans la limite de 1,2, avec les règles réglementaires d’arrondi.
La surface utile correspond à la surface habitable augmentée de la moitié des surfaces annexes admissibles, dans la limite d’une majoration de 8 m². Toutes les dépendances ne comptent pas : un stationnement ne s’ajoute pas comme un balcon ou une cave admissible.
Prenons un exemple purement pédagogique : un appartement de 45 m² habitables avec un balcon admissible de 6 m² donne une surface utile de 48 m². Le coefficient vaut environ 1,10 après arrondi. Avec un plafond fictif de 11 €/m², le loyer maximal serait de 580,80 € hors charges. Le montant de 11 € sert uniquement à illustrer le calcul, pas à fixer un loyer réel.
Considérez le plafond comme la limite supérieure d’une fenêtre de fixation du loyer, et non comme un prix obligatoire. Si les logements comparables se louent moins cher, viser systématiquement cette limite peut prolonger la vacance. Confrontez donc le calcul fiscal aux annonces comparables, à la luminosité, aux nuisances et aux équipements : un loyer adapté au marché protège aussi la continuité locative.
Une révision annuelle suppose une clause au bail et le respect des règles applicables. Elle ne doit pas conduire à dépasser le plafond Pinel autorisé.
Respecter les conditions du logement et la continuité de location
Le logement doit être loué vide comme résidence principale. Le passage en location meublée, en résidence secondaire ou en location touristique pendant l’engagement ne permet pas de poursuivre normalement le bénéfice du Pinel.
L’éligibilité initiale dépend notamment du type d’acquisition, de la localisation et des performances énergétiques exigées. Depuis 2021, les nouvelles opérations concernées doivent porter sur des logements situés dans un bâtiment d’habitation collectif. Pinel+ ajoute des exigences de qualité d’usage et de performance, ou repose sur une localisation en quartier prioritaire selon les conditions prévues.
La première mise en location doit intervenir dans les 12 mois suivant l’achèvement ou l’acquisition si celle-ci est postérieure. Conservez les dates et justificatifs correspondants, notamment en vente en l’état futur d’achèvement.
Au départ d’un occupant, recherchez rapidement un remplaçant et contrôlez à nouveau ressources et loyer. Ne transposez pas automatiquement le délai initial d’un an à chaque vacance : la tolérance fiscale dépend des circonstances et des démarches effectives de relocation. Gardez les annonces, mandats et échanges attestant de vos recherches.
Sécuriser la réduction d’impôt et les déclarations
En métropole, le taux dépend de la date de réalisation de l’investissement et de son régime. Les taux ci-dessous correspondent aux durées totales, prolongations comprises.
| Régime | 6 ans | 9 ans | 12 ans |
|---|---|---|---|
| Pinel jusqu’en 2022 | 12 % | 18 % | 21 % |
| Pinel classique 2023 | 10,5 % | 15 % | 17,5 % |
| Pinel classique 2024 | 9 % | 12 % | 14 % |
| Pinel+ éligible | 12 % | 18 % | 21 % |
La base retenue est limitée à 300 000 € par contribuable et par an, pour deux logements maximum, avec un plafond de 5 500 €/m². L’avantage entre également dans le plafonnement global des niches fiscales. Sur une base admissible de 300 000 €, le Pinel classique 2024 représente ainsi 27 000 €, 36 000 € ou 42 000 € selon la durée.
La déclaration comprend notamment l’engagement initial de location, généralement via le formulaire 2044-EB, puis le report annuel de la réduction sur la déclaration adaptée, généralement 2042-RICI. Les loyers relèvent des revenus fonciers. Vérifiez les notices fiscales pour votre situation et conservez acte, justificatifs d’achèvement, bail, avis d’imposition et calculs.
Un manquement peut entraîner une reprise de l’avantage fiscal. Avant de vendre, de meubler ou de modifier l’occupation, vérifiez les conséquences et les éventuelles exceptions légales. Pour un nouvel achat hors Pinel, comparez séparément location nue, déficit foncier et location meublée : leurs mécanismes ne sont pas interchangeables.
- Plafond de déduction épargne retraite : le montant de votre avis n’est pas votre économie d’impôt - 1 novembre 2026
- Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer - 31 octobre 2026
- Succession d’un compte-titres : la remise à zéro fiscale qui change tout pour les héritiers - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rentabilité, fiscalité, emplacement : les vérifications avant d’investir dans le locatif saisonnier
 Pinel vs Pinel+ : comment choisir pour optimiser votre investissement locatif ?
 Calcul amortissement LMNP : séparez le terrain et ventilez chaque composant
 Éviter les frais de succession : transmettre la maison sans laisser ses héritiers à court d’argent