SCPI viticole : 20 ans d’horizon, 3 mois de jouissance et 3 risques à mesurer
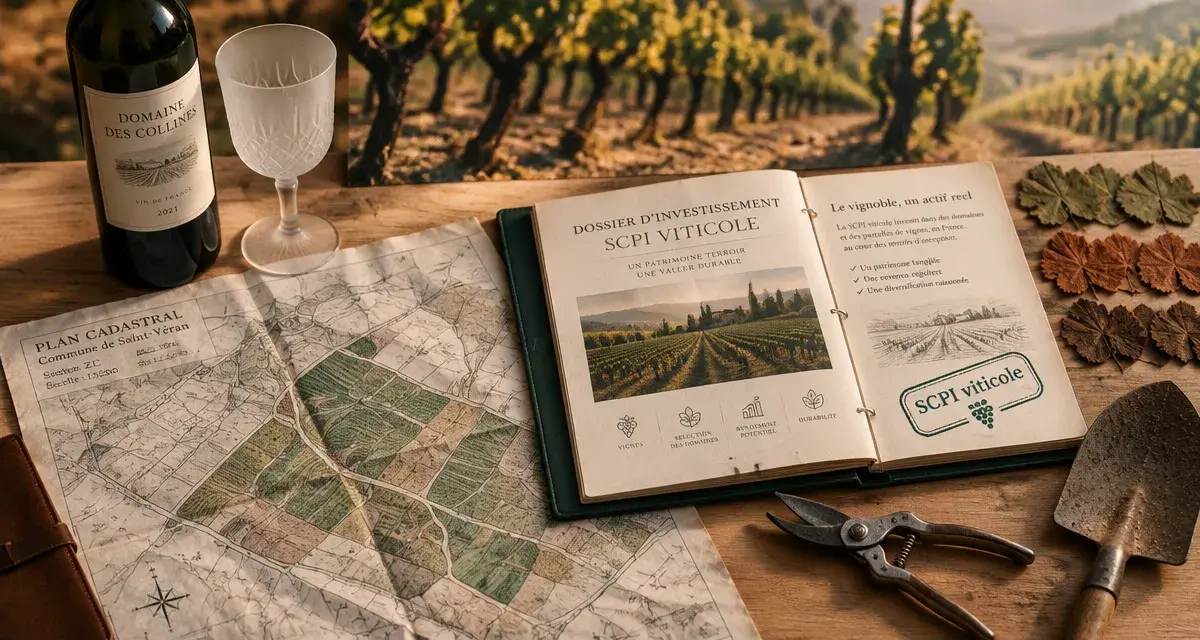
Investir dans les vignes sans acheter ni exploiter un domaine est possible avec une SCPI viticole. Ce placement collectif donne accès au foncier viticole et à des propriétés louées à des professionnels. Il ne fonctionne toutefois pas comme une SCPI de rendement classique : liquidité, revenus et durée de détention répondent à une logique patrimoniale de long terme.
Une SCPI viticole transforme le vignoble en placement collectif
Une SCPI viticole est une société civile de placement immobilier spécialisée dans l’acquisition de propriétés viticoles. Les épargnants achètent des parts. La société de gestion collecte les capitaux, sélectionne les domaines, organise leur détention et suit le patrimoine. Chaque associé détient ainsi indirectement une fraction d’actifs liés aux vignes, au foncier agricole et, selon les propriétés, aux bâtiments nécessaires à l’exploitation.
Estimation indicative d’un investissement en parts
Calculateur pédagogique et non prescriptif à partir des données indiquées dans l’article.
Votre simulation
Résultats indicatifs
Hypothèses et formules utilisées
Prix de souscription : 1 115 € par part
Taux utilisé pour les frais : 9,60 %
Dividende annuel indicatif : 5,52 € par part
Délai de jouissance : 3 mois, soit une première année calculée sur 9/12
Rendement implicite du dividende calculé : 0,49 % par rapport au prix de souscription, soit 5,52 € ÷ 1 115 €. Ce résultat de calcul ne doit pas être confondu avec un éventuel rendement publié : le taux de 9,60 % est ici traité comme un taux de frais indicatif, conformément à la demande, et non comme une promesse de rendement.
Le modèle repose généralement sur la location des terres et des domaines à des exploitants viticoles professionnels. Cette relation est encadrée par un bail rural à long terme, dont la durée peut atteindre 25 ans. L’exploitant cultive les vignes, vinifie et commercialise sa production. De son côté, la SCPI perçoit des loyers susceptibles de contribuer aux revenus distribués aux associés.
Le rôle de la société de gestion et celui de l’exploitant
La société de gestion ne produit pas le vin à la place du vigneron. Elle pilote les acquisitions, la diversification du portefeuille, les relations avec les locataires, les travaux relevant du propriétaire et les décisions de cession. L’exploitant conserve la responsabilité opérationnelle : choix des cépages, entretien de la vigne, vendanges, élevage, commercialisation et gestion de son entreprise.
Cette séparation permet à l’associé d’éviter la gestion quotidienne d’un domaine. Elle ne supprime pas le lien avec l’activité viticole. Les revenus restent indirectement dépendants de la solidité économique des exploitants. Une mauvaise récolte, des difficultés de commercialisation ou une hausse des coûts peuvent réduire leur capacité à payer le fermage.
Pourquoi le rythme d’un vignoble compte autant que le rendement
Un vignoble ne se juge pas uniquement au moment des vendanges. Entre le cycle végétatif, l’élevage des vins, la gestion des stocks, les campagnes commerciales et le règlement des fermages, les flux de trésorerie suivent un calendrier propre. Ce fonctionnement explique qu’une SCPI viticole soit surtout envisagée comme une exposition patiente au terroir et au foncier. Avant d’investir, il faut donc examiner la qualité des baux et des exploitants autant que le dividende affiché.
L’intérêt principal réside dans l’accès à une classe d’actifs difficilement accessible en direct. Le prix indicatif d’un hectare de vigne AOP se situe entre 150 000 € et 1,5 M€. Le prix moyen des vignes AOP atteignait 171 400 €/ha en 2025. Acheter seul suppose aussi de financer l’acquisition, de connaître les règles agricoles et d’accepter une forte concentration sur une propriété.
- Diversification patrimoniale : l’investisseur s’expose à un actif réel distinct des actions, des obligations ou de l’immobilier tertiaire.
- Gestion déléguée : il n’a pas à exploiter le domaine, recruter des salariés ou gérer le matériel viticole.
- Dimension patrimoniale : la rareté d’un terroir, une AOC ou une AOP peuvent soutenir l’intérêt de long terme d’une propriété.
- Accès fractionné : l’achat de parts réduit le ticket d’entrée par rapport à l’acquisition directe d’un vignoble.
Ces atouts ne garantissent pas un revenu élevé. Un vignoble classique affiche un rendement pouvant se situer entre 1,5 % et 5 %, selon la qualité du foncier, l’appellation, le bail et la situation de l’exploitation. Dans une SCPI, les frais et la politique de distribution influencent aussi le résultat perçu par l’associé. Le rendement courant et la possible valorisation du patrimoine répondent à des logiques différentes.
SCPI viticole, GFV ou domaine en direct : choisir le bon niveau d’implication
Ces solutions permettent toutes d’investir dans les vignes, mais elles n’impliquent ni le même budget ni le même rapport au risque. Le choix dépend de l’objectif poursuivi : rechercher une exposition immobilière gérée, participer plus directement à la détention de foncier ou devenir réellement propriétaire d’un domaine.
| Solution | Gestion au quotidien | Accès et diversification | Points de vigilance |
|---|---|---|---|
| SCPI viticole | Déléguée à la société de gestion et aux exploitants | Achat de parts ; exposition possible à plusieurs propriétés | Frais, liquidité des parts, revenus non garantis |
| GFV | Gestion collective du foncier, selon les statuts | Accès à un vignoble via un groupement ; diversification souvent plus limitée | Marché des parts étroit, fiscalité à étudier, risque propre au domaine |
| Achat direct | Très forte implication ou délégation à organiser | Capital important ; concentration sur une propriété | Financement, exploitation, aléas agricoles et revente complexe |
| Investissement dans le vin | Gestion des bouteilles, du stockage ou d’un intermédiaire | Exposition au marché des crus, non au foncier | Authenticité, conservation, prix de marché et liquidité |
Le GFV peut aussi être recherché dans une optique de transmission. Une exonération partielle de 75 % des droits de succession est mentionnée pour ce véhicule, sous réserve du respect des conditions applicables. Ce mécanisme ne s’applique pas automatiquement à une SCPI viticole. La fiscalité dépend notamment du mode de détention et de la situation de chaque investisseur. Une analyse personnalisée est donc préférable avant toute souscription.
LF Les Grands Palais : lire les chiffres sans confondre rendement et promesse
LF Les Grands Palais, gérée par La Française, est présentée comme une SCPI exclusivement viticole. Créée en 2019 et commercialisée depuis janvier 2020, elle est à capital variable. Les données publiées pour 2025 indiquent 3 immeubles, 3 locataires, 188 associés et un taux d’occupation de 100 %. Sa capitalisation atteignait 5,16 M€.
Le prix de souscription d’une part est de 1 115 €, avec un minimum de première souscription indiqué à 10 400 €. Les frais de souscription s’élèvent à 9,60 % et les frais de gestion à 14,40 %. Le délai de jouissance est de trois mois : les parts nouvellement souscrites ne donnent donc pas immédiatement droit aux éventuelles distributions.
| Indicateur publié pour 2025 | Valeur |
|---|---|
| Taux de distribution | 0,50 % |
| Dividende versé par part | 5,52 € |
| TRI sur 5 ans | 1,34 % |
| Prix de retrait | 1 025,80 € |
| Valeur de reconstitution | 1 166,01 € |
| Parts en attente au 31/12/2025 | 3,22 % |
Le taux de distribution est passé de 0,95 % en 2023 à 0,72 % en 2024, puis à 0,50 % en 2025. Ces chiffres montrent le fonctionnement particulier du véhicule. Ils sont très inférieurs à la moyenne mentionnée de 4,91 % pour les SCPI de rendement en 2025. La comparaison doit rester prudente : les actifs, les stratégies et les risques ne sont pas identiques. Le taux de distribution et le TRI mesurent des éléments distincts, et une performance passée ne garantit ni le capital ni les revenus futurs.
Les trois risques à accepter avant de souscrire
Le risque agricole et celui de l’exploitant
Gel, grêle, sécheresse, maladies de la vigne et évolution de la demande peuvent affecter la production ou la rentabilité d’un domaine. Le risque ne concerne donc pas uniquement la récolte. Il porte aussi sur la capacité du locataire à honorer ses loyers. La sélection des exploitants, la répartition géographique et la diversité des appellations peuvent réduire cette exposition, sans la supprimer.
Le risque de concentration et de valorisation
Une SCPI viticole est spécialisée. Cette orientation donne accès à un actif précis, mais elle concentre aussi le portefeuille sur le marché viticole et le foncier agricole. La valeur des propriétés peut monter ou baisser selon les transactions, la qualité des terroirs, les conditions économiques et l’intérêt des acquéreurs. Le capital investi n’est pas garanti.
La valeur des parts ne dépend pas uniquement des loyers encaissés. Elle est aussi liée à la valeur des actifs détenus et aux conditions du marché des parts. Une éventuelle revalorisation ne doit donc pas être assimilée à un rendement acquis. La spécialisation peut compléter un patrimoine déjà diversifié, mais elle ne remplace pas cette diversification.
Le risque de liquidité
Revendre des parts n’est pas équivalent à céder un placement coté. La sortie dépend des règles de la SCPI et de l’existence d’une contrepartie. Les 3,22 % de parts en attente au 31 décembre 2025 rappellent que la revente peut demander du temps. Les frais d’entrée élevés renforcent l’intérêt d’un horizon long, tandis que l’exposition au foncier explique la durée minimale recommandée de 20 ans.
Avant de souscrire, il faut vérifier le prix de souscription et de retrait, les frais, le délai de jouissance, les derniers bulletins trimestriels, le rapport annuel, le DIC, la note d’information et les statuts. Une SCPI viticole s’adresse davantage à un investisseur capable d’immobiliser une part limitée de son patrimoine sur le long terme, sans dépendre de revenus réguliers garantis.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 22 950 € puis la tranche fiscalisée : comment fonctionne le Livret A Sup du CIC
 Le découvert bancaire reste autorisé en 2026, avec un encadrement renforcé dès novembre
 Placement dans le vin : un actif tangible, mais des frais et des risques à maîtriser
 Revolut ou Trade Republic : le PEA pour investir, la carte multi-devises pour voyager