La Française et ses SCPI : rendement, TOF et diversification à comparer
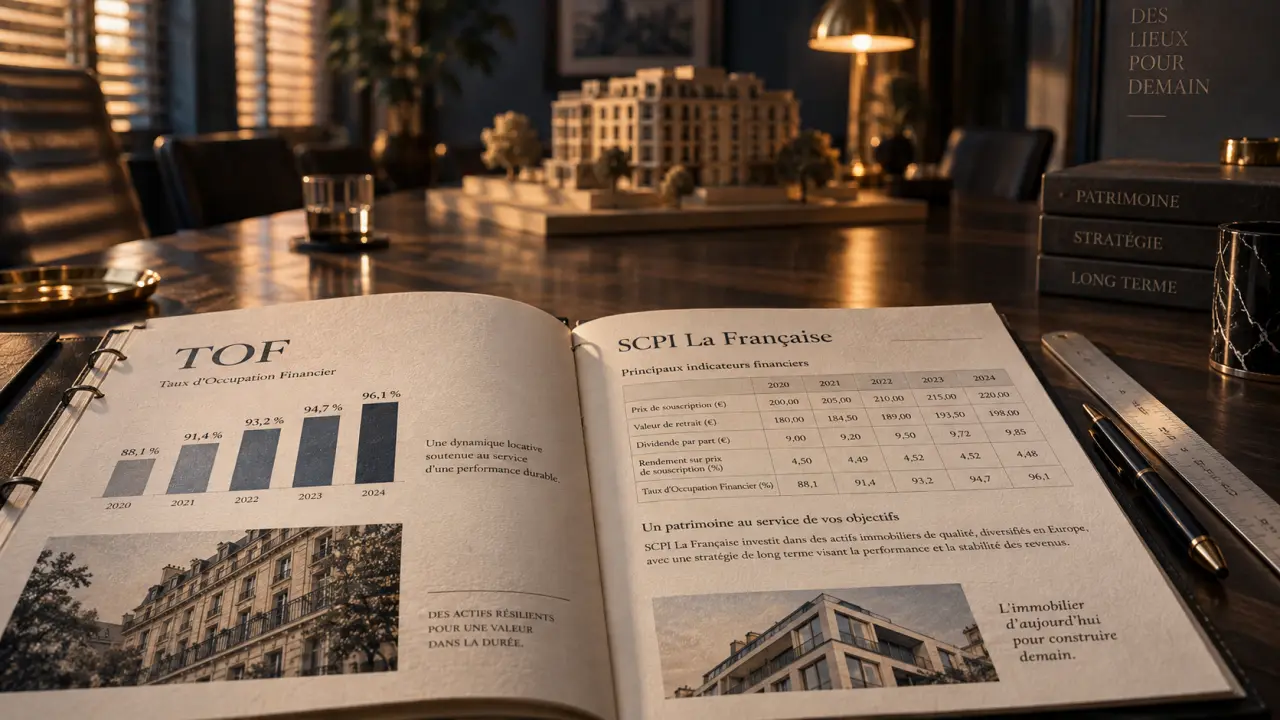
La recherche d’une SCPI La Française renvoie à une société de gestion et à plusieurs véhicules immobiliers aux profils différents. Avant de comparer un prix de part ou un taux de distribution, il faut identifier la stratégie de chaque SCPI, la composition de son patrimoine et le niveau d’occupation de ses immeubles. Ces repères permettent d’évaluer une offre sans confondre la notoriété du gestionnaire avec la qualité d’un fonds précis.
La Française, quel rôle dans l’univers des SCPI ?
La Française est un groupe de gestion d’actifs présent dans les univers financiers et immobiliers. Pour les SCPI, l’entité spécialisée est La Française REM, une société de gestion créée en 1975. Elle sélectionne les actifs, organise leur acquisition, suit les locataires, réalise les arbitrages et informe les porteurs de parts. Son intervention couvre donc l’ensemble de la gestion du patrimoine immobilier.
Une SCPI, ou société civile de placement immobilier, réunit des investisseurs qui détiennent des parts d’un patrimoine immobilier commun. La société de gestion assure la gestion déléguée de ce patrimoine. L’associé peut ainsi s’exposer à des bureaux, des commerces, des actifs de santé, des hôtels, des logements ou des plateformes logistiques sans acheter ni administrer seul un bien. Cette organisation permet aussi de mutualiser l’investissement entre plusieurs actifs et locataires.
Une offre qui associe immobilier et gestion d’actifs
La Française REM est associée à une gamme de fonds immobiliers comprenant des SCPI d’entreprises, des SCPI fiscales et des SCPI plus spécialisées. Cette diversité répond à des objectifs différents : rechercher des revenus potentiels, diversifier un patrimoine, s’exposer à une zone géographique ou viser un dispositif fiscal particulier. La Française AM, au niveau du groupe, est également présentée avec plus de 50 milliards d’euros d’encours et plus de 600 collaborateurs. Ces chiffres décrivent une organisation de gestion d’actifs plus large que le seul marché des SCPI.
Les SCPI La Française ne répondent pas toutes au même objectif
Comparer les SCPI gérées par La Française demande de partir de leur portefeuille, et non d’un seul indicateur de rendement. Certaines sont principalement exposées à l’immobilier tertiaire français. D’autres intègrent une dimension européenne ou privilégient une thématique immobilière plus ciblée. La stratégie, la localisation des actifs et la taille du patrimoine doivent donc être examinées ensemble.
| SCPI | Orientation observable | Repère de diversification |
|---|---|---|
| Crédit Mutuel Pierre 1 | Immobilier tertiaire | 86,4 % du patrimoine tertiaire |
| Épargne Foncière | Patrimoine diversifié de grande taille | Plus de 51 000 associés |
| Eurofoncière 2 | Exposition principalement française | 79 % en France et 20 % en Allemagne |
| LF Europimmo | Immobilier européen | 86,78 % du patrimoine en Europe |
| LF Opportunité Immo | SCPI orientée rendement | Capitalisation de 303,37 M€ |
Rendement, fiscale ou spécialisée : une différence de logique
Une SCPI de rendement vise généralement la distribution de revenus issus des loyers, sans que cette distribution soit garantie. Une SCPI fiscale poursuit plutôt un objectif patrimonial associé à un cadre fiscal donné. Elle doit donc être envisagée en fonction de la situation personnelle de l’investisseur. Les SCPI spécialisées concentrent davantage leur stratégie sur un secteur, une classe d’actifs ou une zone géographique. Cette concentration peut rendre le projet plus lisible, mais elle ne remplace pas une diversification globale du patrimoine.
Le bon réflexe consiste à formuler son besoin avant de sélectionner un véhicule : complément de revenus, exposition à l’immobilier européen, horizon de détention long ou recherche d’un levier fiscal. Une même société de gestion peut proposer plusieurs réponses. Aucune SCPI n’est mécaniquement préférable à une autre sans tenir compte de l’objectif et du profil de l’épargnant.
Lire les chiffres sans transformer le rendement en verdict
Les indicateurs historiques aident à comprendre le profil d’une SCPI, mais ils ne préjugent pas des résultats futurs. Les rendements communiqués pour 2022 illustrent des situations différentes : 4,2 % pour Crédit Mutuel Pierre 1, 4,64 % pour Épargne Foncière, 4,32 % pour LF Europimmo et 5,40 % pour LF Opportunité Immo. Eurofoncière 2 affichait 4,34 % au titre de 2021. Ces données doivent être associées à leur année de référence et non présentées comme une promesse.
Le TOF mesure l’occupation financière
Le taux d’occupation financier, ou TOF, indique la part des loyers effectivement facturés par rapport aux loyers potentiels du patrimoine. Un niveau élevé renseigne sur l’occupation économique des immeubles, mais ne suffit pas à mesurer seul la solidité d’une SCPI. Les valeurs relevées étaient de 91,40 % pour Crédit Mutuel Pierre 1, 94,90 % pour Épargne Foncière, 90,70 % pour Eurofoncière 2, 96,00 % pour LF Europimmo et 97,00 % pour LF Opportunité Immo.
La capitalisation donne un autre angle de lecture. Elle correspond à la valeur des parts détenues par les associés. Épargne Foncière affichait 5 156,73 M€, contre 1 129,29 M€ pour LF Europimmo, 1 099,76 M€ pour Crédit Mutuel Pierre 1, 303,37 M€ pour LF Opportunité Immo et 261 M€ pour Eurofoncière 2. Une capitalisation élevée peut refléter une base d’associés importante et un patrimoine développé. Elle ne garantit toutefois ni une liquidité immédiate ni un niveau futur de distribution.
Penser l’investissement comme une rampe, pas comme un saut
Investir en SCPI ressemble moins à l’achat d’un appartement qu’à une montée progressive sur une rampe : chaque palier compte. Le premier correspond au budget réellement disponible après l’épargne de précaution. Le deuxième concerne l’horizon de détention. Le troisième porte sur la part déjà occupée par l’immobilier dans le patrimoine. Cette approche évite de choisir une SCPI uniquement parce que son taux de distribution passé paraît attractif.
Elle conduit aussi à examiner le financement, les frais, les modalités de revente et l’impact des revenus sur la fiscalité personnelle avant toute souscription. La décision doit tenir compte de la durée pendant laquelle l’épargne peut rester investie et de la place de la SCPI dans l’ensemble du patrimoine.
Les risques à intégrer dès le départ
La valeur des parts peut évoluer à la hausse comme à la baisse. Les revenus dépendent notamment des loyers encaissés, des charges, des travaux, de l’endettement éventuel et des conditions du marché immobilier. La revente des parts n’est pas instantanée : la liquidité dépend des modalités propres à la SCPI et de l’existence d’acheteurs. Il s’agit donc d’un placement à envisager avec un horizon long et une capacité à immobiliser son épargne.
- Vérifier que l’objectif de la SCPI correspond à son propre projet patrimonial.
- Lire le dernier rapport annuel, le bulletin trimestriel et la note d’information.
- Comparer l’évolution du patrimoine, de l’occupation et de l’endettement, et pas seulement le rendement.
- Évaluer la fiscalité des revenus fonciers et demander, si nécessaire, un avis personnalisé.
Préparer une comparaison utile avant de souscrire
Pour évaluer une SCPI La Française, rassemblez les documents réglementaires et confrontez des critères comparables à date identique. Le prix de part est un point d’entrée, mais il ne décrit ni la qualité des immeubles ni la résilience des locataires. À titre historique, les prix indiqués étaient de 285 € pour Crédit Mutuel Pierre 1, 835 € pour Épargne Foncière, 257 € pour Eurofoncière 2, 1 045 € pour LF Europimmo et 203 € pour LF Opportunité Immo.
Un investisseur prudent examinera aussi la répartition géographique, les secteurs locatifs, la concentration des principaux immeubles et les orientations d’investissement durable. Les critères ESG et la démarche ISR peuvent aider à comprendre la politique de sélection et de gestion des actifs, sans supprimer les risques immobiliers ou financiers.
Enfin, il est préférable de distinguer l’accès à l’information de la décision d’investissement. L’espace destiné aux particuliers et les supports destinés aux partenaires peuvent faciliter le suivi et la documentation. La souscription mérite une analyse de l’ensemble du patrimoine, des objectifs et de la durée de placement envisagée. Une SCPI peut compléter un investissement immobilier détenu en direct, mais elle ne répond pas à toutes les situations.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Placements à court terme : comment sécuriser votre capital tout en maximisant vos gains
 Vin placement financier : bouteilles, GFV et conservation, les vrais leviers de rendement
 Peut-on avoir 2 Livrets A ? Non : unicité, FICOBA et alternatives autorisées
 Fiscalité de l’or : comment choisir entre taxe forfaitaire et plus-value réelle ?