SCPI Épargne Foncière : un rendement de 4,86 %, mais une sortie à examiner de près
La SCPI Épargne Foncière donne accès à un patrimoine immobilier d’entreprise mutualisé, géré par La Française REM. Son taux de distribution de 4,86 % en 2025 ne suffit toutefois pas à juger l’investissement : la baisse des valeurs immobilières, la vacance locative et les demandes de retrait doivent aussi peser dans la décision. Voici les éléments à confronter avant une souscription, avec les indicateurs patrimoniaux et locatifs communiqués au 30 juin 2026.
Un patrimoine historique, encore très exposé aux bureaux
Créée le 6 juin 1968, Épargne Foncière est une SCPI de rendement à capital variable, gérée par La Française Real Estate Managers, également appelée La Française REM. Les associés détiennent des parts d’une société propriétaire d’immeubles, et non un logement en direct. La société de gestion organise les acquisitions, les locations, les travaux et les cessions.
Sa capitalisation atteint 4 142 674 320,00 €, pour 57 409 associés et 6 183 096 parts. Le patrimoine représente 1 127 791 m², avec 232 immeubles détenus en direct et 173 via des SCI. Cette taille permet de répartir les risques entre plusieurs actifs et locataires, sans supprimer l’exposition au marché immobilier.
| Type d’actifs | Part du patrimoine |
|---|---|
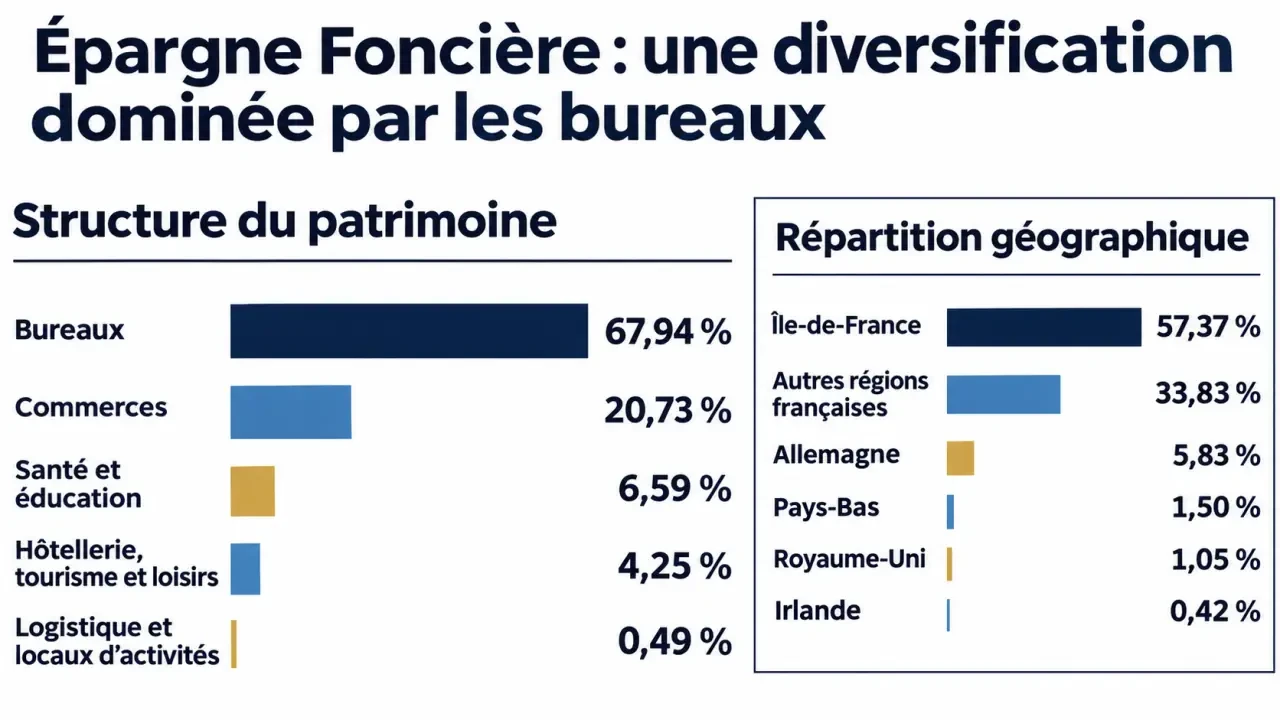
| Bureaux | 67,94 % |
| Commerces | 20,73 % |
| Santé et éducation | 6,59 % |
| Hôtellerie, tourisme et loisirs | 4,25 % |
| Logistique et locaux d’activités | 0,49 % |
La diversification reste donc dominée par les bureaux. Géographiquement, l’Île-de-France représente 57,37 % du patrimoine, dont 21,89 % à Paris et 35,48 % dans le reste de la région. Les autres régions françaises comptent pour 33,83 %. L’exposition européenne se répartit entre l’Allemagne, à 5,83 %, les Pays-Bas, à 1,50 %, le Royaume-Uni, à 1,05 %, et l’Irlande, à 0,42 %.
Pour apprécier cette diversification, remontez à la racine des loyers : deux immeubles situés dans des villes différentes peuvent dépendre des mêmes besoins de bureaux et subir simultanément une réduction des surfaces occupées. Le nombre d’adresses ne suffit donc pas. La diversité des activités des locataires, les échéances des baux et l’attractivité des emplacements comptent autant que la dispersion géographique.
Distribution et occupation : ce que les revenus révèlent vraiment
Le taux de distribution de 2025 s’établit à 4,86 %. Cet indicateur rapporte la distribution annuelle de référence au prix de souscription retenu selon la méthodologie applicable. Il ne représente ni un rendement futur garanti, ni la performance globale de l’associé : une baisse du prix de part peut réduire, voire effacer, le bénéfice des revenus perçus.
Des loyers sous surveillance
Le taux d’occupation financier, ou TOF, atteint 88,30 %, contre un taux d’occupation physique, ou TOP, de 85,10 %. Le premier mesure l’occupation sous l’angle des loyers, selon les règles de calcul publiées ; le second renseigne sur les surfaces occupées. La vacance financière de 11,70 % signale une fraction de revenus locatifs potentiels non captée.
Au deuxième trimestre 2026, le solde locatif ressort à -9 312 m² nets : les surfaces libérées dépassent les surfaces nouvellement occupées. L’acompte trimestriel est maintenu à 5,52 € par part. Il ne faut pas multiplier mécaniquement cet acompte pour annoncer une distribution annuelle certaine : les prochains versements restent dépendants des résultats et des décisions de gestion.
La valeur du patrimoine complète la lecture du rendement
La campagne d’expertise au 30 juin 2026 fait apparaître une baisse de valeur de 6,3 %, avec un recul de 11,1 % pour les bureaux franciliens. La valeur de réalisation s’établit à 526,14 € par part, en diminution de 9,5 %. Elle donne un repère patrimonial, mais ne constitue pas un prix de revente garanti.
La valeur de reconstitution atteint 637,91 € par part. Elle correspond, schématiquement, au coût nécessaire pour reconstituer le patrimoine, frais inclus. À 670,00 €, le prix de souscription présente une surcote de 5,0 % par rapport à cette valeur. Cet écart mérite d’être examiné avant tout achat.
Prix, frais et fiscalité : raisonner en revenu réellement conservé
Les conditions de souscription doivent être vérifiées dans la documentation en vigueur au moment de l’opération. Un prix de part accessible ne dit rien, à lui seul, du coût total de détention ni de la somme récupérable à la sortie.
| Condition | Niveau communiqué |
|---|---|
| Prix de souscription | 670,00 € |
| Prix de retrait | 619,75 € |
| Frais de souscription | 7,5 % |
| Frais de gestion | 12,00 % |
| Délai de jouissance annoncé | 0 mois |
| Fréquence des distributions | Trimestrielle |
L’écart entre prix d’achat et prix de retrait est de 50,25 € par part. Il explique pourquoi une détention courte peut être pénalisante, même si des distributions ont été versées. Le prix de retrait peut par ailleurs évoluer : il ne constitue pas une promesse de remboursement.
Les frais de gestion de 12,00 % ne doivent pas être interprétés comme un prélèvement annuel de 12,00 % sur votre capital. Il faut vérifier leur assiette exacte dans la note d’information. Ils sont supportés dans le fonctionnement de la SCPI : ne les soustrayez pas une seconde fois d’un taux de distribution déjà calculé après les charges concernées.
Enfin, les revenus distribués ne correspondent pas au revenu net conservé après fiscalité. Celui-ci dépend notamment de votre situation, du mode de détention et de l’origine géographique des revenus. En cas d’achat à crédit, ajoutez les intérêts et l’assurance à votre simulation, sans supposer que les distributions couvriront les échéances.
Arbitrages et retraits : les deux points décisifs avant de souscrire
Épargne Foncière mène des cessions d’actifs : 13 actifs ont été vendus au premier trimestre 2026 pour 35,6 M€, puis 5 au deuxième trimestre, représentant 15 472 m² et 31,2 M€. Ces arbitrages peuvent contribuer au financement des travaux et au remboursement de la dette. Le niveau d’endettement communiqué est de 18,93 %.
Une cession n’est cependant pas automatiquement créatrice de valeur. Il faut examiner son prix, les loyers auxquels la SCPI renonce et l’usage du produit de vente. Vendre un immeuble vacant et coûteux à rénover n’a pas les mêmes conséquences que céder un actif occupé procurant des revenus réguliers.
Une durée de neuf ans ne garantit pas la sortie
La durée minimale de détention recommandée est de 9 ans. Elle correspond à un placement de long terme, sans garantir la récupération du capital à cette échéance. Pour une SCPI à capital variable, les retraits dépendent notamment des souscriptions et des mécanismes prévus par la documentation.
Avec 523 947 parts en attente de retrait, soit 8,5 % de la capitalisation selon l’indicateur communiqué, la liquidité constitue un point de vigilance majeur. La collecte brute de 45 k€ au deuxième trimestre ne permet pas de présumer une résorption rapide de cette attente. Un ordre de retrait enregistré n’équivaut pas à une vente exécutée.
À quel profil cet investissement peut-il correspondre ?
Épargne Foncière peut être étudiée pour diversifier un patrimoine sur le long terme, à condition d’accepter des revenus variables, une perte en capital possible et une disponibilité incertaine des fonds. Elle est moins adaptée à une épargne de précaution ou au financement d’une dépense à date fixe.
Avant de choisir, comparez plusieurs SCPI sur une même période : distribution, évolution du prix de part, occupation, endettement, frais et retraits en attente. Demandez le dernier bulletin trimestriel, le rapport annuel et les conditions de sortie actualisées. Le critère décisif n’est pas le rendement affiché isolément, mais sa cohérence avec le risque patrimonial et votre besoin de liquidité.
- SCPI Épargne Foncière : un rendement de 4,86 %, mais une sortie à examiner de près - 22 novembre 2026
- SCPI diversifiée en Europe : le rendement ne suffit pas pour choisir - 21 novembre 2026
- Quel forum d’investissement choisir ? Bourse, patrimoine et accès membre - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Placements à court terme : comment sécuriser votre capital tout en maximisant vos gains
 Peut-on avoir 2 Livrets A ? Non : unicité, FICOBA et alternatives autorisées
 Investir dans les parkings : comment protéger le rendement des charges et de la vacance
 Simulateur dividendes : distinguer le net versé du net après impôt