Simulateur dividendes : distinguer le net versé du net après impôt
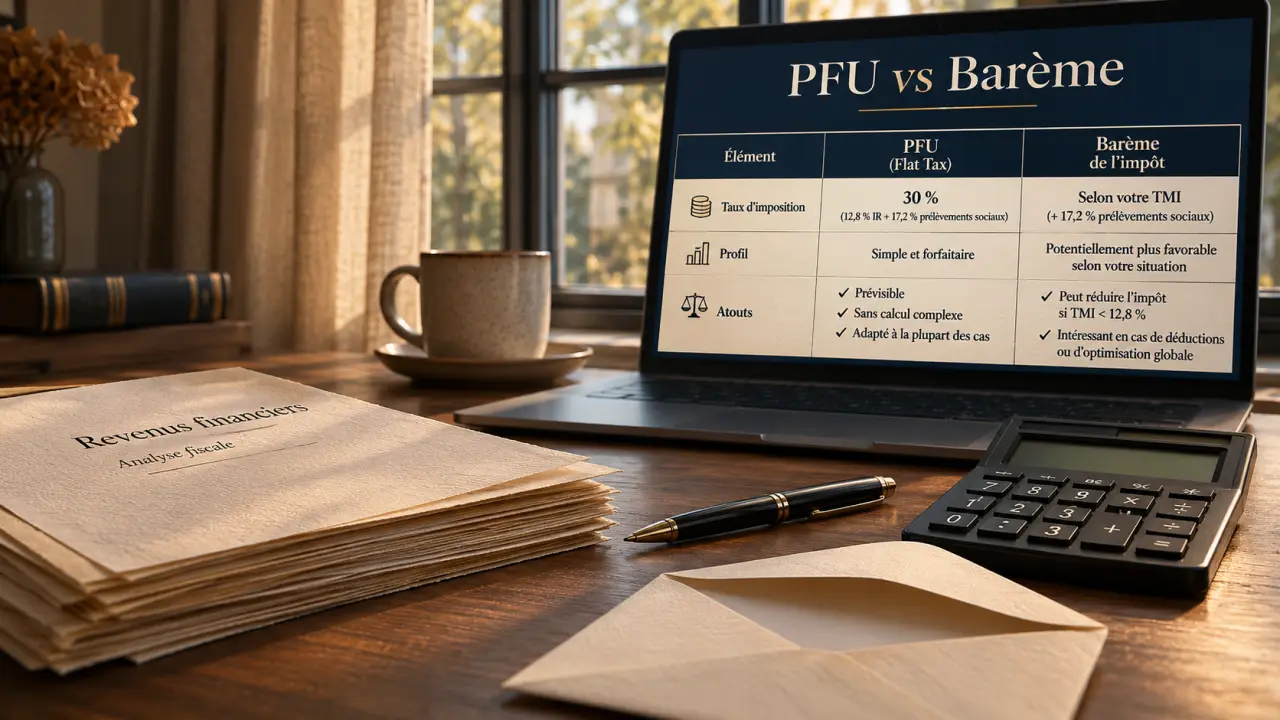
Le montant de dividendes crédité sur votre compte n’est pas toujours votre revenu net définitif. Pour obtenir une estimation utile, un simulateur doit distinguer le dividende brut, les prélèvements au versement et l’impôt finalement dû. Le résultat dépend aussi de votre statut : un associé de SASU et un gérant majoritaire de SARL ne relèvent pas nécessairement du même traitement social.
Préparer votre simulation avec le bon montant de départ
Pour calculer vos dividendes nets, partez du montant brut dont la distribution est envisagée, avant les prélèvements personnels. Ne saisissez pas le chiffre d’affaires de l’entreprise, ni son bénéfice avant impôt sur les sociétés : ces montants correspondent à des étapes différentes.
Le simulateur de versement de dividendes proposé par l’Urssaf sur Mon-entreprise constitue un point de départ institutionnel. Service-Public présente également cet outil. Avant de reprendre son résultat, vérifiez la période de calcul, les hypothèses affichées et la prise en charge de votre profil.
Préparez les informations suivantes pour personnaliser votre estimation :
- le montant brut à distribuer à votre profit ;
- la forme juridique et le régime fiscal de la société ;
- votre qualité d’associé et votre éventuel statut de dirigeant ;
- votre résidence fiscale et les revenus de votre foyer ;
- le régime d’imposition à comparer : PFU ou barème progressif.
La formule de départ est simple : dividendes nets définitifs = dividendes bruts − impôt personnel définitif − prélèvements sociaux ou cotisations applicables. La difficulté consiste à appliquer les bons prélèvements, sans oublier une régularisation ultérieure.
Utilisez un premier calcul comme une amorce de décision, puis faites varier uniquement le montant distribué en conservant les mêmes hypothèses. Cette méthode révèle le gain net d’un euro supplémentaire sorti de l’entreprise. Elle évite de confondre une hausse de distribution avec une amélioration de rendement fiscal : recevoir davantage ne signifie pas que chaque euro est moins imposé.
Du bénéfice de la société au dividende réellement distribuable
Dans une société soumise à l’IS, l’impôt sur les sociétés intervient avant la distribution aux associés. Le dividende brut est donc brut de fiscalité personnelle, mais il provient de sommes disponibles après prise en compte de la fiscalité de l’entreprise.
Le parcours à examiner est le suivant : résultat de la société, IS, bénéfice distribuable, décision de distribution, puis prélèvements chez le bénéficiaire. Le bénéfice distribuable ne correspond pas automatiquement au résultat après IS : des pertes antérieures et des dotations obligatoires aux réserves peuvent notamment le réduire. Des réserves distribuables peuvent, à l’inverse, alimenter une distribution.
À titre d’illustration, si une société dispose de 50 000 € distribuables et décide d’en conserver 20 000 € en réserve, la distribution totale est de 30 000 €. Votre montant brut dépend ensuite de vos droits dans cette distribution. Le simulateur personnel ne doit pas recalculer l’IS sur ces 30 000 € s’il s’agit déjà de dividendes bruts.
Les taux d’IS de 15 % et 25 % ne sont pas interchangeables : le taux réduit dépend de conditions d’éligibilité et s’applique dans la limite prévue, notamment un bénéfice de 42 500 €. Pour remonter d’un objectif de revenu personnel au bénéfice nécessaire, il faut donc un calcul au niveau de la société.
Enfin, bénéfice distribuable et trésorerie disponible sont deux contrôles distincts. Une distribution doit respecter les règles juridiques applicables et laisser à l’entreprise les moyens de payer ses échéances.
Comparer PFU et barème sans confondre acompte et impôt définitif
Le PFU : lire séparément ses composantes
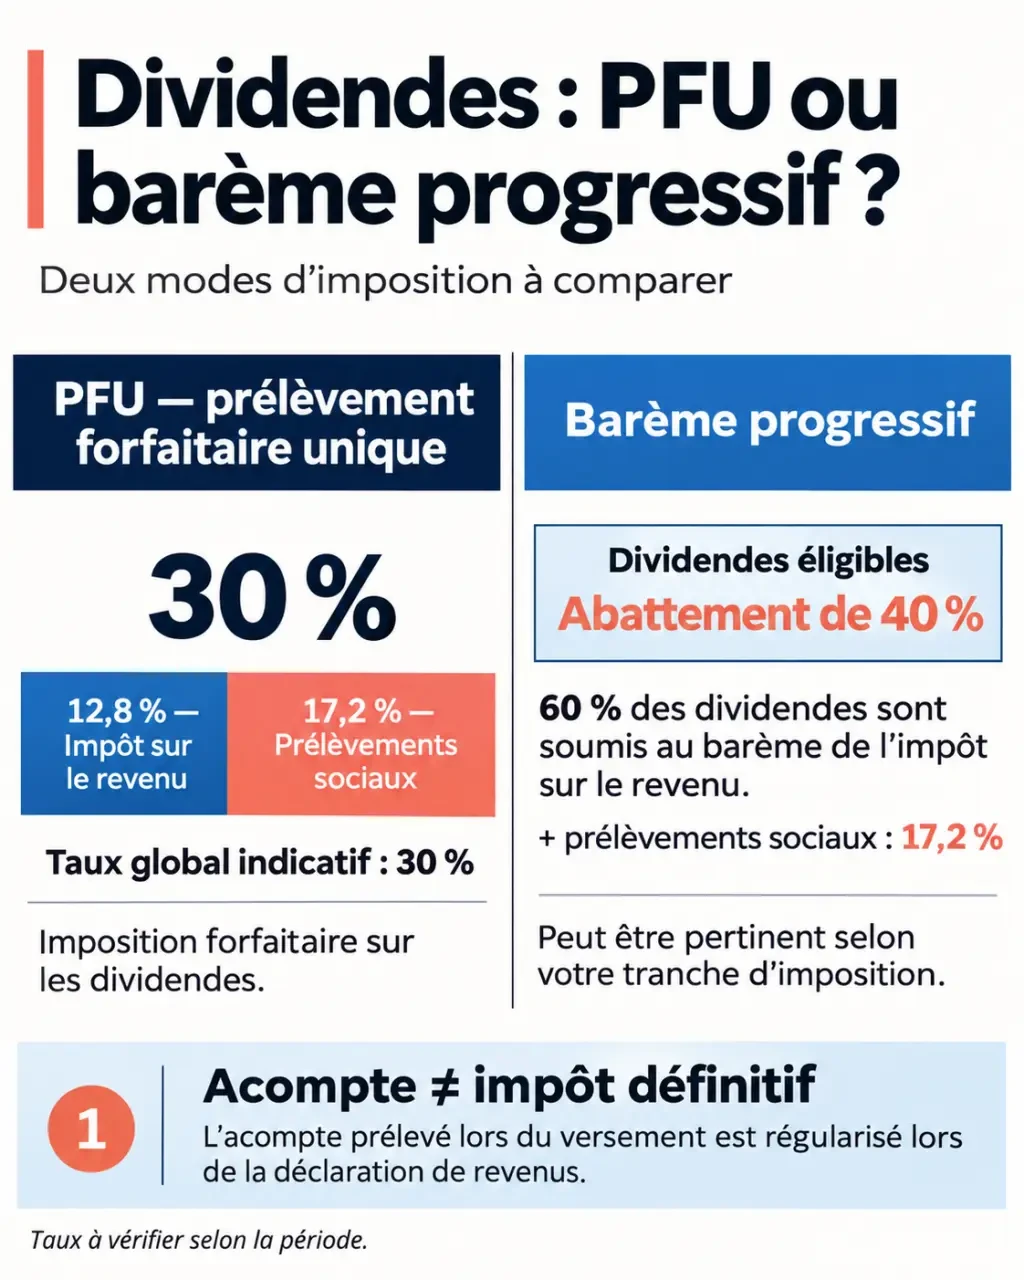
Le prélèvement forfaitaire unique, ou flat tax, regroupe une part d’impôt sur le revenu et des prélèvements sociaux. L’hypothèse d’un PFU de 30 % correspond à 12,8 % d’impôt et 17,2 % de prélèvements sociaux. Sur 10 000 € bruts, cette hypothèse donne 3 000 € de prélèvements et 7 000 € nets, hors situation particulière.
Les indications de taux peuvent différer selon la période : certains calculateurs présentent une hypothèse de 31,4 %, comprenant 18,6 % de prélèvements sociaux. Ne mélangez jamais les taux de deux versions d’un simulateur. Vérifiez les règles effectivement applicables à la date du versement ; les exemples à 30 % servent ici à comprendre le mécanisme, pas à garantir un taux pour toute distribution.
Le barème : une comparaison à l’échelle du foyer
L’option pour le barème progressif permet, pour les dividendes éligibles, un abattement de 40 % sur la base soumise à l’impôt sur le revenu. Cet abattement ne réduit pas la base des prélèvements sociaux. L’intérêt du choix dépend du revenu imposable du foyer, du quotient familial et des autres revenus concernés.
| Point comparé | PFU | Barème progressif |
|---|---|---|
| Impôt sur le revenu | Taux forfaitaire | Calcul selon le foyer fiscal |
| Abattement de 40 % | Non | Oui, pour les dividendes éligibles |
| Prélèvements sociaux | À intégrer au calcul | À intégrer sans cet abattement |
| Portée du choix | Régime de principe pour les revenus concernés | Option globale pour les revenus entrant dans son champ |
Une tranche marginale d’imposition de 11 %, 30 %, 41 % ou 45 % constitue un repère, pas un résultat complet. Une distribution peut faire franchir une tranche. La comparaison doit aussi intégrer, lorsqu’elle s’applique, la déductibilité d’une partie de la CSG.
Au versement, le prélèvement de 12,8 % constitue en principe un acompte d’impôt. Une dispense peut être demandée sous conditions ; elle ne supprime pas l’impôt final. Lors de la déclaration annuelle, l’acompte est imputé sur l’impôt dû : il ne faut pas le soustraire une seconde fois.
Vérifier votre statut avant d’appliquer un taux forfaitaire
Pour un associé personne physique résident fiscal français, les dividendes de SAS ou de SASU relèvent généralement de la fiscalité des revenus de capitaux mobiliers. Le mandat de président assimilé salarié ne transforme pas, à lui seul, ces dividendes en salaire soumis aux cotisations de paie.
Le traitement diffère notamment pour le gérant majoritaire de SARL ou l’associé unique gérant d’EURL relevant du régime des indépendants. Une fraction des dividendes peut entrer dans l’assiette des cotisations sociales lorsqu’elle dépasse le seuil de 10 % applicable.
Ce seuil ne se calcule pas simplement sur le capital social affiché : la base comprend, selon les règles applicables, le capital, les primes d’émission et les sommes en compte courant d’associé. Les droits détenus par certains membres de la famille doivent également être examinés. Un simulateur limité au PFU peut donc produire un résultat inadapté à ce profil.
Les sociétés relevant de l’impôt sur le revenu, les bénéficiaires non-résidents et les personnes morales exigent aussi un parcours distinct. Des dividendes reçus par une holding ne constituent pas encore un revenu personnel disponible pour son dirigeant.
Comparer salaire et dividendes à budget identique
Pour arbitrer, comparez un même coût total pour la société, et non un salaire brut avec un dividende brut. Une rémunération et les charges correspondantes sont généralement déductibles du résultat imposable sous conditions ; les dividendes ne le sont pas.
Demandez trois simulations : rémunération seule, dividendes seuls et combinaison des deux. Pour chacune, relevez le coût d’entreprise, l’IS, les cotisations, l’impôt personnel et le revenu net annuel. Ajoutez les droits sociaux associés : retraite, indemnités et couverture selon votre régime.
Une rémunération mixte peut être pertinente, sans être systématiquement gagnante. Avant de décider la distribution, faites valider les hypothèses sensibles par votre expert-comptable : statut social, bénéfice distribuable, taux applicables et option fiscale. Le simulateur éclaire la décision ; il ne remplace ni les comptes approuvés ni le calcul définitif des administrations.
- SCPI diversifiée en Europe : le rendement ne suffit pas pour choisir - 21 novembre 2026
- Quel forum d’investissement choisir ? Bourse, patrimoine et accès membre - 20 novembre 2026
- Peut-on avoir 2 Livrets A ? Non, même dans deux banques différentes - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 GFV, achat direct, participation : investir dans le vignoble sans sous-estimer les risques
 Investissement immobilier ancien : la décote ne suffit pas à faire une bonne affaire
 Lyxor PEA S&P 500 : PSP5 ou PSPH, deux ISIN à ne pas confondre
 Investir en obligations : le coupon ne suffit pas pour choisir