SCPI diversifiée en Europe : le rendement ne suffit pas pour choisir
Une SCPI diversifiée en Europe permet d’investir dans plusieurs secteurs immobiliers et plusieurs pays sans acheter directement les immeubles. Son intérêt tient à la mutualisation des loyers et à l’accès à des marchés étrangers. Mais l’étiquette « européenne » ne garantit ni une bonne répartition du patrimoine ni un rendement durable : il faut examiner les actifs, les frais, la fiscalité et les conditions de revente.
Diversifiée et européenne : deux caractéristiques à vérifier séparément
Une société civile de placement immobilier collecte l’épargne pour acquérir et gérer des immeubles. L’associé détient des parts et perçoit, lorsque les résultats le permettent, des distributions issues notamment des loyers. La société de gestion assure les acquisitions, la location et l’entretien du patrimoine.
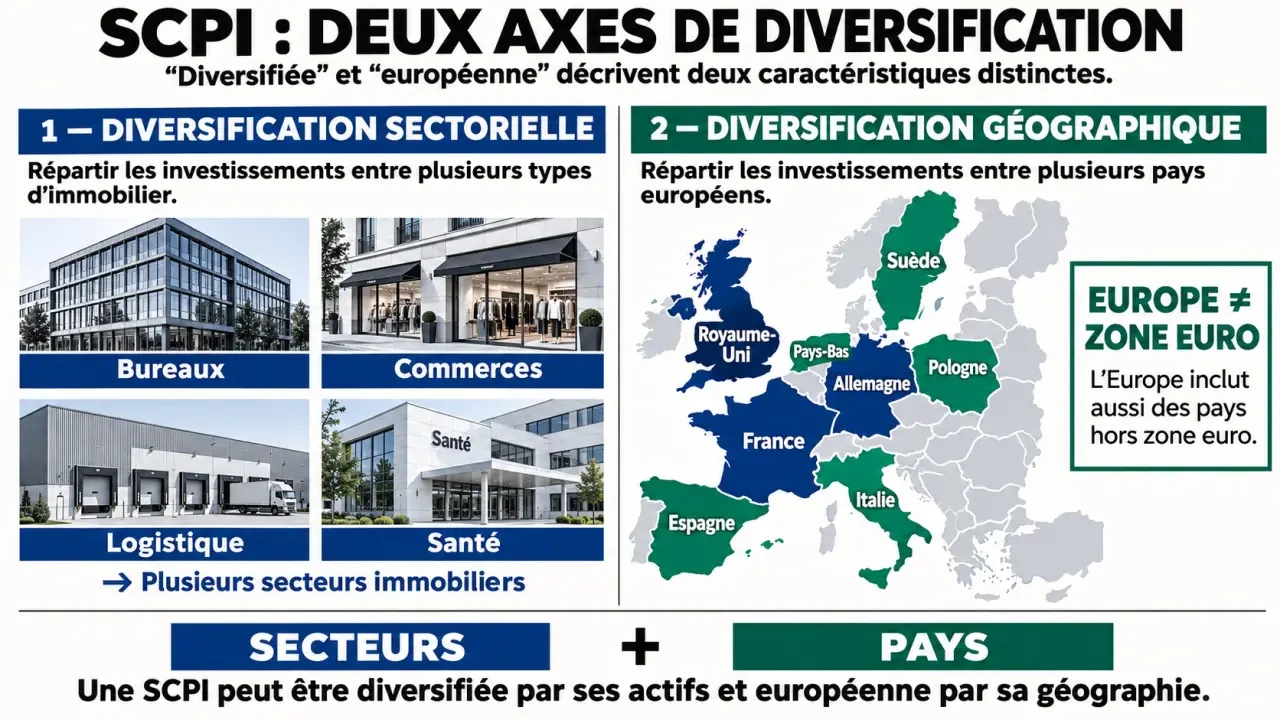
La diversification sectorielle concerne les usages des bâtiments : bureaux, commerces, logistique, santé ou hôtellerie. Certaines définitions de marché retiennent au moins 3 typologies d’actifs, sans qu’une typologie dépasse 50 % de la valeur du portefeuille, avec une diversification effective dans un délai de 3 ans. Pour une SCPI récente, il faut donc distinguer la stratégie annoncée du patrimoine déjà constitué.
La diversification géographique répond à une autre question : où sont situés les immeubles ? Une SCPI européenne possède généralement un patrimoine majoritairement hors de France, souvent avec une référence à 50 %. Il n’existe toutefois pas de seuil réglementaire officiel définissant cette appellation.
- Diversifiée : plusieurs catégories d’actifs, éventuellement toutes situées en France.
- Européenne : une exposition à plusieurs marchés européens, sans diversification sectorielle automatique.
- Internationale : un périmètre pouvant dépasser l’Europe, à vérifier dans la politique d’investissement.
Enfin, Europe ne signifie pas zone euro. Des acquisitions en Allemagne ou en Espagne et des investissements au Royaume-Uni n’entraînent pas la même exposition monétaire.
Les rendements à comparer, sans confondre palmarès et sélection
Le classement 2026 de France SCPI met en avant les rendements suivants pour des SCPI diversifiées. Il constitue un point de départ pour examiner des véhicules, pas un classement définitif des SCPI européennes adaptées à votre situation. Leur périmètre géographique réel doit être vérifié séparément.
| SCPI | Rendement affiché dans le classement 2026 | Point à approfondir |
|---|---|---|
| Wemo One | 15,27 % | Pérennité d’une performance initiale élevée |
| Reason | 12,90 % | Construction du portefeuille et conditions de souscription |
| Iroko Atlas | 9,41 % | Recul historique et allocation géographique |
| MomenTime | 9,25 % | Répartition effective des acquisitions |
| Sofidynamic | 9,04 % | Risque, valorisation et conditions de sortie |
À titre de comparaison historique, le taux de distribution moyen des SCPI diversifiées atteignait 7,03 % en 2025, contre 4,91 % pour l’ensemble du marché des SCPI. Ces moyennes ne constituent ni un objectif individuel ni une prévision.
Avant toute comparaison, contrôlez l’exercice concerné, la méthode de calcul et le traitement des impôts étrangers. Un classement publié une année peut présenter les résultats de l’exercice précédent. Le taux de distribution ne mesure pas non plus, à lui seul, la performance globale : une baisse du prix de part peut réduire le résultat économique de l’investissement.
Parmi les autres stratégies à examiner, EPSICAP REIM positionne Epsicap Nano sur des actifs de 1 à 10 millions d’euros et Epsicap Explore sur des actifs de 10 à 20 millions d’euros. Cette différence de taille aide à comprendre leur terrain d’acquisition, mais ne suffit pas à déterminer laquelle serait préférable.
La qualité de la diversification se lit derrière la carte
Répartir les acquisitions entre plusieurs pays peut réduire la dépendance à un marché local et donner accès à des cycles immobiliers décalés. Cela ne protège cependant pas contre une baisse générale des valeurs ou une hausse des difficultés locatives.
Regardez surtout le poids des principaux immeubles et locataires. Un portefeuille réparti dans plusieurs pays peut rester concentré si quelques entreprises représentent l’essentiel des loyers. À l’inverse, de nombreux actifs de taille modeste peuvent améliorer la granularité, tout en demandant davantage de travail de gestion.
Votre patrimoine existant sert d’ancre à cette analyse. Si votre résidence principale, votre emploi et vos placements immobiliers dépendent déjà de la même économie locale, ajouter une SCPI très exposée à cette zone peut renforcer votre dépendance plutôt que la réduire. La bonne diversification ne se mesure donc pas seulement dans le portefeuille de la SCPI : elle se mesure aussi par rapport à ce que vous possédez déjà.
Les principaux risques restent à intégrer avant d’investir :
- Perte en capital : la valeur des immeubles et des parts peut diminuer.
- Baisse des revenus : vacances locatives, impayés et travaux peuvent peser sur les distributions.
- Liquidité limitée : la revente dépend des conditions du marché et peut prendre du temps.
- Change et endettement : les devises étrangères et le financement peuvent amplifier certaines variations.
Consultez aussi l’indicateur synthétique de risque dans le document d’informations clés. Celui mentionné pour Sofidynamic est de 4 sur 7 : ce repère ne constitue pas une garantie de sécurité.
La fiscalité européenne change le revenu réellement conservé
Pour un résident fiscal français détenant ses parts en direct, les revenus immobiliers français relèvent généralement de l’impôt sur le revenu et des prélèvements sociaux de 17,2 %. Les revenus immobiliers étrangers obéissent aux conventions fiscales conclues avec les pays concernés.
Deux mécanismes reviennent fréquemment : le crédit d’impôt et l’exonération avec prise en compte pour le taux effectif. Ils visent à éviter la double imposition, mais leur fonctionnement varie selon la convention. Un revenu exonéré en France peut notamment influencer le taux appliqué aux autres revenus du foyer.
Les revenus immobiliers de source étrangère ne supportent généralement pas les prélèvements sociaux français, sous réserve de leur qualification et des règles applicables. Ils peuvent néanmoins subir une imposition locale : « étranger » ne signifie donc pas « sans impôt ».
Pour comparer deux SCPI, demandez une estimation du revenu net adaptée à votre foyer, en distinguant fiscalité étrangère et française. Le relevé fiscal transmis par la société de gestion aide à remplir les déclarations, notamment les formulaires 2047 et 2042 selon les revenus. Une détention en assurance-vie, en démembrement ou via une société nécessite une analyse différente.
Les vérifications à mener avant de souscrire
Commencez par votre horizon et votre besoin de disponibilité. Un placement en SCPI s’envisage sur le long terme, avec un repère de 10 ans minimum, à confronter à la durée recommandée dans la documentation du véhicule. L’épargne destinée à une dépense prochaine n’y a pas sa place.
Pour départager une sélection, utilisez la même grille :
- Patrimoine réel : pays, secteurs, principaux locataires, occupation et échéances des baux.
- Gestion : expérience de l’équipe, présence locale et capacité à suivre les travaux.
- Frais : souscription, gestion, acquisition, cession et éventuelles pénalités de sortie anticipée.
- Accessibilité : minimum de souscription, délai de jouissance et modalités de versement.
- Valorisation et liquidité : évolution du prix de part, valeurs d’expertise et demandes de retrait en attente.
Une SCPI sans commission de souscription, comme Epsicap Explore, n’est pas sans frais. De même, le prix de part de 1,01 euro indiqué pour Reason ne suffit pas à connaître le montant minimal à investir. Enfin, les plus de 1 700 épargnants mentionnés pour Iroko Atlas témoignent d’une adoption initiale, pas d’une garantie de performance.
La sélection pertinente est celle dont vous comprenez les revenus, les risques et la place dans votre patrimoine. Avant de signer, confrontez toujours le discours commercial au bulletin trimestriel, au rapport annuel et au document d’informations clés.
- SCPI diversifiée en Europe : le rendement ne suffit pas pour choisir - 21 novembre 2026
- Quel forum d’investissement choisir ? Bourse, patrimoine et accès membre - 20 novembre 2026
- Peut-on avoir 2 Livrets A ? Non, même dans deux banques différentes - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Vin placement financier : bouteilles, GFV et conservation, les vrais leviers de rendement
 Fiscalité de l’or : comment choisir entre taxe forfaitaire et plus-value réelle ?
 Livret Bourse Investissement : le nom qui peut faire oublier le risque de perte en capital
 Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer