Valeur de reconstitution SCPI : une décote n’est pas une garantie de bonne affaire
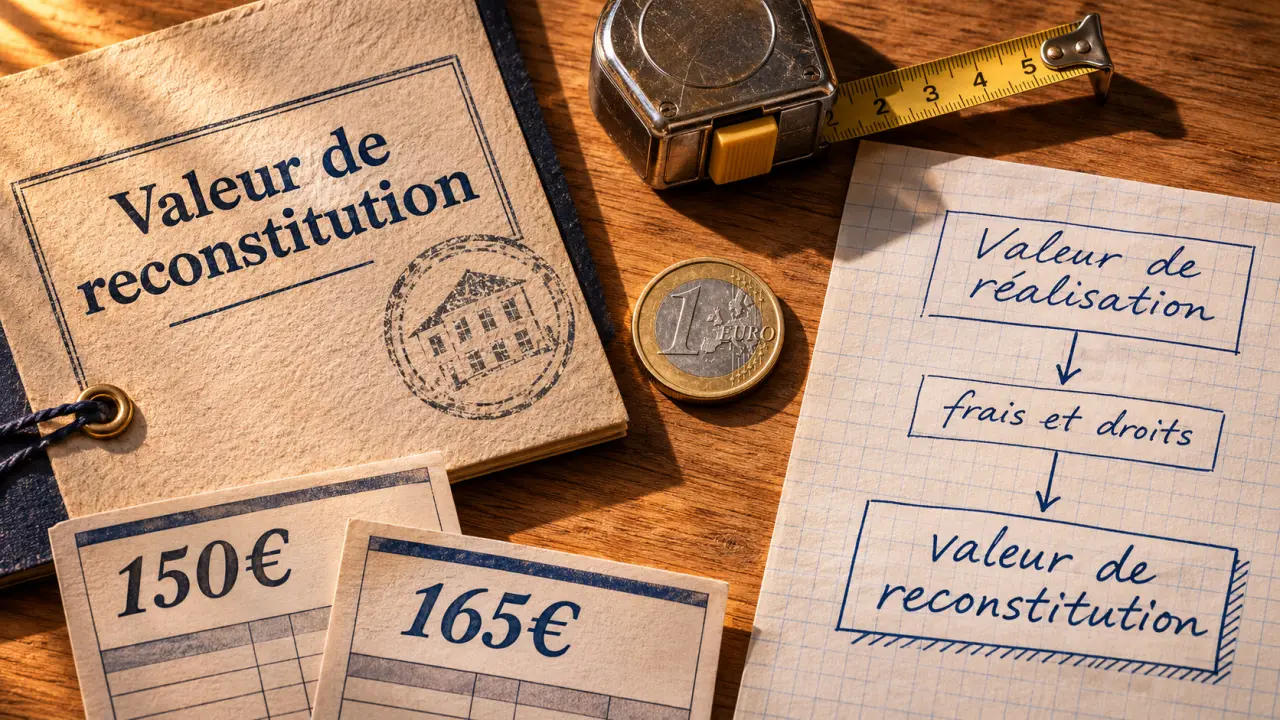
La valeur de reconstitution d’une SCPI représente le coût théorique nécessaire pour reconstituer son patrimoine à l’identique, frais et droits compris. Comparée au prix de souscription, elle permet de repérer une décote ou une surcote. C’est un repère pour apprécier le prix d’une part, mais ni une promesse de revalorisation ni le montant que vous récupérerez en revendant.
Un coût de remplacement, pas un prix de vente garanti
Une société civile de placement immobilier détient des immeubles, mais aussi des liquidités et d’autres actifs, tout en supportant éventuellement des dettes. Sa valeur de reconstitution tient compte de cet ensemble, puis ajoute les dépenses nécessaires pour reconstruire un patrimoine équivalent.
Calculer la décote ou la surcote d’une SCPI
Comparez le prix de souscription à la valeur de reconstitution par part.
Saisissez des montants positifs. Le calcul se met à jour automatiquement.
Écart par rapport à la valeur de reconstitution
—
Renseignez les deux valeurs pour obtenir le résultat.
Convention de signe utilisée : écart = (prix de souscription − valeur de reconstitution) / valeur de reconstitution × 100. Un résultat négatif correspond à une décote et un résultat positif à une surcote. La fourchette de ± 10 % est un repère informatif, pas une garantie de rendement ni une protection du capital.
Le point de départ est la valeur de réalisation : elle correspond à la valeur vénale des immeubles, augmentée des autres actifs nets des dettes. La valeur vénale est une estimation du prix auquel les biens pourraient être vendus dans les conditions du marché à la date d’évaluation. Elle ne garantit pas le produit d’une vente effective.
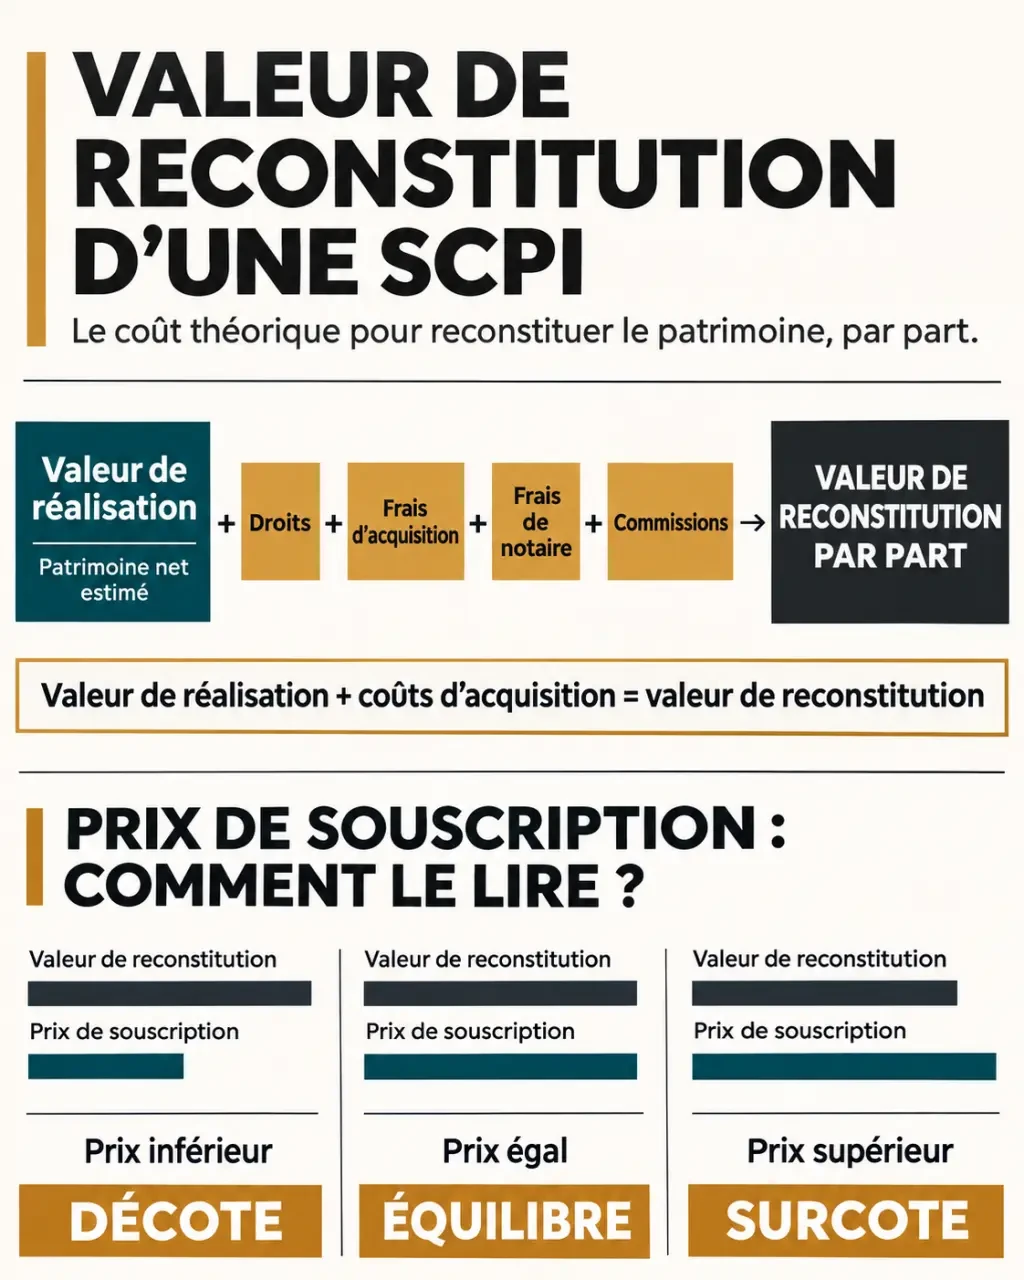
La valeur de reconstitution ajoute notamment les droits de mutation, frais d’acquisition, frais de notaire, honoraires et commissions retenus dans son calcul. Elle dépasse donc normalement la valeur de réalisation.
- Valeur de réalisation : estimation du patrimoine net des dettes.
- Valeur de reconstitution : valeur de réalisation augmentée des frais et droits nécessaires à sa reconstitution.
- Prix de souscription : prix payé pour acquérir une nouvelle part, fixé par la société de gestion dans le cadre réglementaire.
Ces montants sont généralement exprimés par part pour faciliter la comparaison. Attention : la valeur de reconstitution n’est pas la valeur de retrait. Cette dernière dépend des modalités de sortie et des frais prévus par la SCPI.
Calculer la valeur par part et mesurer l’écart sans inverser les signes
La formule de base est simple : valeur de reconstitution = valeur de réalisation + frais et droits de reconstitution. Pour passer d’un montant global à un montant unitaire, il faut ensuite diviser par le nombre de parts correspondant à l’évaluation.
Les actifs financiers et les dettes étant déjà intégrés dans la valeur de réalisation, il ne faut pas les ajouter ou les retrancher une deuxième fois. De même, les réserves comptables ne constituent pas automatiquement une poche de liquidités supplémentaire à additionner.
Un exemple chiffré pour passer du patrimoine au prix
Prenons une valeur de réalisation de 140 € par part et des frais et droits de 25 €. La valeur de reconstitution atteint 165 € par part. Si le prix de souscription est de 150 €, l’investisseur achète sous cette référence, mais au-dessus de la valeur de réalisation.
Pour conserver une lecture constante, utilisez la formule suivante : écart = (prix de souscription − valeur de reconstitution) / valeur de reconstitution × 100. Dans cet exemple, le résultat est de −9,09 %, soit une décote de 9,09 %.
| Situation illustrative | Prix de souscription | Valeur de reconstitution | Écart |
|---|---|---|---|
| Décote | 150 € | 165 € | −9,09 % |
| Équilibre | 200 € | 200 € | 0 % |
| Surcote | 210 € | 200 € | +5 % |
Certains tableaux adoptent la convention inverse et affichent une décote avec un signe positif. Vérifiez toujours la formule avant de comparer deux classements : le signe seul ne suffit pas.
La fourchette de 10 % encadre le prix, sans protéger le capital
Pour le prix de souscription, notamment des SCPI à capital variable, la référence réglementaire est une fourchette de plus ou moins 10 % autour de la valeur de reconstitution. Avec une valeur de 200 € par part, cette fourchette s’étend de 180 € à 220 €.
La société de gestion fixe le prix dans ce cadre. Un écart dépassant cette fourchette appelle une justification et une notification à l’Autorité des marchés financiers (AMF), selon les règles applicables. Il ne faut donc pas présenter ce seuil comme un mécanisme automatique garantissant une hausse ou une baisse immédiate du prix.
Une décote peut d’ailleurs disparaître sans aucune revalorisation de la part : il suffit que la valeur de reconstitution baisse. Inversement, un prix inchangé peut devenir surcoté après une dépréciation du patrimoine.
Lire la date d’évaluation avant le pourcentage
Les valeurs de réalisation et de reconstitution sont établies à l’issue de chaque semestre. Consultez les publications de la société de gestion : rapport annuel, informations semestrielles et bulletins d’information. Distinguez bien la date d’évaluation du patrimoine, la date de publication et celle du prix de souscription utilisé.
Les expertises immobilières alimentent ces évaluations, mais elles restent des estimations datées. Le contrôle réglementaire et l’intervention des professionnels chargés des comptes ne constituent pas une garantie de prix ou de rendement pour l’épargnant.
Comparer les SCPI sans transformer la décote en classement de qualité
Un tableau comparatif n’est pertinent que si ses lignes reposent sur des informations comparables. Mieux vaut quelques SCPI documentées à la même date qu’un classement mêlant anciennes expertises et nouveaux prix de souscription.
Pour votre propre comparaison, relevez systématiquement :
- Le nom de la SCPI et sa stratégie immobilière.
- La valeur de reconstitution par part et sa date d’évaluation.
- Le prix de souscription et sa date d’effet.
- L’écart calculé avec une convention de signe unique.
- L’évolution de la valeur sur plusieurs semestres.
Pensez à la valeur de reconstitution comme à une ardoise de remplacement : elle inscrit non seulement le patrimoine net, mais aussi le coût pour le reconstituer. Une part achetée sous ce total n’est donc pas nécessairement achetée sous la valeur des actifs nets. Dans l’exemple précédent, payer 150 € face à une référence de 165 € laisse encore un prix supérieur aux 140 € de valeur de réalisation. Cette double lecture évite de confondre économie sur un coût de reconstitution et achat à prix inférieur au patrimoine net.
Comparez aussi des stratégies proches. Une SCPI de bureaux confrontée à des besoins de rénovation et une SCPI diversifiée ne présentent pas les mêmes perspectives, même avec une décote identique.
Acheter ou conserver : les vérifications qui comptent au-delà du prix
Pour un nouvel investisseur, une décote constitue un point de départ d’analyse. Elle devient plus convaincante si le patrimoine résiste, si les locataires paient leurs loyers et si l’endettement reste maîtrisé. Elle l’est beaucoup moins lorsque les expertises baissent régulièrement ou que des travaux importants pèsent sur les perspectives.
Examinez le taux d’occupation financier, les revenus distribués, la qualité des emplacements, la concentration des locataires, les échéances de dette et les besoins de financement. Une baisse de valeur immobilière peut peser davantage sur les actifs nets lorsque la SCPI est endettée.
Pour un associé qui envisage de vendre, la liquidité et le prix réellement accessible à la sortie priment sur la seule valeur de reconstitution. Une valeur théorique élevée n’assure ni une vente rapide ni une sortie sans perte.
Enfin, conservez une perspective de long terme, généralement d’au moins 10 ans, à confronter à la durée recommandée dans la documentation du produit. Les SCPI comportent un risque de perte en capital, des revenus non garantis et un risque de liquidité. La bonne question n’est donc pas seulement « quelle décote ? », mais « quel patrimoine, quels risques et quelles conditions de sortie pour ce prix ? ».
- SCPI diversifiée en Europe : le rendement ne suffit pas pour choisir - 21 novembre 2026
- Quel forum d’investissement choisir ? Bourse, patrimoine et accès membre - 20 novembre 2026
- Peut-on avoir 2 Livrets A ? Non, même dans deux banques différentes - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Vin placement financier : bouteilles, GFV et conservation, les vrais leviers de rendement
 Fiscalité de l’or : comment choisir entre taxe forfaitaire et plus-value réelle ?
 Livret Bourse Investissement : le nom qui peut faire oublier le risque de perte en capital
 Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer