Résidence fiscale en France : moins de 183 jours ne suffit pas à devenir non-résident
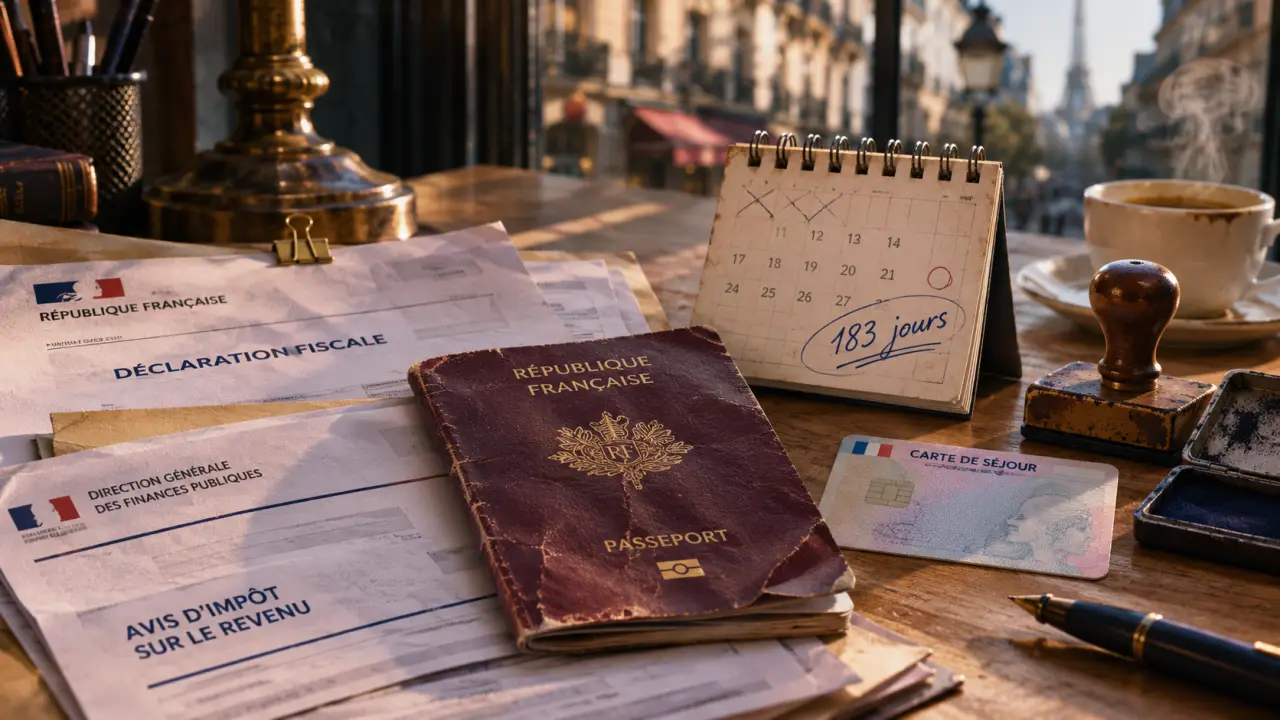
Votre résidence fiscale en France ne dépend pas seulement du nombre de jours passés sur le territoire. Votre foyer, votre activité professionnelle ou vos intérêts économiques peuvent suffire à vous rattacher fiscalement à la France. Lorsqu’un autre pays vous considère également comme résident, la convention fiscale applicable devient déterminante. Voici les vérifications à effectuer pour identifier votre situation et les revenus à déclarer.
Les attaches avec la France comptent davantage qu’un simple calendrier
L’article 4 B du Code général des impôts définit le domicile fiscal selon 3 critères principaux alternatifs : le foyer ou le séjour principal, l’activité professionnelle et le centre des intérêts économiques. Un seul peut suffire en droit français, sous réserve des conventions internationales. Il ne faut donc pas additionner des points ni attendre de remplir toutes les conditions.
| Critère | Éléments à examiner | Vigilance |
|---|---|---|
| Foyer ou séjour principal | Lieu de vie habituel de la famille, présence effective en France | Le foyer ne se réduit pas à une adresse administrative. |
| Activité professionnelle | Lieu d’exercice réel de l’activité salariée ou indépendante | Une activité exercée en France peut compter, sauf si elle est accessoire. |
| Intérêts économiques | Principaux investissements, siège des affaires, administration des biens et origine des revenus | Un compte bancaire isolé ne résume pas l’ensemble de vos intérêts. |
Le foyer et le séjour principal ne se confondent pas
Le foyer correspond au lieu où vous habitez normalement et où se situe le centre de votre vie familiale. Un déplacement professionnel prolongé à l’étranger ne le déplace pas nécessairement. Le séjour principal s’apprécie notamment lorsque le foyer ne peut pas être déterminé. La référence aux 183 jours constitue un repère fréquent, pas une règle universelle permettant d’écarter les autres critères.
Ainsi, une personne travaillant plusieurs mois à l’étranger, mais dont la famille et la vie habituelle restent en France, ne devient pas automatiquement non-résidente. À l’inverse, posséder une résidence secondaire française ne suffit pas, à lui seul, à établir un domicile fiscal français.
L’activité et les intérêts économiques demandent une analyse concrète
Pour un indépendant ou un télétravailleur, il faut regarder où le travail est réellement effectué, et pas seulement où se trouvent les clients. Certains dirigeants d’entreprises ayant leur siège en France et un chiffre d’affaires annuel supérieur à 250 millions d’euros relèvent aussi d’une présomption spécifique d’activité professionnelle principale en France, sauf preuve contraire. Les agents publics à l’étranger peuvent également relever de règles particulières.
Deux pays vous considèrent résident : la convention départage la situation
Le domicile fiscal désigne ici le rattachement résultant du droit français. La résidence fiscale au sens conventionnel correspond à la qualification retenue par une convention internationale. Les expressions sont souvent employées indifféremment, mais cette distinction devient essentielle lorsque 2 États vous considèrent chacun comme résident selon leur législation.
La convention applicable peut alors limiter les effets du rattachement français. Il faut consulter son texte exact : les définitions et les mécanismes peuvent varier selon les pays. En l’absence de convention, les critères conventionnels de départage ne peuvent pas être appliqués automatiquement.
Des critères successifs, et non un choix à la carte
Les conventions présentent généralement 4 critères de départage, examinés dans un ordre précis. On passe au suivant lorsque le précédent ne permet pas de trancher :
- Le foyer d’habitation permanent : un logement durablement disponible, pas nécessairement détenu en propriété.
- Le centre des intérêts vitaux : les liens personnels et économiques les plus étroits.
- Le séjour habituel : la répartition effective des séjours entre les pays.
- La nationalité : un critère tardif, et non le point de départ.
Si le conflit demeure, la convention peut prévoir une intervention des autorités compétentes. Le passeport ou le titre de séjour ne constitue donc pas, à lui seul, une réponse fiscale.
Résident ou non-résident : les revenus à déclarer changent
Un résident fiscal français est, en principe, soumis à l’impôt sur ses revenus mondiaux : salaires, pensions, loyers, revenus professionnels et placements, français comme étrangers. La convention précise ensuite quel État peut imposer chaque catégorie et comment éviter une double imposition.
Selon ses dispositions, un revenu étranger peut ouvrir droit à un crédit d’impôt ou être exonéré avec prise en compte pour déterminer le taux applicable aux autres revenus. Un revenu non imposé directement en France peut néanmoins devoir être déclaré. Le paiement d’un impôt à l’étranger ne dispense donc pas automatiquement d’une déclaration française.
Un non-résident peut, pour sa part, conserver des obligations en France sur certains revenus de source française, notamment immobiliers, sous réserve de la convention. Les taux minimums de 20 % et 30 % peuvent s’appliquer selon le revenu net imposable concerné ; un taux moyen inférieur peut être demandé lorsque les conditions sont réunies. Ces taux ne s’appliquent pas indistinctement à tous les revenus.
Enfin, cette analyse concerne principalement l’impôt sur le revenu. Elle ne règle pas automatiquement le traitement des prélèvements sociaux, de l’immobilier ou des successions, qui répondent à leurs propres règles.
Couples et mobilité internationale : raisonner personne par personne
Deux conjoints peuvent avoir des résidences fiscales différentes. Dans un couple mixte résident–non-résident, il faut examiner la convention, le régime matrimonial et les conditions d’imposition commune ou séparée. Le mariage ou le Pacs ne rend pas automatiquement les deux partenaires résidents du même pays.
En cas d’imposition commune, la déclaration peut comprendre les revenus mondiaux du conjoint résident et les revenus de source française du conjoint non-résident imposables en France selon la convention. Les revenus étrangers de ce dernier ne doivent pas être ajoutés mécaniquement. Une imposition séparée peut s’imposer dans certaines situations, notamment selon le régime matrimonial et la vie séparée.
Pour un frontalier, un retraité ou une personne en télétravail international, distinguez toujours deux questions : où suis-je résident fiscal ? et où ce revenu est-il imposable ? Un salaire peut relever de règles conventionnelles particulières sans modifier, à lui seul, l’État de résidence.
Constituer un dossier cohérent avant de déclarer
La résidence fiscale se démontre par des faits concordants. Pensez votre dossier comme un tissu : chaque justificatif est un fil, mais c’est leur trame commune qui rend la situation lisible. Un bail étranger renseigne sur le logement ; rapproché des consommations d’énergie, de la scolarisation des enfants et du lieu de travail effectif, il décrit une vie réelle. Les contradictions entre documents méritent d’être expliquées plutôt que masquées.
Avant votre déclaration, procédez dans cet ordre :
- Reconstituez vos lieux de vie, vos déplacements et les dates d’arrivée ou de départ.
- Recensez vos attaches familiales, professionnelles et économiques dans chaque pays.
- Consultez la convention sur impots.gouv.fr, puis classez vos revenus par nature et par origine.
- Signalez votre changement d’adresse et vérifiez les déclarations requises pour chaque période.
La déclaration annuelle repose généralement sur le formulaire 2042, complété selon les revenus, notamment par la déclaration des revenus étrangers. Le prélèvement à la source ne la remplace pas. Lors d’une première installation, anticipez aussi l’obtention de vos identifiants fiscaux.
En cas d’incertitude, adressez une présentation factuelle et documentée au service des impôts des particuliers ou au service des impôts des particuliers non-résidents, selon votre situation. Consultez également l’administration étrangère : une réponse française ne suffit pas toujours à résoudre les obligations dans l’autre pays.
- SCPI Épargne Foncière : un rendement de 4,86 %, mais une sortie à examiner de près - 22 novembre 2026
- SCPI diversifiée en Europe : le rendement ne suffit pas pour choisir - 21 novembre 2026
- Quel forum d’investissement choisir ? Bourse, patrimoine et accès membre - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rentabilité, fiscalité, emplacement : les vérifications avant d’investir dans le locatif saisonnier
 Achat immobilier en PACS : 3 stratégies juridiques pour sécuriser votre investissement
 Pinel vs Pinel+ : comment choisir pour optimiser votre investissement locatif ?
 Déclarer une location meublée en LMNP : SIRET, régime fiscal et cases 2042-C-PRO