Le patrimoine financier se mesure après les dettes, pas seulement à l’épargne détenue
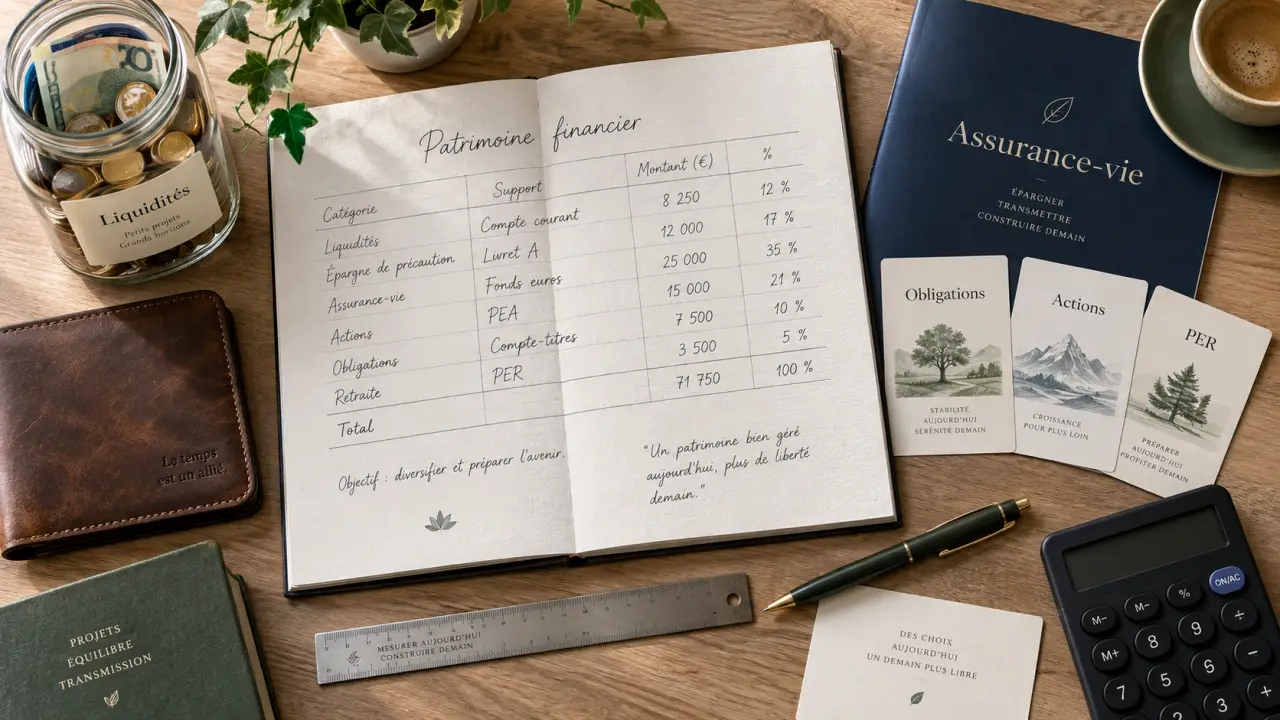
Le patrimoine financier regroupe les avoirs détenus sous forme d’argent, d’épargne ou de placements. Il comprend les liquidités, mais aussi l’assurance-vie, les actions, les obligations, les parts de fonds, le plan d’épargne retraite ou l’épargne salariale. L’identifier permet de savoir quelle part de son capital est disponible, investie ou exposée aux fluctuations, puis de l’adapter à ses projets.
Identifier les actifs qui composent un patrimoine financier
Un actif financier est un droit sur de l’argent, une entreprise, une dette ou un support d’investissement. Sa valeur peut rester stable, comme celle des liquidités, ou évoluer selon les marchés, comme celle des actions. Certains actifs sont accessibles immédiatement. D’autres doivent être conservés plus longtemps, ou peuvent subir une baisse avant leur revente.
Les principales familles de placements
- Liquidités et épargne disponible : comptes courants, livrets et comptes d’épargne. Elles servent notamment à absorber les dépenses imprévues.
- Placements obligataires : obligations détenues en direct ou via des fonds. Ces titres de créance comportent leurs propres risques.
- Placements en actions : actions d’entreprises, fonds communs de placement et parts de fonds d’investissement. Leur valeur fluctue davantage, avec un potentiel de rendement et de perte plus élevé.
- Enveloppes d’épargne : assurance-vie, PER et dispositifs d’épargne salariale. Elles accueillent différents supports et répondent souvent à un objectif de durée ou de fiscalité.
- Supports immobiliers financiers : parts de SCPI, par exemple. Elles donnent accès à une exposition immobilière sans posséder directement un logement.
Un même placement peut cumuler plusieurs caractéristiques. L’assurance-vie n’est pas un actif unique : c’est une enveloppe pouvant contenir un fonds en euros, des unités de compte investies en actions, en obligations ou dans l’immobilier. Pour établir un inventaire fiable, il faut donc noter l’enveloppe et la nature des supports qu’elle contient.
Ne pas confondre patrimoine financier, immobilier et mobilier
Le patrimoine global réunit des catégories d’actifs très différentes. Les distinguer évite de surestimer la somme rapidement mobilisable ou de comparer des biens qui n’ont ni la même liquidité, ni le même niveau de risque, ni le même horizon de conservation.
| Catégorie | Exemples | Point d’attention |
|---|---|---|
| Patrimoine financier | Épargne, titres, assurance-vie, PER, fonds, SCPI | Valeur et disponibilité variables selon le support |
| Patrimoine immobilier | Résidence principale, logement locatif, terrain | Vente plus lente, frais et gestion à anticiper |
| Patrimoine mobilier | Véhicule, mobilier, objets de valeur | Utilité ou valeur de revente parfois difficile à estimer |
Un bien immobilier détenu en direct appartient au patrimoine immobilier. En revanche, les parts de SCPI sont généralement classées dans le patrimoine financier, car l’épargnant détient des parts d’un véhicule d’investissement et non un immeuble en direct. Cette distinction compte pour mesurer son exposition réelle à l’immobilier.
La liquidité crée parfois une zone d’ombre dans un bilan personnel. Un actif peut avoir une valeur élevée sans pouvoir financer un besoin immédiat. Une résidence principale, un portefeuille d’actions et un livret ne jouent pas le même rôle face à une urgence. Pour chaque ligne, il est utile d’indiquer le délai de mobilisation, les frais de sortie et le risque de moins-value. Cette méthode distingue le capital théorique de la réserve réellement utilisable et limite le risque de vendre dans la précipitation un investissement prévu pour le long terme.
Passer du patrimoine brut au patrimoine net
Le patrimoine brut correspond à la valeur de tous les actifs détenus, avant déduction des dettes. Le patrimoine net décrit davantage la situation réelle : il se calcule en retirant les passifs, c’est-à-dire les sommes encore dues, comme un crédit immobilier, un prêt à la consommation ou un emprunt professionnel.
Patrimoine net = valeur des actifs – dettes restantes. Par exemple, une personne qui possède 20 000 euros d’épargne, 35 000 euros de placements et un logement valorisé à 250 000 euros détient un patrimoine brut de 305 000 euros. S’il reste 140 000 euros de crédit immobilier à rembourser, son patrimoine net s’élève à 165 000 euros. Le calcul est simple, mais il nécessite des valorisations réalistes et une vérification régulière du capital restant dû.
À l’échelle des ménages, le patrimoine financier représentait 42 % du patrimoine brut en 2024, soit 7 096 milliards d’euros sur un total de 17 063 milliards d’euros. Les actifs non financiers comptaient pour 58 %. Dans le patrimoine financier, les assurances-vie et autres garanties représentaient 31 %, les comptes bancaires et d’épargne 30 %, et les actions ainsi que les parts de fonds d’investissement 30 %. Ces chiffres donnent un repère sur la composition globale du patrimoine des ménages, sans définir la répartition adaptée à chaque situation.
Construire une allocation adaptée à ses projets
Constituer un patrimoine financier ne revient pas à chercher un placement idéal. Il faut organiser plusieurs poches selon le délai des projets, la tolérance aux fluctuations, les revenus et les engagements existants. Un achat prévu prochainement demande généralement une épargne plus disponible qu’un objectif de retraite situé à plusieurs décennies.
Partir de trois horizons de temps
Une méthode simple consiste à répartir les besoins selon trois horizons. À court terme, une réserve de précaution doit couvrir les dépenses imprévues. À moyen terme, l’épargne peut financer un apport immobilier, une reconversion ou un projet familial. À long terme, les placements peuvent accompagner la préparation de la retraite, la transmission ou la croissance du capital. L’horizon ne supprime pas le risque, mais il aide à choisir des supports cohérents avec la date à laquelle l’argent sera nécessaire.
Diversifier sans empiler les produits
La diversification réduit le risque de concentration. Dépendre d’une seule entreprise, d’un seul secteur, d’une seule zone géographique ou d’un seul type de support peut fragiliser l’ensemble du patrimoine. Cette approche ne garantit pas un gain et n’empêche pas les baisses de marché. Elle limite toutefois l’effet d’un événement isolé sur l’évolution globale des actifs financiers.
- Faites l’inventaire de vos comptes, contrats, titres et crédits.
- Classez chaque actif selon sa disponibilité, son risque, sa durée et son objectif.
- Repérez les doublons et les concentrations excessives.
- Programmez une épargne régulière compatible avec votre budget.
- Réexaminez l’allocation lors d’un changement de vie, comme un achat, une naissance, une séparation, une cessation d’activité ou une transmission.
Cette démarche évite d’accumuler des produits qui répondent au même objectif ou présentent la même exposition. Elle permet aussi de vérifier que la part disponible, la part investie et le niveau de risque restent cohérents avec les projets en cours.
Gérer seul, être conseillé ou déléguer les décisions
Le choix du mode de gestion dépend moins du montant détenu que du temps disponible, de la compréhension des produits, de la complexité de la situation familiale ou professionnelle et du besoin d’accompagnement. Dans tous les cas, un bilan patrimonial régulier aide à rapprocher les placements des objectifs et à mettre à jour les dettes, les bénéficiaires des contrats et les évolutions de revenus.
Gestion conseillée : garder la main
En gestion conseillée, un professionnel analyse la situation, formule des recommandations et explique les arbitrages possibles. L’épargnant conserve la décision finale. Cette formule convient à une personne qui souhaite comprendre ses investissements, comparer les solutions proposées et valider elle-même les opérations.
Avant de retenir une solution, il est utile de demander quels sont les frais, les risques, les contraintes de disponibilité et les éventuels conflits d’intérêts liés aux produits recommandés. Le conseil peut éclairer une décision, mais il ne remplace pas la vérification des caractéristiques de chaque support.
Gestion sous mandat : confier les arbitrages
En gestion sous mandat, l’investisseur confie les décisions d’investissement à un gestionnaire dans un cadre défini à l’avance : niveau de risque, objectifs, durée et limites éventuelles. Cette option peut répondre à un manque de temps ou à un besoin de suivi professionnel.
Elle ne dispense pas de lire le mandat, de comprendre les frais et de vérifier périodiquement que le profil retenu correspond toujours à la situation de l’investisseur. Les objectifs peuvent changer, tout comme les revenus, les dettes ou la date d’un projet. Déléguer les arbitrages ne dispense donc pas de suivre son patrimoine et de s’assurer que la gestion reste adaptée.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 GFV, achat direct, participation : investir dans le vignoble sans sous-estimer les risques
 Optimisation fiscale pour particulier : PER, dons et immobilier sans franchir la ligne rouge
 Science économique : rareté, marchés et grandes écoles pour comprendre la discipline
 Confidentialité des comptes 2025 : seuils, options et risques de sanctions