Assurance de prêt immobilier senior : le TAEA ne suffit pas après 65 ans
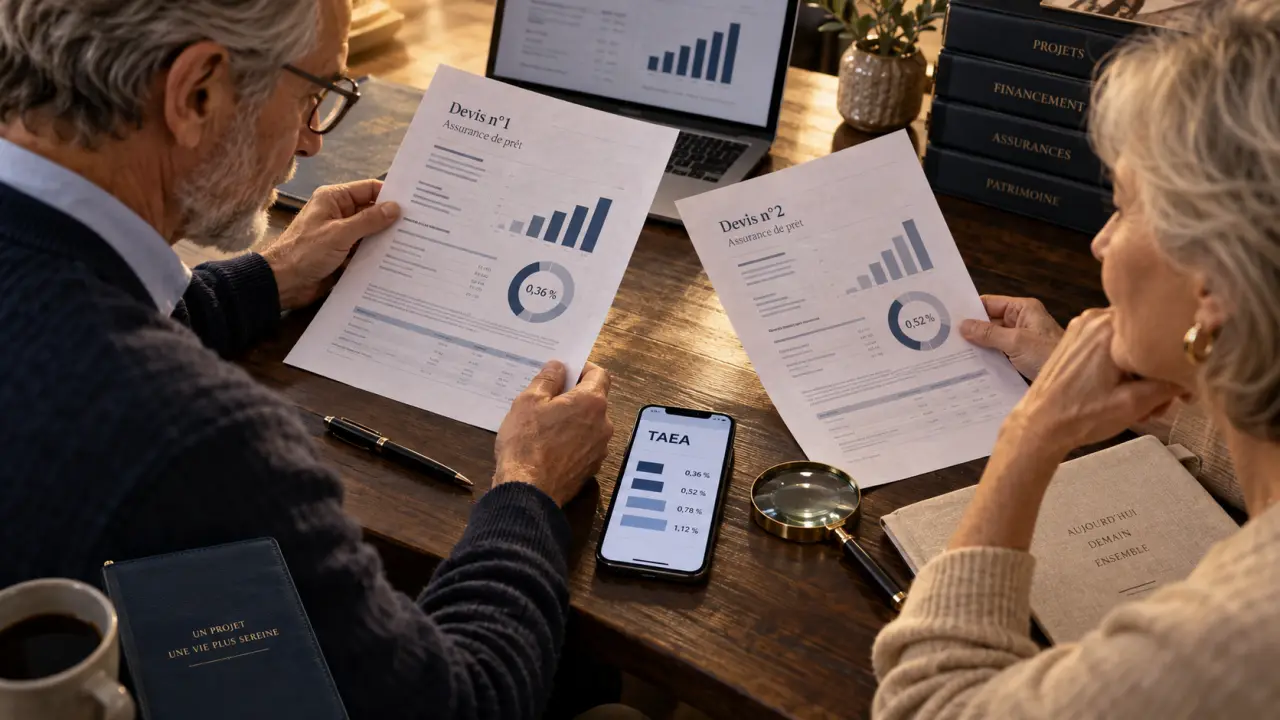
Après 60, 65 ou 70 ans, comparer une assurance de prêt immobilier ne consiste pas seulement à rechercher la cotisation la plus basse. L’âge de fin des garanties, les exclusions liées à la santé, la durée du crédit et la protection réelle des proches peuvent modifier l’intérêt d’une offre. Mettre en concurrence le contrat de la banque et une assurance individuelle reste souvent la meilleure façon d’identifier une couverture adaptée au projet.
Les critères à comparer avant de demander un devis
L’assurance emprunteur n’est pas légalement obligatoire. Dans les faits, la banque l’exige généralement pour accorder un prêt immobilier et sécuriser le remboursement si l’emprunteur décède, perd son autonomie ou devient invalide. Le contrat doit correspondre au profil de l’emprunteur et aux garanties demandées par le prêteur.
| Critère | Pourquoi il compte pour un senior | Point de vigilance |
|---|---|---|
| TAEA | Il permet de mesurer le coût annuel de l’assurance. | Le taux seul ne révèle pas toujours le coût total ni les garanties exclues. |
| Âge de couverture | Il détermine jusqu’à quel âge la garantie décès ou invalidité reste active. | Distinguer l’âge d’adhésion de l’âge de cessation des garanties. |
| Coût total | Il mesure l’impact réel sur le budget du crédit. | Vérifier si les cotisations portent sur le capital initial ou le capital restant dû. |
| Quotité | Elle fixe la part du prêt couverte par chaque co-emprunteur. | Une quotité de 100 % sur chaque tête protège davantage, mais augmente le prix. |
| Exclusions et franchises | Elles influencent l’indemnisation en cas de sinistre. | Lire les conditions applicables aux maladies, à l’invalidité et aux activités exercées. |
La fiche standardisée d’information remise par la banque sert de base au comparatif. Elle précise les garanties minimales exigées. Un contrat externe peut remplacer l’assurance bancaire s’il présente une équivalence de garanties. La banque ne peut pas refuser une délégation uniquement parce que l’assureur est différent.
Contrat bancaire ou délégation : deux logiques de couverture
Le contrat groupe de la banque
Le contrat groupe mutualise les risques entre les emprunteurs. Il est pratique, car il est proposé en même temps que le financement. Son fonctionnement standardisé peut toutefois être moins favorable à un emprunteur senior dont le besoin se concentre sur la garantie décès, une durée de prêt courte ou une situation de retraite. Les limites d’âge et les garanties incluses doivent être examinées ligne par ligne.
L’assurance individuelle, plus ajustable
La délégation d’assurance permet de solliciter un assureur externe. Elle peut proposer une tarification davantage liée au profil, au capital, à la durée, à la quotité et aux garanties retenues. Les écarts annoncés dans certains comparatifs montrent l’intérêt de demander plusieurs propositions : à 60 ans, des taux moyens de 0,38 % en banque et de 0,25 % en délégation sont cités, soit une économie moyenne de 34 %. À 65 ans, les valeurs citées sont de 0,50 % et 0,32 %, avec 36 % d’économie moyenne. À 70 ans, elles s’élèvent à 0,80 % et 0,55 %, avec 31 % d’économie moyenne.
Ces repères ne remplacent pas un devis personnalisé. L’état de santé, le montant emprunté, la durée, les garanties et l’âge de fin du prêt font varier fortement le résultat. Ils montrent toutefois qu’accepter immédiatement l’offre de la banque revient à renoncer à une comparaison utile.
Garanties : protéger le prêt sans payer pour des risques secondaires
La garantie décès est le socle de l’assurance emprunteur senior. En cas de décès, l’assureur rembourse tout ou partie du capital restant dû selon la quotité assurée. Elle évite que le conjoint, les co-emprunteurs ou les héritiers aient à supporter une dette immobilière non remboursée.
- PTIA : la perte totale et irréversible d’autonomie peut entraîner la prise en charge du capital restant dû, selon le contrat.
- IPT : l’invalidité permanente totale concerne une incapacité définitive importante. Un seuil de 66 % est cité pour certains contrats.
- IPP : l’invalidité permanente partielle couvre certaines situations d’invalidité moins lourdes, sous conditions contractuelles.
- ITT : l’incapacité temporaire totale de travail indemnise une interruption de l’activité professionnelle, après une franchise prévue au contrat.
- Perte d’emploi : elle est généralement peu pertinente pour un retraité et doit être évaluée avec prudence pour un emprunteur encore actif.
Pour un retraité, payer une ITT ou une garantie perte d’emploi sans possibilité réelle d’indemnisation a peu d’intérêt. Un senior qui poursuit son activité peut en revanche avoir intérêt à maintenir des garanties d’incapacité et d’invalidité adaptées. Il faut aussi anticiper un départ à la retraite pendant le remboursement, car les conditions d’indemnisation peuvent évoluer selon le contrat.
Un logement financé à un âge avancé peut devenir un actif à conserver ou à transmettre sans mobiliser toute son épargne. Cette perspective modifie la comparaison. Plutôt que d’accumuler les garanties, il faut mesurer ce qui préservera réellement l’équilibre familial : une garantie décès durable, une quotité cohérente entre co-emprunteurs et une fin de couverture qui dépasse la dernière échéance du crédit.
Âge, santé et formalités médicales : ce qui peut bloquer une offre
Il est possible d’emprunter après 60, 65 ou 70 ans, mais la durée du prêt assurable dépend notamment de l’âge de souscription et des âges limites fixés par chaque assureur. Certains contrats citent une couverture décès jusqu’à 90 ans ; d’autres permettent une adhésion jusqu’à 84 ou 85 ans. Ces données ne constituent pas une règle universelle. Les conditions propres au contrat doivent être vérifiées, garantie par garantie.
La différence entre la garantie décès et les garanties d’invalidité est essentielle. Les couvertures IPT, IPP ou ITT cessent souvent plus tôt que la garantie décès, parfois autour de 70 ans. Un prêt peut donc rester assuré en cas de décès tout en n’étant plus couvert pour l’incapacité ou l’invalidité. Cette situation doit rester compatible avec la durée retenue par la banque.
Questionnaire médical, droit à l’oubli et AERAS
Le questionnaire de santé peut entraîner une surprime, une exclusion ou une demande d’examens complémentaires. La loi Lemoine a supprimé ce questionnaire dans certains cas : le capital assuré ne doit pas dépasser 200 000 euros et le remboursement doit intervenir avant les 60 ans de l’emprunteur. Cette dispense concerne donc rarement un financement souscrit après 60 ans.
Le droit à l’oubli permet, sous conditions, de ne pas déclarer certains antécédents de cancer ou d’hépatite C cinq ans après la fin du protocole thérapeutique. En cas de risque aggravé de santé, la convention AERAS peut faciliter l’accès à l’assurance et au crédit. Si l’assurance reste inaccessible, le nantissement d’une épargne ou une hypothèque peuvent aussi être étudiés avec la banque comme garanties alternatives ou complémentaires.
Une méthode simple pour comparer et changer d’assurance
Pour obtenir des offres comparables, communiquez à chaque interlocuteur les mêmes informations : montant et durée du prêt, âge, profession ou statut de retraité, quotité souhaitée, situation médicale lorsque le questionnaire est requis, ainsi que la fiche standardisée d’information de la banque. Demandez ensuite le TAEA, la cotisation mensuelle, le coût total et le tableau d’amortissement des cotisations.
- Vérifiez d’abord la garantie décès et son âge de fin de couverture.
- Contrôlez les garanties PTIA, IPT, IPP et ITT réellement utiles à votre statut.
- Comparez les exclusions, délais de carence, franchises et modalités d’indemnisation.
- Examinez si la prime est fixe ou évolutive, et si elle est calculée sur le capital initial ou sur le capital restant dû.
- Assurez-vous que le niveau de protection est au moins équivalent aux exigences de la banque.
La loi Lemoine permet de résilier et de substituer son assurance emprunteur à tout moment, sous réserve de cette équivalence. La loi Lagarde, en vigueur depuis 2010, a posé le principe de la liberté de choisir une assurance externe dès la souscription. Pour un senior, le bon comparatif ne désigne donc pas un assureur meilleur dans l’absolu. Il identifie le contrat qui couvre la bonne durée, les risques utiles et le capital réellement à protéger, pour un coût maîtrisé.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rentier en immobilier : le cash-flow seul ne suffit pas, la fiscalité décide de la rente
 Loi Lagleize : date d’application, fonctionnement et réalité de la propriété immobilière
 Parking à 10 000 €, 4 % à 8 % de rendement : rentable seulement si l’emplacement suit
 Indépendant, transparent ou simplement bien vendu : les critères qui distinguent le meilleur cabinet de gestion de patrimoine