Intérêts flexibles et intérêts capitalisés en crowdfunding : 100 € d’écart sur 24 mois, mais quels compromis ?
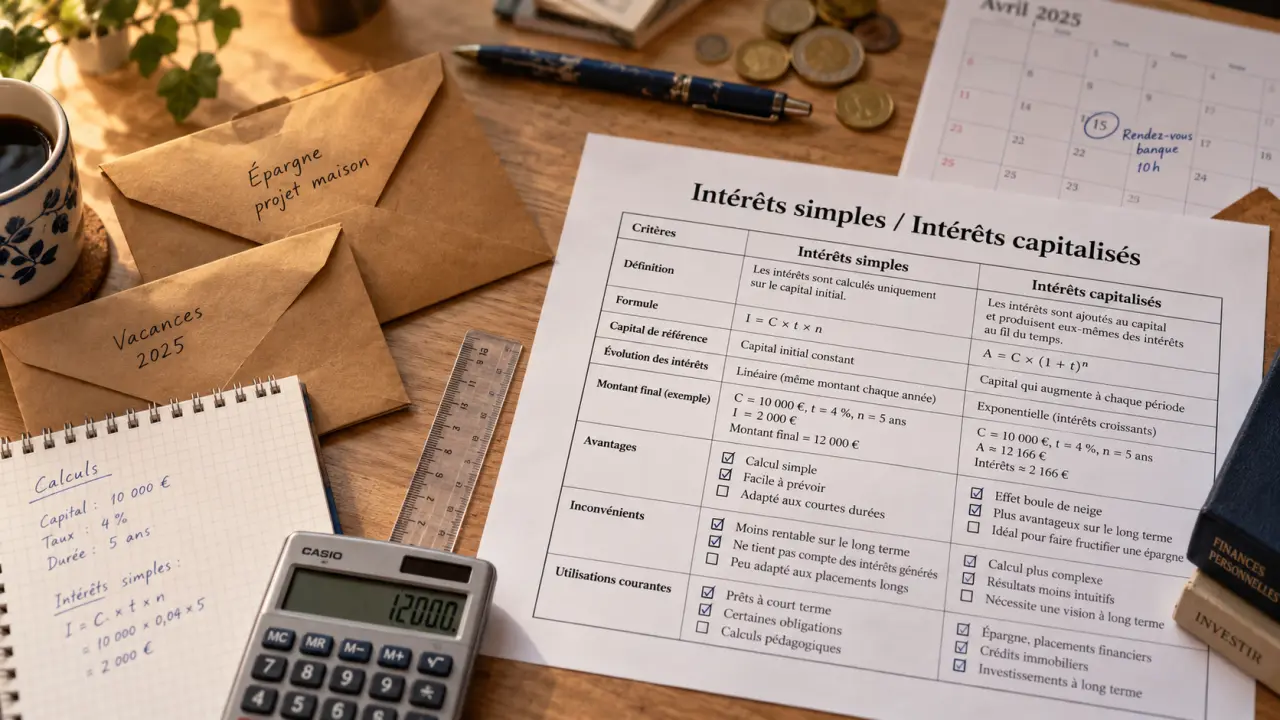
Les intérêts simples rémunèrent uniquement le capital initial ; les intérêts capitalisés produisent à leur tour des intérêts. En crowdfunding immobilier, les « intérêts flexibles » désignent souvent la première formule, mais leur définition varie selon les plateformes. Pour comparer deux offres, il faut donc distinguer le calcul des gains, leur date de versement et la disponibilité du capital. Un paiement à l’échéance ne signifie pas automatiquement que les intérêts sont composés.
Trois notions à séparer avant de comparer les offres
Le crowdfunding immobilier permet à plusieurs investisseurs de financer une opération de construction, de rénovation ou d’achat-revente, par l’intermédiaire d’une plateforme. Le financement peut notamment prendre la forme d’un titre de dette. L’entreprise financée doit alors verser les intérêts et rembourser le capital selon les conditions contractuelles. Un investissement en actions obéit à une autre logique : sa rémunération ne se résume pas nécessairement à un taux d’intérêt.
Calculez vos intérêts simples et capitalisés
Comparez deux méthodes de calcul à partir de vos données, avec une estimation facultative des prélèvements.
Résultats de la simulation
- Capital final net
- —
- Intérêts bruts
- —
- Prélèvements simulés
- —
- Intérêts nets
- —
- Capital final brut
- —
- Capital final net
- —
- Intérêts bruts
- —
- Prélèvements simulés
- —
- Intérêts nets
- —
- Capital final brut
- —
Hypothèses : année de 365 jours, taux annuel constant, capitalisation composée selon la fréquence choisie et prélèvement appliqué uniquement aux intérêts bruts. Les intérêts simples sont calculés avec la formule capital × taux × jours / 365. Les intérêts composés suivent la formule capital × (1 + taux / fréquence)fréquence × jours / 365. Un contrat peut retenir une autre convention de décompte des jours, de capitalisation ou de prélèvement. Cette simulation est indicative et ne recommande aucune offre ni plateforme.
« Flexibles » ne signifie pas forcément disponibles à tout moment
Les intérêts simples sont calculés sur la somme initialement investie. Ils peuvent être payés mensuellement, trimestriellement ou à l’échéance. Le terme « flexibles » n’est pas une formule mathématique uniforme : vérifiez s’il désigne un calendrier de paiement, des intérêts simples ou une rémunération variable liée à la performance. Il ne faut surtout pas en déduire un droit de retrait anticipé.
Capitalisation et paiement final ne sont pas synonymes
Avec les intérêts capitalisés, les gains sont ajoutés à la base de calcul aux dates prévues. Ils produisent ensuite eux-mêmes des intérêts. À l’inverse, des intérêts simples accumulés puis versés en une fois restent simples. Le remboursement du capital in fine décrit son paiement à l’échéance ; les intérêts peuvent, eux, être versés avant ou simultanément.
| Point à comparer | Intérêts simples | Intérêts capitalisés |
|---|---|---|
| Base de calcul | Capital initial | Capital augmenté des intérêts capitalisés |
| Versement des gains | Périodique ou à l’échéance | Généralement à l’échéance |
| Usage principal | Revenus si versements périodiques | Croissance du montant final |
| Disponibilité du capital | Selon le contrat, souvent immobilisé | Selon le contrat, souvent immobilisé |
10 000 € à 10 % : mesurer l’écart sur 12, 24 et 36 mois
Prenons un investissement de 10 000 € au taux annuel brut de 10 %, sans frais, fiscalité ni incident de remboursement. Pour les intérêts simples, les gains ne sont pas réinvestis. Pour les intérêts composés, nous retenons une capitalisation annuelle et des durées correspondant à des années entières.
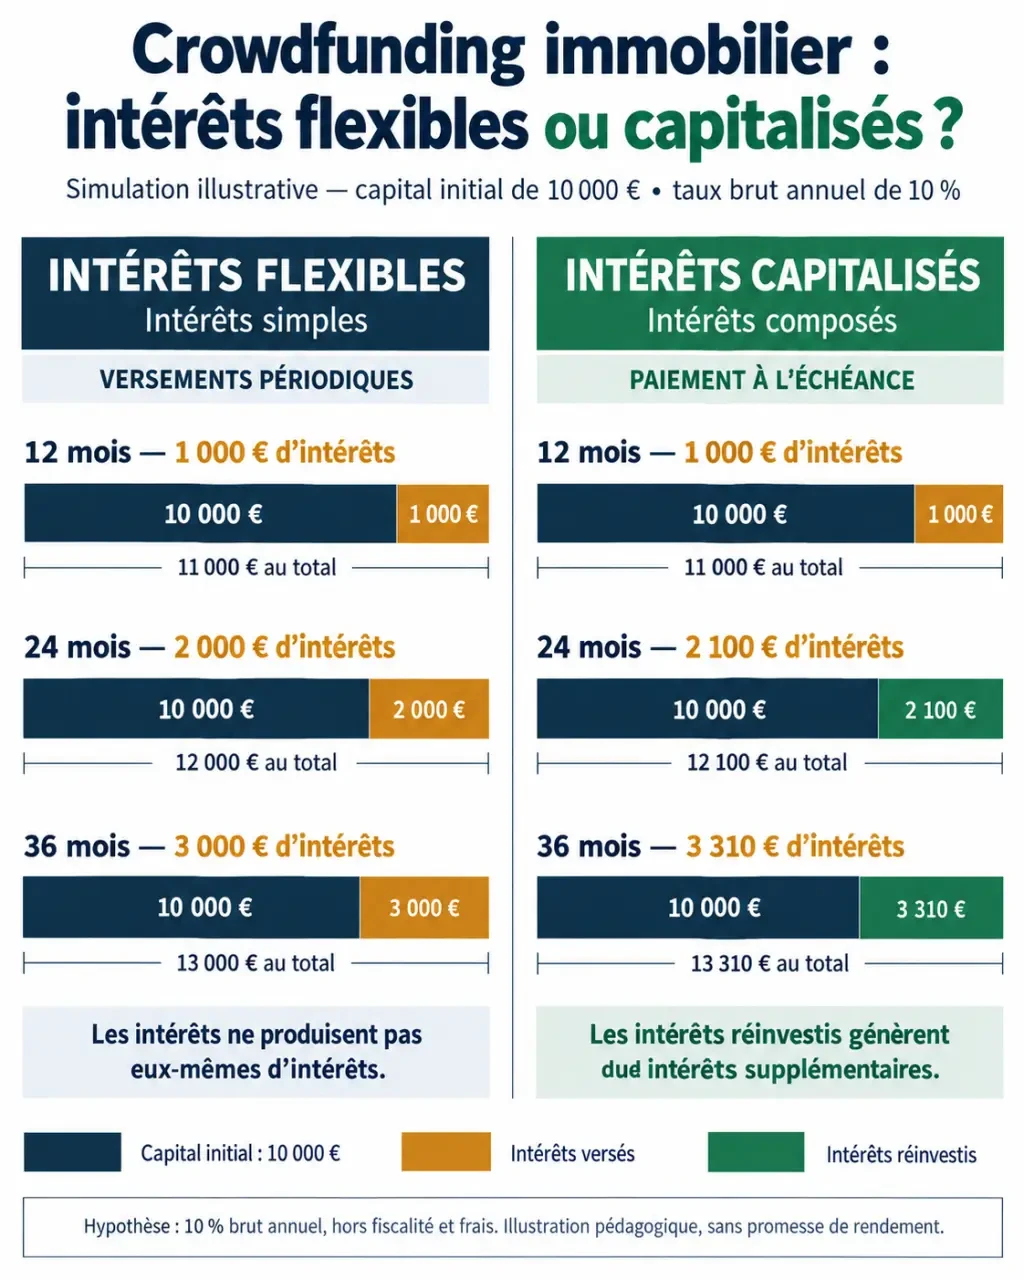
| Durée | Intérêts simples bruts | Intérêts capitalisés bruts | Gain supplémentaire |
|---|---|---|---|
| 12 mois | 1 000 € | 1 000 € | 0 € |
| 24 mois | 2 000 € | 2 100 € | 100 € |
| 36 mois | 3 000 € | 3 310 € | 310 € |
Après un an, le capital théorique atteint 11 000 € avec capitalisation. La deuxième année produit donc 1 100 € d’intérêts, contre 1 000 € en calcul simple. Les 100 € supplémentaires représentent 5 % d’intérêts en plus par rapport aux 2 000 € obtenus en simple, et non cinq points de rendement annuel.
Les formules pour refaire votre simulation
Pour des intérêts simples sur une base de 365 jours : intérêts = capital initial × taux annuel × nombre de jours / 365. Avec 10 000 € à 10 % pendant 730 jours, le résultat est de 2 000 €. Le taux s’écrit 0,10 dans le calcul.
Pour une convention actuarielle composée : montant final = capital initial × (1 + taux annuel)^(nombre de jours / 365). Il faut ensuite soustraire le capital initial pour obtenir les intérêts. Cette formule ne remplace pas le contrat : une capitalisation annuelle, mensuelle ou une règle particulière pour les périodes incomplètes peut modifier le résultat.
Il n’existe donc pas de durée universelle à partir de laquelle capitaliser devient préférable. Dans notre exemple annuel, l’avantage apparaît après la première capitalisation. Pour un projet court, il peut être nul ou limité selon la convention retenue.
Choisir selon son besoin de trésorerie, pas seulement le gain final
Si vous recherchez un complément de revenus, privilégiez un contrat prévoyant effectivement des versements périodiques. À 10 % brut, 10 000 € produisent environ 83 € par mois ou 250 € par trimestre avec une répartition régulière. Les montants exacts dépendent toutefois du décompte des jours et de la fiscalité. Le capital reste généralement immobilisé malgré ces encaissements.
Si vous n’avez pas besoin des gains pendant le projet, la capitalisation évite de devoir les replacer vous-même. Elle permet une croissance automatique de la base rémunérée, mais les sommes ainsi accumulées restent exposées au risque du même emprunteur. Réinvestir des intérêts périodiques ailleurs peut aussi produire un effet composé, sans garantie de retrouver immédiatement le même taux.
Utilisez votre réserve disponible comme une jauge de résistance au retard : après avoir investi, pourriez-vous financer vos dépenses prévues si le remboursement arrivait plusieurs mois plus tard ? Faites ce test sans compter les intérêts attendus. Il révèle une contrainte souvent masquée par le taux affiché : un placement rentable sur le papier peut être inadapté s’il vous oblige à chercher des liquidités au mauvais moment.
L’épargne de précaution doit rester distincte de cet investissement. Même des coupons réguliers ne constituent pas un revenu garanti et ne doivent pas être indispensables au paiement de vos charges courantes.
Passer du rendement brut au montant réellement conservé
Le taux annoncé ne correspond pas nécessairement à votre gain net. Il faut retrancher les frais éventuels et tenir compte de la fiscalité applicable à votre résidence, au support et à votre situation. Pour un particulier résident fiscal français, les intérêts relèvent généralement du prélèvement forfaitaire unique, avec possibilité d’option globale pour le barème progressif selon les règles applicables.
Avec une hypothèse de prélèvement de 30 %, 1 000 € d’intérêts bruts laissent 700 € nets. Sur 24 mois, 2 000 € bruts donnent 1 400 € nets et 2 100 € donnent 1 470 €, si la même taxation s’applique aux gains sans prélèvement intermédiaire. L’avantage net de la capitalisation serait alors de 70 €.
Ce calcul est une illustration, pas une promesse fiscale. Le taux applicable et le fait générateur doivent être vérifiés au moment de l’investissement. Des intérêts versés périodiquement peuvent être imposés avant le remboursement du capital ; une capitalisation comptable ne suffit pas, à elle seule, à prouver un report d’imposition. Demandez comment les prélèvements affectent la somme effectivement capitalisée.
Le contrat et le risque du projet restent décisifs
Ni les intérêts simples ni les intérêts capitalisés ne garantissent le remboursement. Retard de chantier, surcoûts, ventes insuffisantes ou défaillance du porteur peuvent entraîner un paiement tardif, une réduction des gains ou une perte du capital. Des intérêts déjà encaissés réduisent la somme restant exposée, sans sécuriser le solde.
Avant de choisir une plateforme ou une opération, examinez :
- Le porteur : expérience, situation financière et capacité à absorber les imprévus.
- Le montage : fonds propres, financement bancaire, budget et précommercialisation.
- Les protections : sûretés, conditions de réalisation et rang de remboursement.
- Les échéances : remboursement anticipé, prorogation, intérêts en cas de retard et éventuelle capitalisation.
- La concentration : exposition totale au même opérateur, secteur ou territoire.
Un remboursement anticipé peut réduire les intérêts attendus ; une prolongation ne garantit pas automatiquement une rémunération supplémentaire. Diversifier entre projets, opérateurs, durées et zones réduit la dépendance à une seule opération, sans supprimer le risque. Choisissez donc d’abord une exposition supportable et un contrat compréhensible, puis le mode d’intérêts adapté à votre trésorerie.
- Plafond de déduction épargne retraite : le montant de votre avis n’est pas votre économie d’impôt - 1 novembre 2026
- Épargne retraite AXA : PER dès 45 €/mois, sorties et déblocages à connaître avant de signer - 31 octobre 2026
- Succession d’un compte-titres : la remise à zéro fiscale qui change tout pour les héritiers - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 22 950 € puis la tranche fiscalisée : comment fonctionne le Livret A Sup du CIC
 Le découvert bancaire reste autorisé en 2026, avec un encadrement renforcé dès novembre
 Placement dans le vin : un actif tangible, mais des frais et des risques à maîtriser
 Revolut ou Trade Republic : le PEA pour investir, la carte multi-devises pour voyager