Classement des sociétés de gestion d’actifs : les leaders mondiaux et le piège des encours
BlackRock et Vanguard dominent le classement mondial des sociétés de gestion d’actifs, devant Fidelity Investments. Mais comparer leur taille à celle d’une banque privée exige une précaution : les actifs réellement gérés ne se confondent pas avec l’ensemble des avoirs des clients. Les montants, la devise et le périmètre retenu déterminent donc la lecture du palmarès.
Les leaders mondiaux : BlackRock et Vanguard en tête
Le classement repose généralement sur les actifs sous gestion, ou AUM pour Assets Under Management. Ces encours correspondent aux actifs dont une société assure la gestion, à travers des fonds ou des mandats. Ils mesurent une taille commerciale et opérationnelle, pas la valeur boursière du gestionnaire ni son patrimoine propre.
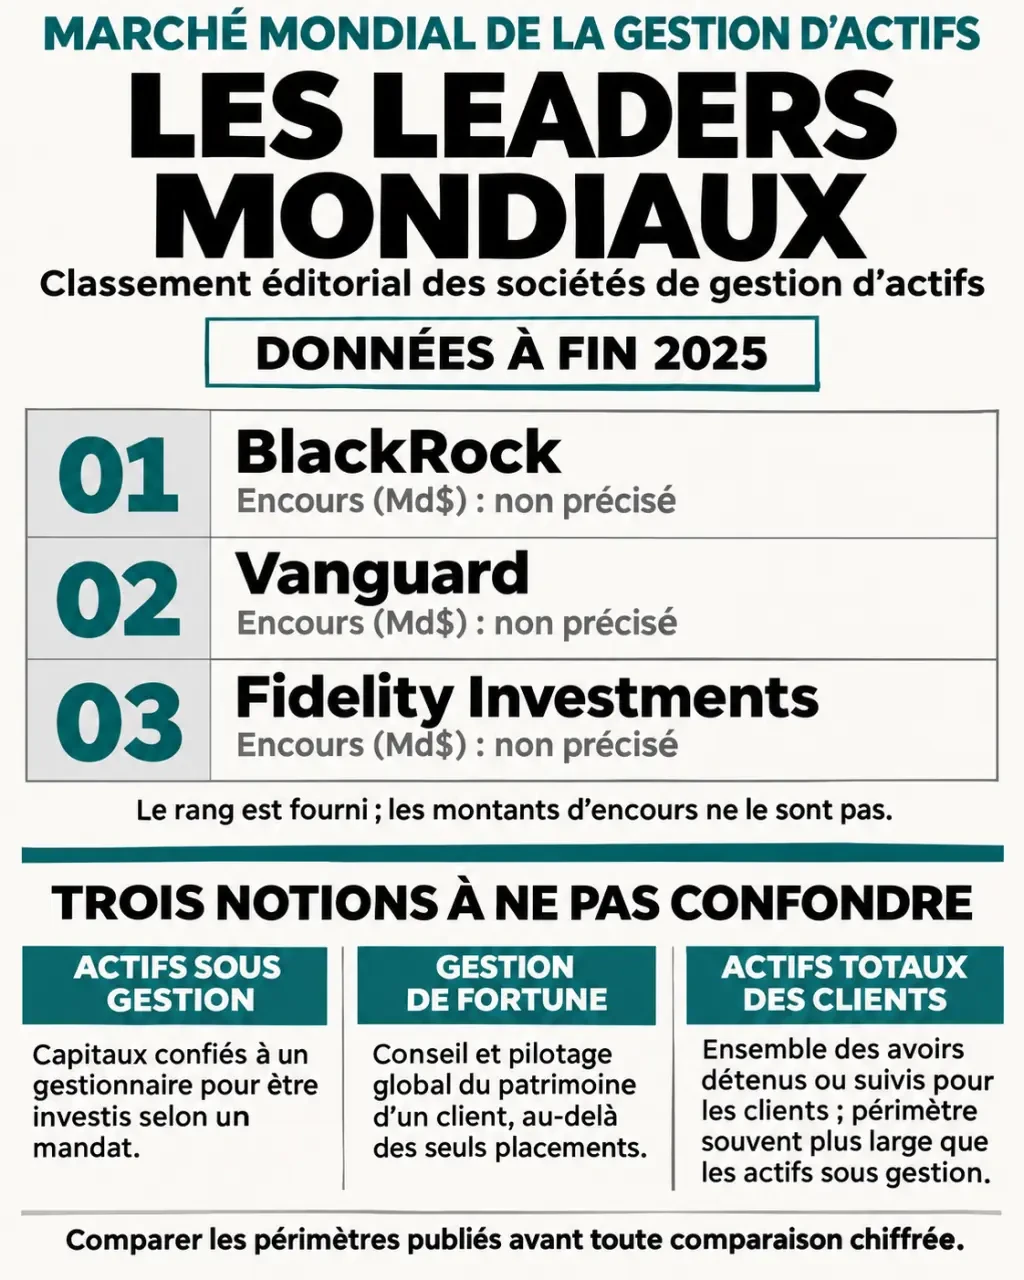
Le classement publié par Agefi en 2026, fondé sur les encours de fin 2025, place les trois groupes américains suivants en tête. Les chiffres sont exprimés en milliards de dollars pour conserver une base comparable.
| Rang mondial | Société | Pays | Actifs sous gestion à fin 2025 |
|---|---|---|---|
| 1 | BlackRock | États-Unis | Plus de 14 041 milliards de dollars |
| 2 | Vanguard | États-Unis | 12 000 milliards de dollars |
| 3 | Fidelity Investments | États-Unis | 7 100 milliards de dollars |
Fidelity Investments affiche une hausse de 20 % par rapport à fin 2024. Parmi les autres grands noms américains à examiner figurent State Street, JPMorgan et Capital Group. Leur position exacte doit être vérifiée dans une même édition du classement, plutôt que déduite de chiffres publiés à des dates différentes.
Le rôle décisif des ETF et des fonds indiciels
La puissance de BlackRock et Vanguard tient notamment à leur présence dans les fonds indiciels et les ETF. Ces produits permettent de déployer une stratégie sur des volumes considérables. Chez BlackRock, les fonds indiciels représentent 39 % des encours, soit 5 468 milliards de dollars, dont 4 006 milliards dirigés vers des ETF actions. Ces derniers progressent de 29 % en un an.
Les économies d’échelle ne se lisent toutefois pas uniquement au niveau du groupe. Imaginez deux étages : au premier, la plateforme mutualise technologie, conformité et traitement des opérations ; au second, chaque fonds supporte ses propres contraintes de liquidité et de négociation. Un gestionnaire immense peut ainsi proposer un fonds très compétitif, mais aussi une stratégie devenue moins agile lorsque ses volumes augmentent. La taille de la maison ne remplace pas l’examen du fonds choisi.
Europe et France : comparer les sociétés sans additionner leurs maisons mères
Le paysage européen associe des spécialistes de la gestion, des filiales bancaires et des groupes d’assurance. Amundi constitue un acteur français majeur, tandis qu’Allianz pèse à travers Pimco et AllianzGI. Pour identifier le premier acteur européen, il faut préciser si le classement compare les sociétés de gestion individuellement ou les groupes consolidés.
| Acteur | Encours de référence | Point de vigilance |
|---|---|---|
| Amundi | 2 380 milliards d’euros | Ne pas ajouter une seconde fois ces actifs au titre de Crédit Agricole |
| Pimco | 1 921 milliards d’euros | Filiale du groupe Allianz |
| AllianzGI | 591 milliards d’euros | Distinguer ses encours de ceux de Pimco et du groupe consolidé |
| BNP Paribas | Plus de 1 620 milliards d’euros après l’acquisition d’Axa IM | Vérifier la date d’intégration dans le classement |
| BPCE-Natixis | Environ 1 300 milliards d’euros | Contrôler le périmètre des affiliés inclus |
Les chiffres d’Amundi, de Pimco et d’AllianzGI correspondent à fin 2025. Les autres montants doivent être lus avec leur périmètre d’opération ou de groupe. Ce tableau constitue un repérage des grands acteurs, pas un classement européen consolidé.
L’acquisition d’Axa Investment Managers renforce BNP Paribas dans la gestion d’actifs. Elle illustre aussi une limite des comparaisons annuelles : une progression des encours peut provenir d’un rachat, et non uniquement de nouveaux clients ou de performances de marché. Un rapprochement simplement annoncé ne doit, lui, jamais être traité comme une intégration déjà réalisée.
Gestion d’actifs et gestion de fortune : le piège des périmètres
L’asset management désigne la gestion professionnelle de fonds et de portefeuilles. Le wealth management, ou gestion de fortune, couvre une relation patrimoniale plus large : conseil, allocation, organisation du patrimoine et accompagnement du client. Tous les avoirs suivis dans cette relation ne sont donc pas nécessairement gérés sous mandat.
Des montants très différents pour un même groupe
Morgan Stanley présente 1 895 milliards de dollars en asset management, contre 7 381 milliards d’actifs totaux de clients en gestion de fortune. Dans cette dernière activité, 5 715 milliards sont associés à une relation de conseil, dite advisor-led, et 2 753 milliards relèvent du périmètre fee-based. Ces catégories ne doivent pas être additionnées automatiquement.
La même prudence vaut pour UBS : ses 6 851 milliards de dollars d’actifs investis totaux ne sont pas équivalents à ses 2 098 milliards en asset management. Le groupe indique également 2 108 milliards d’actifs générant des commissions en gestion de fortune. Remplacer les AUM par les actifs totaux des clients modifierait artificiellement sa place dans un classement de gestionnaires.
Un même investissement peut apparaître deux fois
Un client de banque privée peut détenir un fonds géré par une filiale du même groupe. L’investissement apparaît alors dans le suivi patrimonial du client et dans les encours du fonds. Chez Northern Trust, les montants présentés atteignent 1 400 milliards de dollars en asset management et 507 milliards en gestion de fortune, avec un chevauchement estimé à 107 milliards. Leur total est ainsi présenté à 1 800 milliards, et non comme une addition brute des deux activités.
Les vérifications qui rendent un classement exploitable
Les publications d’IPE, du Thinking Ahead Institute et les rapports des groupes permettent de documenter une comparaison. Encore faut-il lire leurs conventions : tous les palmarès ne retiennent pas les mêmes activités, la même population de sociétés ou la même date d’arrêté.
- La date : comparer des encours arrêtés au même moment.
- La devise : ne pas mélanger dollars et euros sans conversion explicitée.
- Le périmètre : distinguer groupe consolidé, filiale et actifs gérés pour compte de tiers.
- Les mouvements : séparer collecte nette, évolution des marchés, change et acquisitions.
- La méthode : différencier classement quantitatif par encours et appréciation qualitative.
Leaders League utilise ainsi cinq niveaux de classement, avec trois mois de collecte et un mois d’analyse. Cette approche ne se lit pas comme un simple ordre décroissant d’AUM : une reconnaissance professionnelle et un volume d’actifs répondent à des questions différentes.
Pour choisir une société de gestion, le classement constitue finalement un premier filtre, pas une recommandation d’investissement. Examinez ensuite l’agrément, la gouvernance, la stabilité des équipes, les frais et la transparence des documents. Comparez surtout les performances et les risques d’une stratégie avec un indice pertinent, sur plusieurs périodes. Un grand nom peut rassurer sur ses moyens opérationnels ; il ne garantit ni le capital investi ni la qualité de chaque fonds.
- SCPI diversifiée en Europe : le rendement ne suffit pas pour choisir - 21 novembre 2026
- Quel forum d’investissement choisir ? Bourse, patrimoine et accès membre - 20 novembre 2026
- Peut-on avoir 2 Livrets A ? Non, même dans deux banques différentes - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Peut-on avoir 2 Livrets A ? Non : unicité, FICOBA et alternatives autorisées
 Investir dans les parkings : comment protéger le rendement des charges et de la vacance
 Plafond de déduction épargne retraite : le montant de votre avis n’est pas votre économie d’impôt
 Simulateur dividendes : distinguer le net versé du net après impôt