Justificatifs d’épargne : un solde bancaire ne suffit pas toujours à prouver votre apport
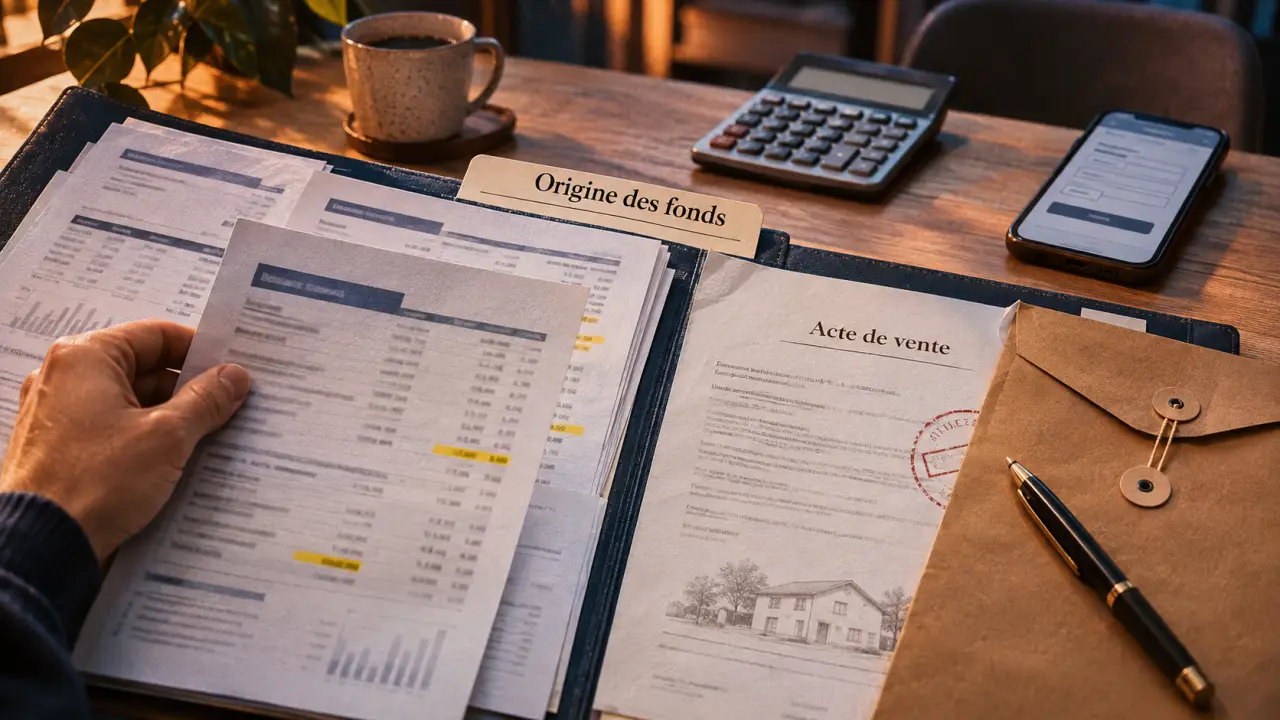
Les justificatifs d’épargne permettent à la banque de vérifier les sommes que vous détenez pour votre projet immobilier. Un relevé de livret peut suffire pour une épargne personnelle, mais un don, une succession ou une vente nécessitent d’autres pièces. L’objectif est double : prouver que l’argent est disponible et expliquer son origine.
Épargne, apport et origine des fonds : trois preuves à distinguer
Un justificatif d’épargne est un document établissant l’existence de sommes détenues à votre nom : relevé de Livret A, attestation bancaire ou relevé de placement, notamment. Il renseigne sur votre patrimoine financier, sans signifier que vous utiliserez toute cette somme pour acheter.
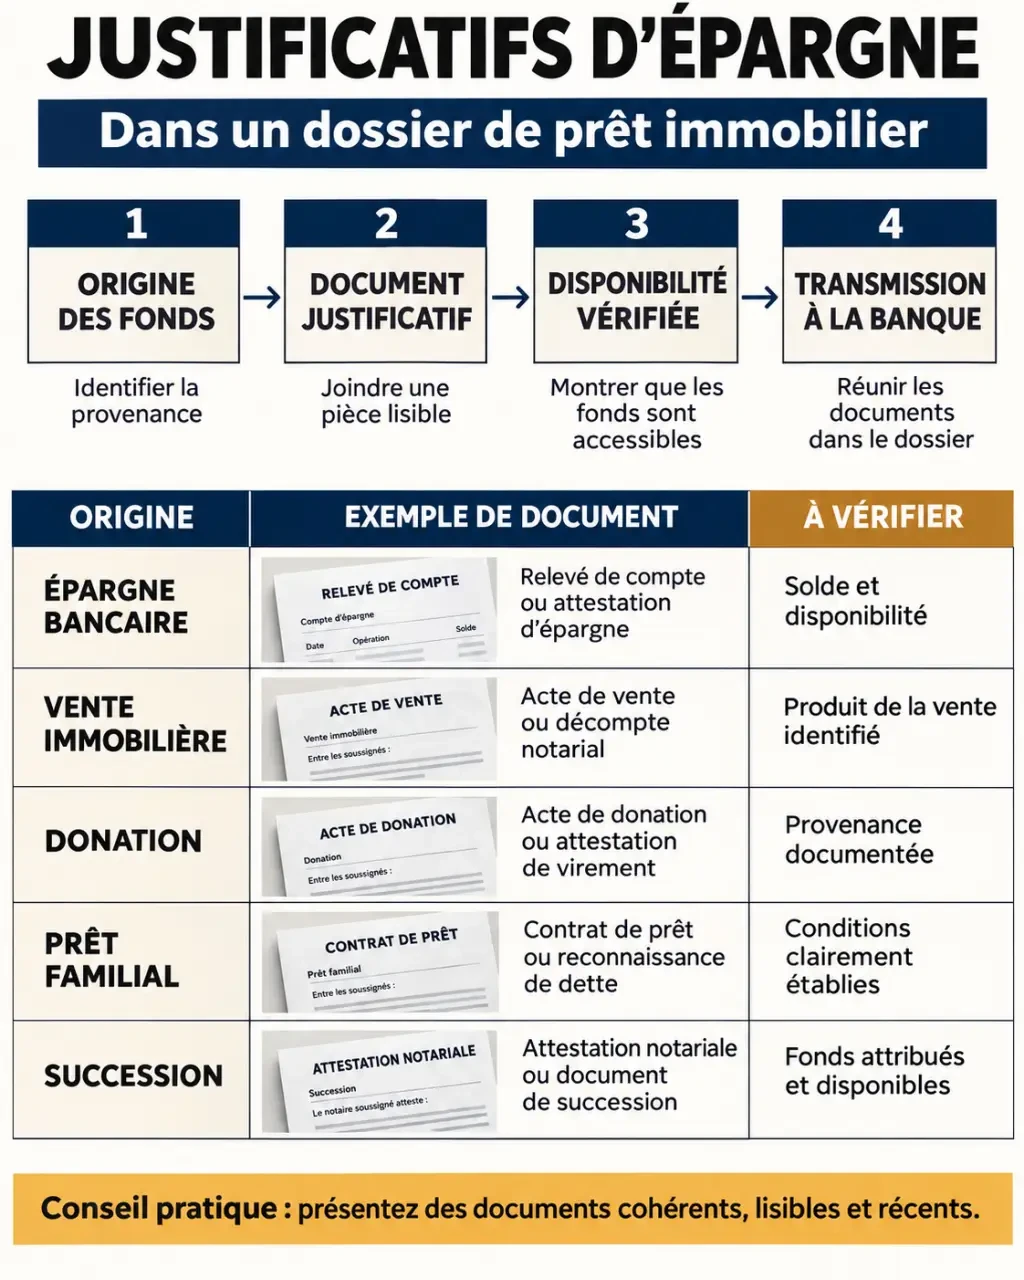
Le justificatif d’apport concerne plus précisément l’argent engagé dans l’opération. Cet apport peut provenir de votre épargne, mais aussi d’une donation ou de la vente d’un bien. Épargne détenue et apport mobilisé ne sont donc pas synonymes. Vous pouvez conserver une réserve pour les imprévus et affecter seulement une partie de vos fonds au financement.
La banque examine également leur provenance dans le cadre de ses obligations de lutte contre le blanchiment de capitaux et le financement du terrorisme. Un virement important récemment reçu peut ainsi nécessiter une explication documentée, même si le solde du compte couvre largement l’apport annoncé.
Enfin, posséder un placement ne signifie pas pouvoir l’utiliser immédiatement. Pour une assurance-vie ou une épargne salariale, vérifiez les conditions et délais de retrait. Le document attestant la valeur du placement ne prouve pas, à lui seul, que les fonds seront disponibles à la signature.
Les pièces à réunir selon la provenance de votre apport
Il n’existe pas un document unique adapté à toutes les situations. Le tableau suivant présente les pièces couramment utiles ; la banque peut demander des compléments selon votre dossier.
| Origine des fonds | Documents à préparer | Interlocuteur |
|---|---|---|
| Livret A, LEP, LDDS, PEL ou CEL | Relevé récent ou attestation précisant le titulaire et le solde | Banque détenant l’épargne |
| Assurance-vie, compte-titres, épargne salariale | Relevé de situation et, si nécessaire, justificatif de retrait ou de déblocage | Assureur ou gestionnaire |
| Vente immobilière | Compromis ou promesse, puis acte de vente et preuve du versement | Notaire, banque |
| Don familial | Justificatif de déclaration du don et preuve du virement | Donateur, administration fiscale |
| Prêt familial | Contrat précisant le remboursement et déclaration fiscale lorsqu’elle est requise | Prêteur, administration fiscale |
| Succession | Attestation ou acte notarié adapté, justificatif des sommes reçues | Notaire, banque |
Vente et succession : distinguer somme attendue et argent reçu
Un compromis ou une promesse de vente justifie une rentrée d’argent prévue, pas une somme déjà disponible. Après la vente, l’acte authentique et les documents de règlement permettent de préciser le montant réellement récupéré, notamment après remboursement d’un crédit existant.
Pour une succession simple inférieure à 5 000 euros, une attestation signée des héritiers peut permettre certaines démarches. Au-delà de 5 000 euros, un acte de notoriété est notamment nécessaire pour établir la qualité d’héritier ; d’autres situations imposent également l’intervention du notaire. Cet acte ne prouve pas à lui seul le montant encaissé. Le tarif réglementé indiqué pour son établissement est de 69,23 euros TTC, hors éventuels frais supplémentaires : demandez le coût total à l’étude.
Don et prêt familial : deux situations à ne pas confondre
Un don n’est pas remboursable, contrairement à un prêt familial. Pour le don, conservez la déclaration effectuée en ligne ou, selon la procédure applicable, le formulaire n°2735. L’exonération spécifique des dons familiaux de sommes d’argent peut atteindre 31 865 euros par donateur et bénéficiaire, sous conditions, renouvelables tous les 15 ans. Deux parents remplissant ces conditions peuvent ainsi donner ensemble 63 730 euros dans ce cadre.
Pour un prêt familial, préparez le contrat, la preuve du transfert et, lorsqu’elle est requise, la déclaration n°2062. Un écrit est en principe nécessaire pour prouver un prêt supérieur à 1 500 euros. Attention : l’ancien montant de 750 euros parfois cité pour la déclaration fiscale n’est plus le seuil applicable ; l’obligation concerne en principe les prêts dépassant 5 000 euros, y compris certains cumuls. Faites confirmer votre situation par l’administration fiscale.
Les remboursements du prêt familial doivent être signalés à la banque : cet argent reste une dette, même s’il transite par votre compte avant l’achat.
Obtenir des documents lisibles, récents et vérifiables
Pour vos livrets et comptes, consultez les rubriques « Documents », « Relevés » ou « Attestations » de votre espace bancaire. Téléchargez de préférence le PDF émis par l’établissement plutôt qu’une capture d’écran : il identifie généralement mieux le titulaire, le compte, la date et le solde. Si aucun document adapté n’est disponible, demandez une attestation à votre conseiller.
Il n’existe pas de durée de validité universelle pour tous les justificatifs d’épargne. Demandez à la banque la fraîcheur exigée et actualisez les pièces si l’instruction du crédit se prolonge ou si les montants changent. Un acte de vente ancien peut toujours expliquer l’origine des fonds, mais un relevé récent sera nécessaire pour montrer qu’ils sont encore détenus.
Si votre apport est réparti dans plusieurs établissements, fournissez les justificatifs correspondants sans compter deux fois une somme transférée entre vos comptes. Pour un compte joint, précisez la part mobilisée par chaque emprunteur. Pour des fonds venant de l’étranger, demandez en amont si une traduction ou des pièces complémentaires sont nécessaires.
Pensez au seuil de passage entre « argent possédé » et « argent mobilisable » : chaque somme doit franchir cette étape avant la signature. Notez, en face de chaque placement, sa date de disponibilité prévisible et la pièce qui la confirme. Cette petite chronologie révèle les décalages qu’un simple total de soldes masque, comme une succession non réglée ou un retrait encore en cours.
Intégrer les justificatifs d’épargne dans un dossier de prêt cohérent
Les justificatifs d’épargne ne remplacent pas les autres pièces nécessaires à l’analyse de votre capacité de remboursement. La banque demande généralement :
- une pièce d’identité et les documents de situation familiale utiles ;
- les relevés des comptes bancaires des trois derniers mois ;
- les justificatifs de revenus, avis d’imposition et documents professionnels adaptés à votre activité ;
- les contrats et tableaux d’amortissement des crédits en cours ;
- le compromis, la promesse de vente ou les documents relatifs au bien financé.
Les relevés courants permettent notamment d’observer les charges et les éventuels découverts. Le taux d’effort est en principe plafonné à 35 %, assurance emprunteur comprise, avec des possibilités de dérogation encadrées. Une épargne importante ne remplace donc pas des revenus compatibles avec les mensualités.
Un financement sans apport reste envisageable selon le profil et la politique du prêteur, sans garantie d’acceptation. Déclarez votre situation réelle : ne pas mobiliser d’épargne et ne pas en posséder sont deux cas différents.
Avant l’envoi, rapprochez le montant d’apport annoncé des pièces réunies, expliquez les mouvements importants et utilisez le canal sécurisé proposé par l’établissement. Un courtier peut vous aider à repérer les documents manquants et à présenter l’ensemble aux banques. Son accompagnement facilite la préparation, mais ne dispense ni des contrôles ni de la décision du prêteur.
- SCPI diversifiée en Europe : le rendement ne suffit pas pour choisir - 21 novembre 2026
- Quel forum d’investissement choisir ? Bourse, patrimoine et accès membre - 20 novembre 2026
- Peut-on avoir 2 Livrets A ? Non, même dans deux banques différentes - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Pourquoi investir dans l’immobilier : les 6 leviers pour bâtir un patrimoine durable
 Immobilier loi : 10 jours pour se rétracter, diagnostics et règles à vérifier avant de signer
 Charges déductibles en LMNP : déduire les bons frais sans confondre charge et amortissement
 SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente