Le plafond épargne retraite de l’avis d’imposition fixe votre montant déductible sur un PER
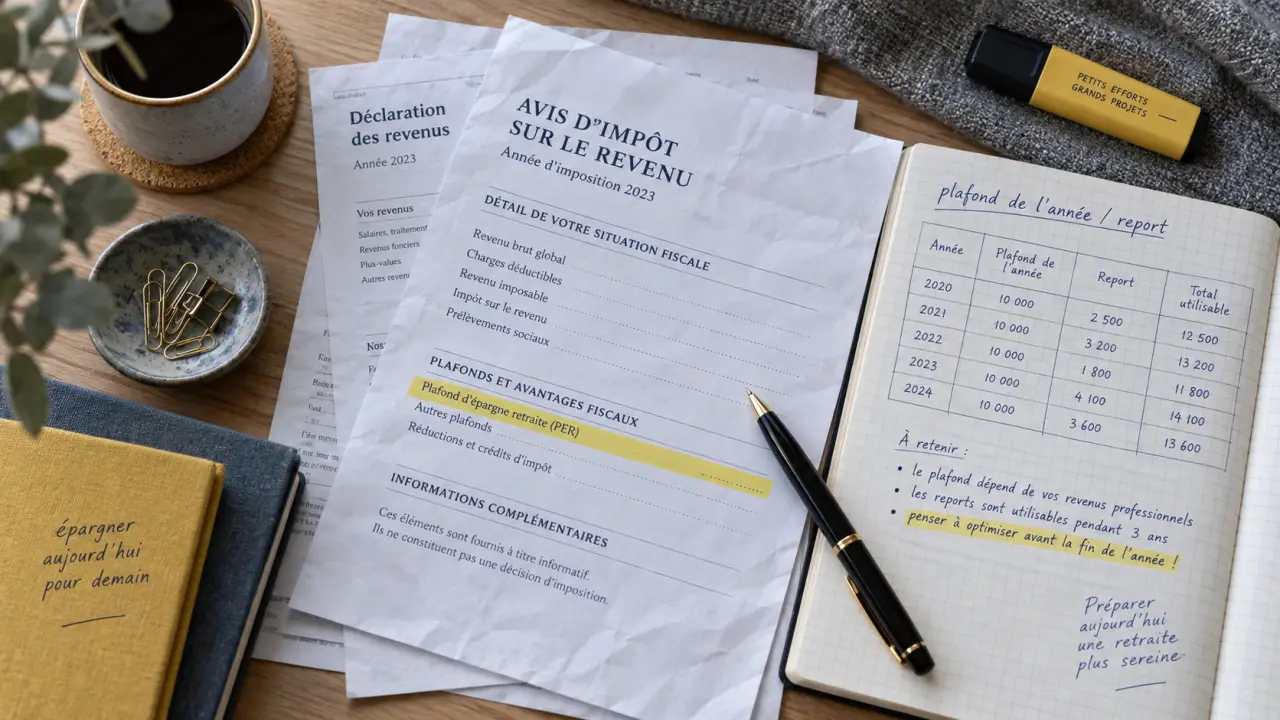
La rubrique « Plafond épargne retraite » de votre avis d’imposition indique la somme que vous pouvez, en principe, déduire de votre revenu imposable grâce à vos versements volontaires sur un PER. Elle ne correspond ni à une obligation de versement ni à une réduction d’impôt automatique. Il s’agit d’une enveloppe fiscale personnelle, qui peut être complétée par des droits non utilisés les années précédentes.
Lire la rubrique de l’avis sans confondre plafond et économie d’impôt
Le plafond épargne retraite figure généralement dans les dernières pages de l’avis d’impôt sur le revenu. L’administration fiscale le calcule à partir des revenus déclarés et des informations liées aux dispositifs d’épargne retraite. Il limite la part des cotisations qui pourra être déduite du revenu net global.
La rubrique présente habituellement plusieurs lignes : un plafond calculé pour l’année concernée et, lorsque les droits précédents n’ont pas été utilisés intégralement, des plafonds reportables. Lisez les millésimes séparément. Un montant ancien n’est pas un bonus permanent : un plafond inutilisé ne peut être reporté que pendant trois ans.
| Élément affiché | Ce qu’il signifie | Ce qu’il faut en faire |
|---|---|---|
| Plafond de l’année | Votre droit de déduction calculé à partir des revenus professionnels de référence. | Il peut accueillir vos versements volontaires déductibles. |
| Plafonds des années antérieures | Les droits non consommés qui restent reportables. | Vérifiez leur ancienneté pour éviter leur expiration. |
| Plafond disponible | La capacité totale de déduction, sous réserve des versements déjà pris en compte. | Comparez-le au montant que vous envisagez de verser. |
Un plafond de 4 000 € ne signifie donc pas que vous récupérerez 4 000 € d’impôt. Il indique qu’un versement volontaire de 4 000 € peut réduire votre revenu imposable de 4 000 €, si vous choisissez la déduction et si aucun élément ne vient diminuer votre droit. L’économie d’impôt dépend ensuite de votre situation fiscale.
Déterminer combien verser et combien déduire
La règle pratique pour un versement sur un PER
Avant de verser, relevez le plafond disponible sur votre dernier avis. Déduisez ensuite les cotisations d’épargne retraite déjà versées pendant l’année et susceptibles d’être imputées sur cette enveloppe. Les versements volontaires sur un PER individuel sont concernés, mais d’autres cotisations ou dispositifs peuvent aussi réduire le plafond utilisable selon votre situation : PERP, PERCO, PERECO, PEROB, contrats Madelin ou Préfon notamment.
Si votre plafond disponible est de 4 000 € et que vous versez 5 000 € sur un PER en choisissant la déduction, seuls 4 000 € sont déductibles dans cet exemple. Le surplus peut rester investi sur le plan, mais il ne procure pas nécessairement d’avantage fiscal immédiat. Conservez les attestations annuelles remises par l’établissement gestionnaire : elles servent à remplir la déclaration et à suivre les montants consommés.
L’ordre d’imputation et les plafonds qui expirent
Les cotisations s’imputent d’abord sur le plafond de l’année, puis sur les plafonds antérieurs encore utilisables, selon les règles applicables. Les droits les plus anciens demandent une attention particulière. À la fin de leur période de report de trois ans, ils ne sont plus disponibles. L’avis sert donc aussi de calendrier fiscal pour vos versements.
Pour limiter les erreurs, créez un tableau personnel indiquant, pour chaque millésime, le plafond initial, les versements déjà imputés, le solde et sa date limite d’utilisation. Cette méthode est utile si vous détenez plusieurs produits retraite ou si vous effectuez plusieurs versements dans l’année.
- Relevez chaque plafond par année sur l’avis.
- Listez les versements volontaires déjà réalisés.
- Vérifiez les cotisations professionnelles et l’épargne salariale susceptibles d’affecter l’enveloppe.
- Ne versez pas uniquement pour remplir un plafond sans examiner votre besoin réel de liquidité.
Mesurer le gain fiscal réel sans le confondre avec une réduction d’impôt
La déduction d’un versement sur un PER diminue le revenu imposable. Son intérêt dépend donc principalement de votre tranche marginale d’imposition. À titre d’illustration, un versement déductible de 1 000 € procure un gain fiscal théorique de 300 € pour une personne imposée à 30 %, contre 450 € pour une personne imposée à 45 %. Le montant exact dépend de l’ensemble de la déclaration, du barème applicable et de la composition du foyer fiscal.
Il s’agit d’une déduction fiscale, et non d’une réduction ou d’un crédit d’impôt. La somme déduite abaisse la base soumise à l’impôt, mais elle ne s’impute pas euro pour euro sur l’impôt final. Un foyer peu ou pas imposé peut donc retirer un bénéfice immédiat limité d’un versement déductible.
Le plafond fiscal ne doit pas décider seul de votre stratégie d’épargne. Un PER est en principe destiné à la retraite et la disponibilité des fonds est encadrée, même si des cas de déblocage anticipé existent. Avant de mobiliser une somme importante, comparez l’avantage fiscal attendu avec votre épargne de précaution, vos projets proches, votre capacité à supporter une immobilisation et la fiscalité applicable à la sortie.
Déduire ou renoncer à la déduction
Lors d’un versement volontaire, il est possible, dans certains cas, de renoncer à la déduction fiscale à l’entrée. Ce choix modifie le traitement fiscal futur des sommes versées. Il peut être envisagé lorsque l’avantage immédiat est faible ou lorsque l’épargnant privilégie une fiscalité différente à la sortie. L’analyse doit tenir compte du montant versé, de la durée de placement, de la tranche d’imposition actuelle et des revenus attendus à la retraite.
Comprendre le calcul selon votre situation professionnelle
Pour un salarié, le plafond est notamment déterminé à partir des revenus imposables de l’année précédente. Il correspond au montant le plus élevé entre 10 % de ces revenus, retenus dans la limite de 8 PASS, et 10 % du PASS. Le montant imprimé sur l’avis peut donc varier d’une année à l’autre, notamment après une hausse ou une baisse de rémunération.
Pour un travailleur non salarié, le calcul repose sur le bénéfice imposable, avec une base de 10 % et une majoration de 15 % sur une fraction du bénéfice comprise entre les seuils prévus. Le calcul peut être plus technique lorsqu’il existe des cotisations Madelin ou des versements professionnels. Dans ce cas, vérifiez les montants retenus avant de programmer un versement important.
Une année de revenus plus élevés peut créer une capacité de déduction plus importante, mais le plafond indiqué sur l’avis reste la référence opérationnelle. Ne tentez pas de le reconstituer uniquement à partir de votre salaire ou de votre bénéfice : les cotisations déjà prises en compte et les règles propres à votre statut peuvent modifier le résultat.
Utiliser le plafond d’un conjoint et sécuriser sa décision
Chaque membre du foyer dispose en principe de son propre plafond épargne retraite. Les couples mariés ou pacsés qui déposent une déclaration commune peuvent toutefois opter pour la mutualisation des plafonds. Cette option permet d’utiliser le plafond disponible de l’un des conjoints lorsque l’autre souhaite effectuer un versement plus élevé. La case 6QR est habituellement associée à cette demande sur la déclaration.
La mutualisation est surtout utile lorsque les revenus ou les plafonds sont très différents dans le couple. Elle ne crée pas de plafond supplémentaire. Elle rend les enveloppes individuelles utilisables au niveau du foyer, sous réserve des conditions déclaratives. Comparez donc les deux rubriques de l’avis avant de choisir quel conjoint effectue le versement.
Enfin, vérifiez que les montants affichés correspondent bien à votre situation, notamment après un changement de statut, une cessation d’activité, un départ à la retraite ou des cotisations versées sur plusieurs dispositifs. En cas d’écart, consultez les informations de votre espace fiscal et les documents déclaratifs concernés avant de valider un versement. Pour une situation mêlant activité indépendante, épargne salariale et plafonds de couple, un conseil fiscal personnalisé peut éviter une déduction surestimée.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Que faire avec 50 000 euros selon votre horizon : sécurité, immobilier, ETF
 Placements à court terme : comment sécuriser votre capital tout en maximisant vos gains
 Peut-on avoir 2 Livrets A ? Non : unicité, FICOBA et alternatives autorisées
 Épargne retraite : combinez PER, épargne salariale et liquidité sans confondre capital et rente