Article 154 bis ou 163 quatervicies : deux plafonds PER, une seule déduction possible
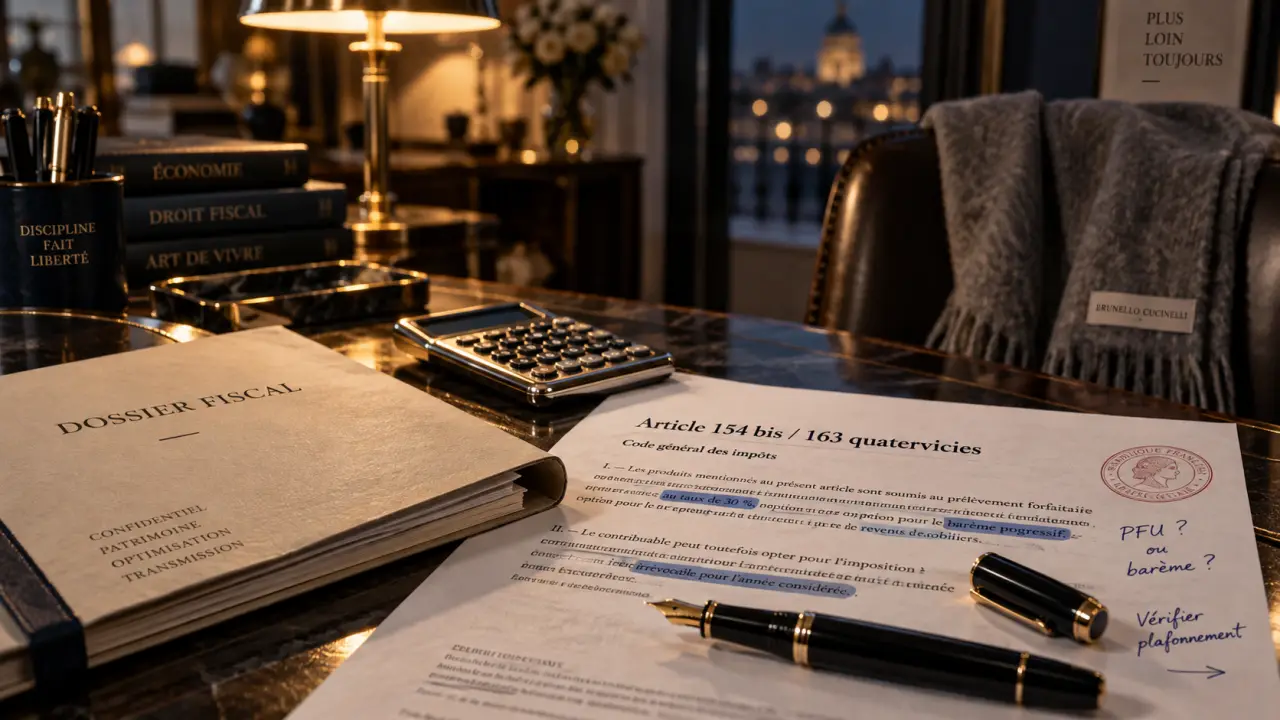
Pour un travailleur non salarié, un versement volontaire sur un PER peut relever de deux logiques fiscales distinctes : l’article 154 bis ou l’article 163 quatervicies du Code général des impôts. Le premier agit sur le bénéfice professionnel ; le second sur le revenu net global du foyer. La différence ne tient donc pas seulement à une formule de plafond. Elle détermine l’assiette de déduction, les cotisations à prendre en compte et le montant réellement disponible.
Deux articles, deux bases de déduction à ne pas confondre
L’article 154 bis concerne les travailleurs non salariés imposés dans une catégorie professionnelle : bénéfices industriels et commerciaux (BIC), bénéfices non commerciaux (BNC), bénéfices agricoles (BA), ainsi que certaines rémunérations relevant de l’article 62 du CGI. Les versements PER éligibles sont alors déduits du revenu catégoriel, c’est-à-dire du bénéfice imposable de l’activité.
L’article 163 quatervicies suit une logique différente. Il permet de déduire des versements volontaires d’épargne retraite du revenu net global. Ce régime correspond généralement au plafond épargne retraite communiqué au contribuable avec les éléments de sa déclaration de revenus. Son calcul repose notamment sur les revenus professionnels d’une année de référence et sur les plafonds non utilisés.
| Point de comparaison | Article 154 bis | Article 163 quatervicies |
|---|---|---|
| Base de déduction | Bénéfice ou revenu professionnel | Revenu net global du foyer |
| Profils visés | TNS, gérants concernés par l’article 62, BIC, BNC, BA | Contribuables disposant d’un plafond épargne retraite |
| Année principalement observée | Résultat de l’année du versement | Revenus professionnels de référence antérieurs |
| Logique de plafond | 10 % du bénéfice et majoration de 15 % selon la tranche concernée | 10 % des revenus professionnels, avec plancher et plafonds reportables |
Une même cotisation ne peut jamais être déduite deux fois. Il ne faut donc pas inscrire un versement identique dans les deux mécanismes. En revanche, selon sa situation et les règles de coordination applicables, un TNS peut comparer ses capacités de déduction et affecter distinctement ses versements.
Le plafond de l’article 154 bis : la mécanique professionnelle du PER TNS
Le plafond prévu à l’article 154 bis devient particulièrement important lorsque le bénéfice de l’activité est élevé. Son calcul repose sur le plafond annuel de la Sécurité sociale, ou PASS, actualisé chaque année. Le PASS sert de repère, de plancher et de limite dans la formule.
La formule à comprendre avant de verser
Le plafond peut être calculé à partir de deux composantes : 10 % du bénéfice imposable retenu dans la limite de 8 PASS, puis 15 % de la fraction du bénéfice comprise entre 1 PASS et 8 PASS. Un plancher de 10 % du PASS protège les indépendants dont le bénéfice est faible ou nul, sous réserve de leur situation fiscale précise.
La limite de 8 PASS joue un rôle central. Au-delà de ce seuil, l’augmentation du bénéfice ne crée plus de capacité supplémentaire sur la fraction plafonnée. Il n’est donc pas possible d’appliquer mécaniquement un pourcentage à la totalité d’un résultat exceptionnellement élevé.
Exemple avec un bénéfice de 100 000 €
Pour illustrer la méthode sans retenir un PASS fixe, appelons P le PASS de l’année. Si le bénéfice de 100 000 € est compris entre 1 PASS et 8 PASS, la formule théorique devient la suivante : 10 % de 100 000 €, soit 10 000 €, auxquels s’ajoutent 15 % de la différence entre 100 000 € et P. Le plafond théorique s’établit donc à 25 000 € moins 15 % du PASS, à comparer avec le plancher de 10 % du PASS.
Ce résultat ne correspond pas automatiquement au montant à verser. Il faut encore vérifier les cotisations de retraite déjà déduites, la nature exacte des revenus et le traitement réservé aux autres dispositifs d’épargne retraite. Un plafond théorique n’a d’utilité que s’il devient un plafond disponible, calculé et documenté correctement.
L’article 163 quatervicies : le plafond personnel et ses reports
Le plafond de l’article 163 quatervicies est souvent plus familier, car il apparaît dans les informations fiscales annuelles. Il est calculé à partir des revenus professionnels de référence, avec un minimum correspondant à 10 % du PASS et une limite de 10 % des revenus professionnels retenus dans la limite de 8 PASS.
Ce plafond ne doit pas être confondu avec celui de l’article 154 bis. Les deux dispositifs ne reposent ni sur la même assiette ni sur le même calendrier. Certaines cotisations de retraite déjà déduites dans d’autres cadres peuvent réduire le montant disponible. Avant un versement important, il faut donc distinguer le plafond affiché, les réductions applicables et le reliquat effectivement utilisable.
Le report des plafonds non utilisés
Les plafonds épargne retraite non consommés peuvent, selon les règles applicables, être utilisés au cours des années suivantes. En pratique, l’examen porte sur l’année en cours et sur les plafonds antérieurs encore mobilisables, habituellement ceux de N-1, N-2 et N-3. Les montants disponibles ne se déduisent pas d’une estimation : ils doivent être relevés sur les documents fiscaux et rapprochés des versements déjà déduits.
Chaque plafond possède sa propre période d’utilisation. Lorsqu’il sort de la période de report, il n’est plus mobilisable. Un versement réalisé tardivement peut donc consommer en priorité une capacité proche de son échéance, plutôt qu’un plafond plus récent. Cet ordre d’imputation doit être vérifié avant de fixer le montant du versement.
Peut-on cumuler les plafonds 154 bis et 163 quatervicies ?
Le terme « cumul » peut prêter à confusion. Il ne signifie pas qu’un même versement PER ouvre droit à une double déduction. Il signifie qu’un TNS peut disposer, selon sa situation, d’une capacité de déduction professionnelle au titre de l’article 154 bis et d’une capacité de déduction du revenu global au titre de l’article 163 quatervicies.
La coordination impose de séparer clairement les versements et leur traitement fiscal. Les cotisations imputées au niveau professionnel influencent notamment le calcul du plafond personnel. L’analyse doit aussi intégrer les éventuelles cotisations versées sur un PER obligatoire, un PERECO ou d’autres dispositifs de retraite, lorsqu’elles sont déjà déduites ou exonérées dans les conditions prévues.
- Ne déduisez jamais deux fois la même somme.
- Vérifiez les cotisations déjà prises en compte dans le calcul du plafond personnel.
- Distinguez le bénéfice de l’année du revenu professionnel de référence.
- Conservez les justificatifs de versement et le détail de leur affectation fiscale.
- En cas d’imposition commune, examinez la possibilité de mutualiser les plafonds entre époux ou partenaires de PACS.
Choisir le bon montant à verser : une méthode de vérification en cinq étapes
Le choix entre l’article 154 bis et l’article 163 quatervicies dépend de la composition des revenus, de la régularité du bénéfice et de l’historique des plafonds. Un professionnel libéral dont le bénéfice augmente fortement n’aura pas la même approche qu’un gérant ayant accumulé plusieurs plafonds personnels non utilisés.
- Identifiez votre statut fiscal. Vérifiez si vos revenus permettent une déduction professionnelle relevant de l’article 154 bis.
- Calculez le plafond 154 bis. Utilisez le bénéfice imposable de l’année, le PASS applicable et la limite de 8 PASS.
- Relevez votre plafond personnel. Additionnez uniquement les plafonds antérieurs encore reportables et déduisez les montants déjà consommés.
- Recensez les cotisations retraite existantes. Elles peuvent réduire la capacité disponible au titre du revenu global.
- Arbitrez l’affectation du versement. Retenez une imputation cohérente avec le niveau de bénéfice, la tranche d’imposition et la nécessité éventuelle d’utiliser un plafond proche de son expiration.
La déclaration doit correspondre à l’imputation retenue. Une déduction professionnelle se traite avec les éléments de l’activité, tandis qu’une déduction du revenu global relève de la déclaration des revenus. Lorsque les montants sont élevés, que les revenus sont mixtes ou que plusieurs PER coexistent, la validation par un expert-comptable ou un conseil fiscal permet de sécuriser le calcul et d’éviter une déduction excessive.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Que faire avec 50 000 euros selon votre horizon : sécurité, immobilier, ETF
 Placements à court terme : comment sécuriser votre capital tout en maximisant vos gains
 Peut-on avoir 2 Livrets A ? Non : unicité, FICOBA et alternatives autorisées
 CIC Épargne Salariale devient CIC Épargne Retraite Entreprises : vos accès restent valables