Investir en obligations : le coupon ne suffit pas pour choisir
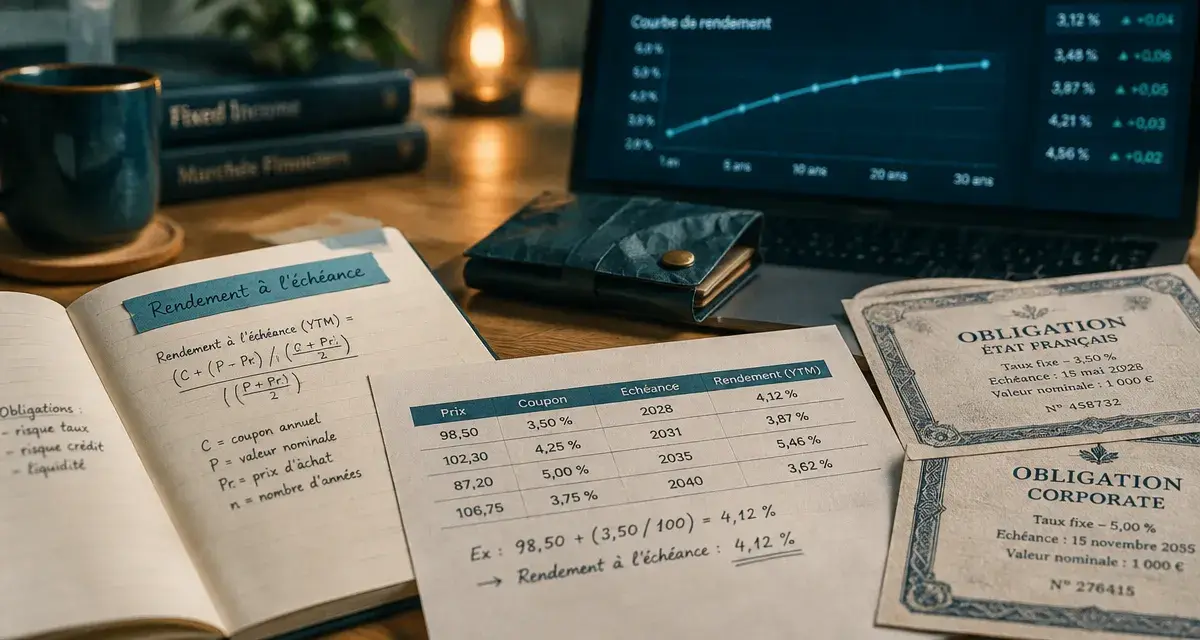
Investir en obligations permet de prêter à un État ou à une entreprise, avec l’objectif de percevoir des intérêts et de récupérer son capital à une échéance prévue. L’accès se fait en direct, via un ETF ou un fonds, notamment en compte-titres ou en assurance vie. Mais revenus réguliers ne signifie pas capital garanti : le choix dépend du rendement réel attendu, des risques et de la date à laquelle vous aurez besoin de votre argent.
Comprendre ce que vous achetez et ce que vous gagnerez
Une obligation est un titre de créance : vous devenez créancier de son émetteur, et non actionnaire. Sa valeur nominale sert de référence au calcul des intérêts. Le coupon désigne cette rémunération, tandis que l’échéance correspond à la date de remboursement prévue. La maturité restante est le temps qui vous en sépare.
Les coupons peuvent être fixes ou variables, généralement versés annuellement ou semestriellement. Une obligation zéro-coupon ne distribue pas d’intérêts périodiques : sa rémunération repose sur l’écart entre son prix d’achat et son remboursement.
Un exemple pour distinguer coupon et rendement
Dans l’exemple présenté par economie.gouv.fr, un emprunt de 10 millions d’euros est divisé en 1 000 obligations de 10 000 euros. Avec un taux fixe de 5 % pendant 10 ans, chaque titre verse 500 euros par an, soit 5 000 euros de coupons sur la période. Le remboursement du nominal s’ajoute à ces intérêts, sous réserve que l’émetteur respecte ses engagements.
Si vous achetez ce titre au-dessus ou au-dessous de 10 000 euros sur le marché secondaire, votre rendement diffère du taux de coupon. Le rendement courant rapporte le coupon annuel au prix payé. Le rendement à l’échéance intègre aussi le remboursement et le temps restant, selon des hypothèses de paiement et de réinvestissement. Aucun de ces indicateurs ne constitue une garantie.
Choisir la dette selon votre objectif, pas seulement son taux
Les obligations peuvent apporter des revenus et diversifier un portefeuille d’actions. Elles ne remplacent toutefois pas automatiquement une épargne de précaution : une revente urgente peut entraîner une perte. Pour financer une dépense future, rapprochez les échéances des titres de la date du projet plutôt que de rechercher uniquement le rendement le plus élevé.
État, entreprise et qualité de crédit
Les OAT françaises, Bunds allemands, BTP italiens et Gilts britanniques sont des obligations souveraines. Les entreprises émettent également de la dette, tout comme des collectivités ou des organismes supranationaux. Le statut d’État n’exclut pas le défaut : la solvabilité reste à examiner pour chaque émetteur.
Standard & Poor’s, Moody’s et Fitch évaluent la qualité de crédit. Sur les échelles utilisant ces lettres, la catégorie Investment Grade va de AAA à BBB-. Le High Yield commence à BB+ ; les notes peuvent descendre jusqu’à D, qui désigne le défaut. Un rendement supérieur rémunère généralement un risque supplémentaire, pas une bonne affaire certaine.
Adapter les caractéristiques au besoin
Le taux fixe rend les coupons prévisibles ; le taux variable évolue selon une référence contractuelle. Les obligations indexées à l’inflation suivent un mécanisme précis à vérifier. Une obligation verte finance des projets environnementaux, sans être nécessairement moins risquée. Les convertibles et les perpétuelles ajoutent des mécanismes qui demandent une analyse plus approfondie.
Pensez au portefeuille comme à un tissu : multiplier les fils ne renforce pas l’ensemble s’ils ont tous la même fragilité. Plusieurs obligations bancaires de longue durée peuvent réagir ensemble au même choc. Pour une diversification solide, croisez les émetteurs, les secteurs et les échéances, sans ajouter une devise étrangère que vous ne souhaitez pas supporter.
Anticiper les situations dans lesquelles vous pouvez perdre
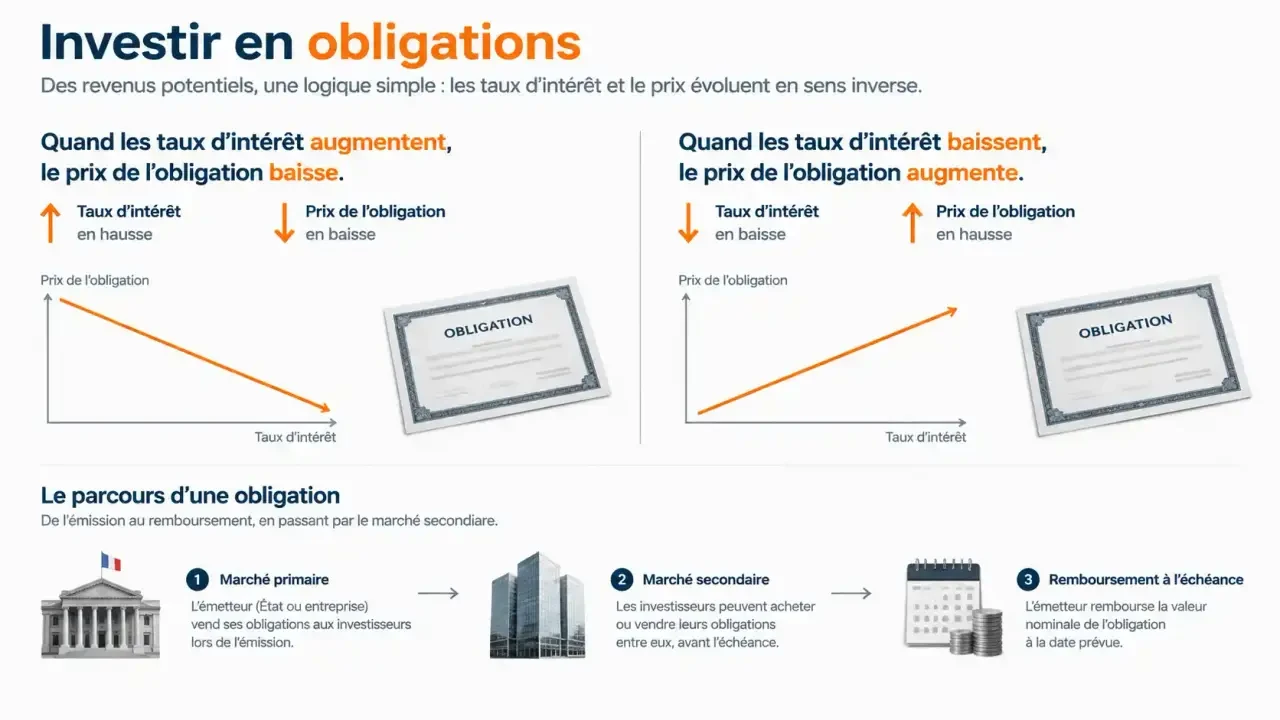
Quand les taux de marché montent, le prix des obligations à taux fixe baisse généralement. Les nouveaux titres deviennent plus rémunérateurs, ce qui rend les anciens moins attractifs. À l’inverse, une baisse des taux tend à soutenir leur cours. Les variations de la prime de risque de l’émetteur influencent également les prix.
La duration aide à apprécier cette exposition : plus elle est élevée, plus le titre est généralement sensible aux mouvements de taux. Une maturité longue augmente souvent cette sensibilité, mais le coupon et les autres caractéristiques interviennent aussi.
- Défaut : l’émetteur peut suspendre les coupons, restructurer sa dette ou ne rembourser qu’une partie du capital.
- Liquidité : trouver un acheteur rapidement peut nécessiter une concession sur le prix.
- Change : une baisse de la devise du titre peut réduire votre gain en euros.
- Inflation : le capital remboursé peut conserver son montant nominal tout en perdant du pouvoir d’achat.
- Réinvestissement : les coupons reçus ou un remboursement anticipé peuvent devoir être replacés à un taux inférieur.
Conserver une obligation classique jusqu’à son échéance évite de devoir accepter un cours de revente défavorable, mais ne supprime ni le risque de défaut ni l’inflation. Un fonds obligataire classique renouvelle ses titres : il n’offre pas nécessairement une date à laquelle votre investissement initial sera récupéré.
Comparer l’achat direct, les ETF et l’assurance vie
Le bon accès dépend du capital disponible, du temps consacré au suivi et de votre besoin de diversification. Il n’existe pas de minimum universel : vérifiez la coupure de chaque obligation, le prix de la part et les conditions de l’intermédiaire.
| Solution | Atout pratique | Point de vigilance |
|---|---|---|
| Obligations en direct | Choix des titres et des échéances | Coupures minimales, frais et concentration |
| ETF obligataire | Portefeuille diversifié accessible en parts | Indice suivi, duration et coûts de négociation |
| Fonds obligataire actif | Sélection déléguée au gérant | Frais et décisions de gestion |
| Unité de compte en assurance vie | Accès aux supports du contrat | Frais du contrat ajoutés à ceux du fonds, capital non garanti |
| Fonds euros | Gestion assurantielle majoritairement obligataire | Garantie et conditions propres au contrat |
Pour acheter en direct, ouvrez un compte-titres auprès d’une banque ou d’un courtier donnant accès aux obligations. Vous pouvez souscrire à l’émission, sur le marché primaire, ou acheter sur le marché secondaire. Vérifiez le montant total débité : la cotation peut s’exprimer en pourcentage du nominal, auquel s’ajoutent le coupon couru et les frais.
Un ETF réplique généralement un indice ; un fonds actif effectue des arbitrages. Comparez leurs expositions, pas seulement leurs performances passées. Les fonds et ETF à échéance ciblent une date de liquidation, mais ne garantissent pas le capital. Consultez le document d’informations clés, notamment son indicateur de risque de 1 à 7.
Vérifier le rendement net avant de passer un ordre
Les frais peuvent modifier sensiblement l’intérêt du placement : courtage, garde éventuelle, écart entre prix d’achat et de vente, gestion du fonds et frais d’assurance vie. Pour une petite somme, des frais fixes élevés peuvent rendre l’achat direct peu pertinent.
Pour un résident fiscal français, les coupons et les plus-values en compte-titres relèvent généralement du prélèvement forfaitaire unique, avec une option globale possible pour le barème progressif. Vérifiez le taux applicable à l’année d’encaissement : il ne faut pas confondre les règles historiques et celles en vigueur. L’assurance vie suit ses propres règles, notamment lors des rachats, selon l’ancienneté du contrat et les versements.
Avant d’investir, notez votre horizon, la perte supportable, la devise, la notation, le rendement à l’échéance et les frais totaux. Pour un premier placement, privilégiez une exposition compréhensible et suffisamment diversifiée. Le bon rendement est celui qui correspond à votre risque et à votre calendrier, après frais et fiscalité.
- SCPI diversifiée en Europe : le rendement ne suffit pas pour choisir - 21 novembre 2026
- Quel forum d’investissement choisir ? Bourse, patrimoine et accès membre - 20 novembre 2026
- Peut-on avoir 2 Livrets A ? Non, même dans deux banques différentes - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Parking à 10 000 €, 4 % à 8 % de rendement : rentable seulement si l’emplacement suit
 22 950 € puis la tranche fiscalisée : comment fonctionne le Livret A Sup du CIC
 Le découvert bancaire reste autorisé en 2026, avec un encadrement renforcé dès novembre
 Valeur de reconstitution SCPI : une décote n’est pas une garantie de bonne affaire