Devenir investisseur : passer de l’épargne passive à la création de richesse durable
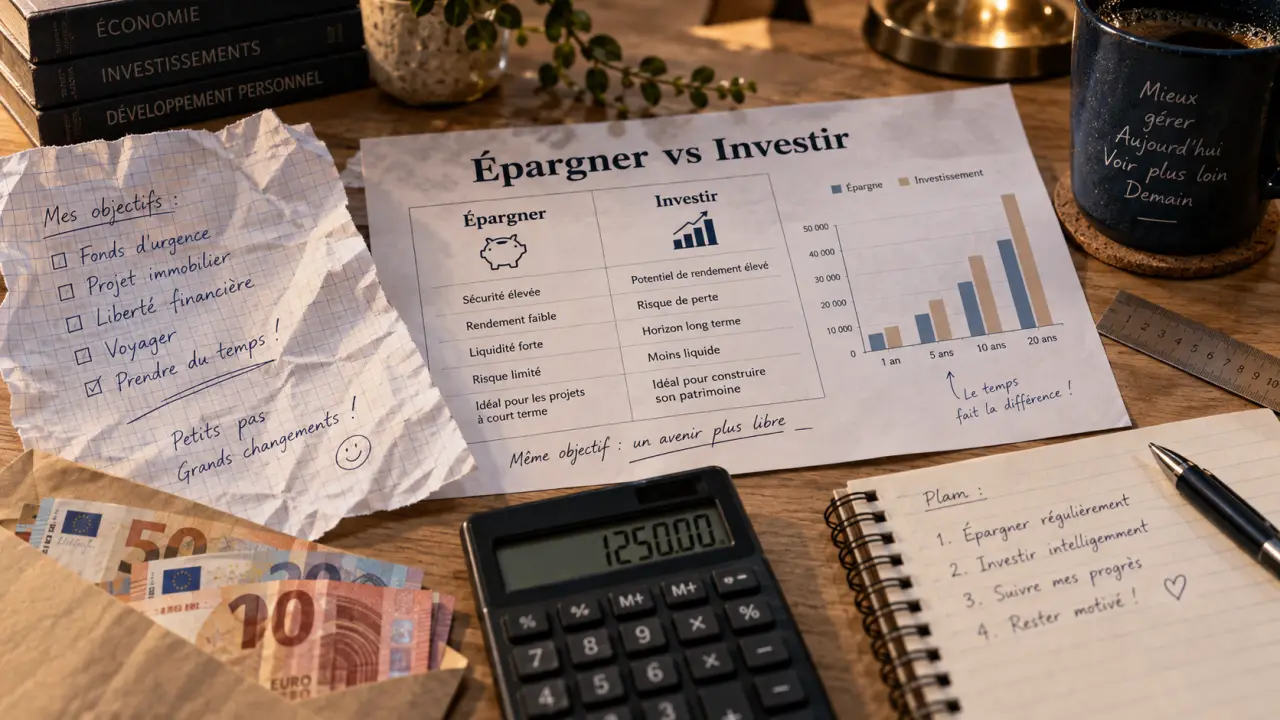
Passer du statut d’épargnant à celui d’investisseur ne se limite pas à une simple décision financière. C’est une bascule stratégique pour protéger votre capital contre l’érosion monétaire. Si l’épargne classique, souvent cantonnée aux livrets, offre une sécurité immédiate, elle subit un rendement réel négatif face à l’inflation. L’investissement, lui, permet de faire travailler votre capital pour générer de la valeur sur le long terme.
La distinction fondamentale : épargnant, investisseur ou spéculateur
Il est nécessaire de définir ces rôles pour éviter les erreurs de parcours. L’épargnant recherche la sécurité absolue et la liquidité, acceptant une perte de pouvoir d’achat réelle sur le long terme. L’investisseur accepte une part de risque mesuré en échange d’une espérance de gain supérieure, visant une croissance pérenne de son patrimoine.
Calculateur d’intérêts composés
La spéculation repose sur une logique différente : elle cherche à tirer profit des fluctuations de prix à court terme, sans analyse de la valeur intrinsèque de l’actif. Pour devenir un investisseur avisé, adoptez une vision de bâtisseur. Comprenez que tout rendement est la rémunération d’un risque pris. L’arbitrage entre consommation immédiate et investissement futur est le premier levier de votre enrichissement.
Pourquoi l’inaction coûte plus cher que le risque
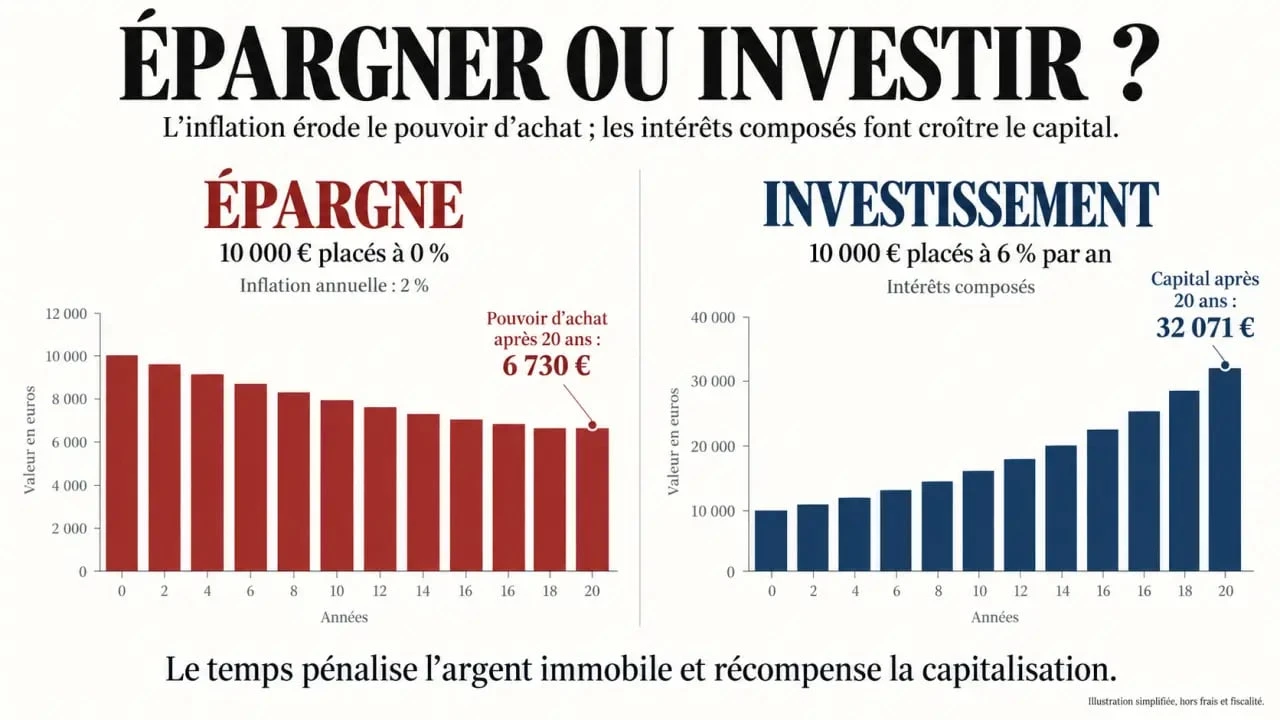
L’inflation agit comme une taxe invisible. Laisser dormir ses liquidités sur un compte courant revient à perdre de l’argent mécaniquement. Une perte de pouvoir d’achat cumulée sur quatre ans pour 10 000 € non investis atteint environ 13 %. À l’opposé, les intérêts composés agissent comme un effet boule de neige : investir 200 € par mois à un rendement moyen de 5 % transforme votre épargne en 79 000 € après 20 ans, et jusqu’à 164 000 € après 30 ans. C’est ici que l’investissement prend tout son sens.
Les classes d’actifs : comprendre le terrain de jeu
Pour construire un portefeuille robuste, diversifiez vos positions parmi les différentes classes d’actifs. Chacune répond à des objectifs et des horizons de temps distincts.
Les actions représentent une part de capital d’une entreprise. C’est le moteur de performance par excellence, idéal pour un horizon long terme. Les obligations, titres de créance, apportent une stabilité et un revenu régulier, agissant comme un amortisseur de volatilité face aux actions. L’immobilier, via la pierre physique ou les SCPI, offre un rendement locatif et une protection réelle contre l’inflation, bien que la liquidité soit plus faible. Les ETF (fonds indiciels cotés) permettent de répliquer la performance d’un indice boursier à moindre coût, offrant une diversification instantanée, particulièrement recommandée pour débuter. Enfin, le private equity, qui consiste à investir dans des entreprises non cotées, constitue un segment plus risqué mais potentiellement très rémunérateur.
La stratégie comme miroir de vos objectifs
Considérez votre stratégie d’investissement comme une extension de votre projet de vie. Une stratégie rigide ne survit pas aux aléas de l’existence. En alignant vos actifs sur vos besoins réels — préparer une retraite, financer un projet ou sécuriser votre indépendance — vous transformez une contrainte technique en un moteur concret. Cette vision évite les réactions impulsives lors des turbulences de marché, car vous ne regardez plus une simple ligne de prix, mais la progression cohérente de votre plan de vie.
Feuille de route pour réussir vos premiers pas
Se lancer demande de la méthode pour ne pas se laisser submerger par la complexité des marchés financiers.
Constituez d’abord une épargne de précaution : avant tout investissement, assurez-vous d’avoir de côté l’équivalent de 3 à 6 mois de dépenses courantes sur un livret sécurisé. Définissez ensuite votre profil de risque : êtes-vous prêt à voir votre portefeuille fluctuer de 20 % pour espérer un gain supérieur ? Votre tolérance au risque dictera votre allocation d’actifs. Choisissez les bonnes enveloppes fiscales : en France, privilégiez le PEA pour sa fiscalité avantageuse sur les actions européennes, et l’assurance-vie pour la flexibilité et la transmission. Enfin, automatisez : la méthode du Dollar Cost Averaging (DCA), qui consiste à investir un montant fixe à intervalles réguliers, permet de lisser le prix d’achat et de s’affranchir du stress lié au timing de marché.
Erreurs classiques et garde-fous
Même avec la meilleure volonté, le débutant est exposé à des biais cognitifs qui peuvent compromettre son capital. Le biais moutonnier, qui consiste à acheter ce dont tout le monde parle, mène souvent à entrer sur le marché au plus haut. La sur-réaction face aux baisses temporaires est une autre erreur fatale ; l’histoire montre que les marchés ont tendance à se corriger sur le long terme.
Méfiez-vous des promesses de rendement exceptionnel sans risque : c’est le signe classique d’une arnaque. L’Autorité des Marchés Financiers (AMF) met régulièrement en garde contre ces pratiques. Restez vigilant, formez-vous en continu et privilégiez des instruments financiers transparents et réglementés. En 2025, 4 foyers sur 10 ne détenaient aucun produit d’investissement, ce qui souligne la nécessité d’une éducation financière solide pour ne pas rester en marge de la création de valeur.
| Classe d’actif | Risque | Rendement espéré | Liquidité |
|---|---|---|---|
| Livrets (A, LDD) | Très faible | Faible (1,5% – 3%) | Immédiate |
| Obligations | Faible à moyen | Modéré | Bonne |
| Actions / ETF | Élevé | Élevé | Bonne |
| Immobilier (SCPI) | Moyen | Modéré à élevé | Faible |
Devenir investisseur est un marathon, pas un sprint. La constance et la discipline l’emportent toujours sur la recherche du coup d’éclat. En comprenant ces mécaniques fondamentales, vous ne subissez plus l’économie, vous devenez acteur de votre propre prospérité.
- Investir dans les parkings : comment protéger le rendement des charges et de la vacance - 22 octobre 2026
- SCI résidence principale : l’IS réduit l’impôt aujourd’hui, mais alourdit la revente - 21 octobre 2026
- Donation de parts de SCPI : la nue-propriété conserve les revenus et prépare la transmission - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Suppression de la réduction d’impôt CGA : 915 euros de moins dès 2026
 Peut-on avoir 2 Livrets A ? Non : unicité, FICOBA et alternatives autorisées
 Immobilier loi : 10 jours pour se rétracter, diagnostics et règles à vérifier avant de signer
 Livret Bourse Investissement : le nom qui peut faire oublier le risque de perte en capital